O Recolhimento pelo Adquirente (RAD) e o split payment representam os novos mecanismos de arrecadação instituídos pela Reforma Tributária. Enquanto o split payment realiza a divisão e o recolhimento automático do tributo no momento da liquidação bancária, o RAD possibilita que o comprador, em operações entre empresas (B2B), retenha e recolha o imposto para garantir seus créditos tributários junto ao Fisco.
A nova dinâmica de recolhimento de tributos em tempo real
Tradicionalmente, o mercado trabalha com um ciclo fiscal no qual a venda, o recebimento integral do valor e o posterior recolhimento das guias de tributos (como ICMS, ISS, PIS e Cofins) ocorrem em momentos distintos. No entanto, a implementação do Imposto sobre Valor Agregado Dual (IVA Dual), estruturado pelo Imposto sobre Bens e Serviços (IBS) e pela Contribuição sobre Bens e Serviços (CBS), altera a base da gestão financeira das empresas.


Com a Reforma Tributária, essa distância entre a operação comercial e o pagamento dos impostos deixa de existir. O novo modelo se baseia na captura instantânea da arrecadação no momento da liquidação da transação, utilizando os avanços da integração bancária com as autoridades fiscais.
Compreender o funcionamento do split payment e do RAD é essencial para que os gestores planejem o capital de giro de seus negócios e preservem suas margens ao longo do cronograma oficial de transição que se inicia em 2027.
Leia também: Entenda o que é a Reforma Tributária e como o IVA Dual muda o seu negócio.
Como o split payment reorganiza a liquidação financeira
O split payment, também conhecido como pagamento cindido, é uma tecnologia de retenção integrada diretamente aos meios de pagamento eletrônicos, incluindo Pix, cartões de crédito e débito, transferências e boletos bancários registrados.
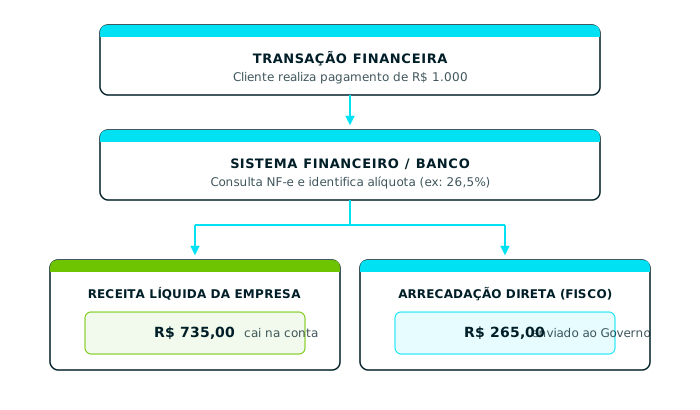
Na prática, ao realizar o pagamento de um produto ou serviço, a infraestrutura financeira consulta a Nota Fiscal Eletrônica (NF-e) associada à operação e identifica a alíquota de IBS e CBS devida. O sistema divide automaticamente o valor pago: a parcela tributária é enviada para as contas do Comitê Gestor do IBS e da Receita Federal, enquanto apenas o valor líquido é depositado na conta do vendedor.
O impacto no varejo e o fim do float tributário
Nas operações com o consumidor final (B2C) ou entre empresas integradas a canais eletrônicos, o split payment elimina o processo tradicional de apuração de guias consolidadas para os valores retidos na fonte. Com isso, o empresário deixa de custodiar temporariamente os valores dos tributos no caixa.
Exemplo prático: uma loja vende um equipamento por R$ 10.000 via Pix. Considerando uma alíquota combinada de IBS e CBS de 26,5%, o estabelecimento receberá R$ 7.350 em sua conta corrente, enquanto os R$ 2.650 correspondentes aos impostos serão direcionados automaticamente ao Fisco.
Esse modelo encerra o chamado float tributário. Hoje, diversas empresas utilizam o prazo de 20 a 40 dias até o vencimento das guias para financiar o capital de giro e cobrir despesas operacionais correntes. Com o recolhimento em tempo real, o negócio precisará ser gerenciado estritamente com base no faturamento líquido.
Leia também: RAD na Reforma Tributária: o mecanismo que antecipa o impacto do Split Payment para 2027.
O que é o RAD e sua aplicação nas operações B2B
Enquanto o split payment atende principalmente ao varejo e aos pagamentos digitais instantâneos, as transações B2B com pagamentos a prazo, faturamento e negociações de crédito comercial dependem de um mecanismo próprio, que é o Recolhimento pelo Adquirente (RAD).
O RAD inverte a responsabilidade tributária tradicional. O fornecedor deixa de ser o responsável por recolher o imposto da operação, e essa obrigação é transferida diretamente para o comprador (adquirente).
A proteção do crédito tributário no mercado corporativo
A Reforma Tributária estabelece o princípio da não cumulatividade plena, no qual as compras de insumos e serviços geram créditos para abater os impostos devidos nas vendas futuras. No entanto, a legislação determina que a apropriação desse crédito pelo comprador depende do efetivo recolhimento do imposto pelo fornecedor.
Essa premissa cria um desafio comercial considerável. Se a sua empresa adquire R$ 100.000 em matérias-primas e o fornecedor entra em inadimplência com o Fisco, a sua empresa perde o direito de utilizar os R$ 26.500 de crédito tributário esperados daquela operação. Para evitar essa vulnerabilidade, o legislador instituiu o RAD como uma prerrogativa de proteção do comprador.
Ao optar pela aplicação do RAD na transação, a empresa compradora retém o valor correspondente ao IBS e à CBS no momento de pagar a fatura do fornecedor e recolhe esse montante diretamente aos cofres públicos via guia própria. Com isso, o comprador garante a idoneidade jurídica e o aproveitamento imediato do crédito tributário, neutralizando o risco de inadimplência da sua cadeia de suprimentos.
A responsabilidade do comprador na prática
A adoção do RAD altera a rotina do setor de contas a pagar das empresas. O departamento de compras e o financeiro precisarão de parâmetros claros para segregar o valor líquido devido ao fornecedor e o valor tributário a ser retido.
Por exemplo, ao receber uma fatura de R$ 50.000 referente a serviços de consultoria corporativa sob o regime de RAD:
- O comprador transfere R$ 36.750 diretamente para a conta do prestador de serviço.
- O comprador gera a guia de R$ 13.250 (referente ao IBS e à CBS) e paga diretamente ao Fisco.
- O comprador registra a operação em seu sistema e valida a tomada de R$ 13.250 em créditos tributários para sua própria apuração.
Essa estratégia resguarda a saúde financeira da empresa compradora e exige um controle rigoroso para que não ocorra duplicidade de recolhimento nem pagamento indevido ao fornecedor.
RAD vs. split payment: matriz comparativa e análise operacional
Para que a sua equipe de gestão financeira identifique com clareza a aplicação de cada instrumento, apresentamos a matriz comparativa a seguir:
| Critério | Split payment | RAD |
|---|---|---|
| Quem executa a retenção | Sistema financeiro/bancário (automático) | O comprador (adquirente) |
| Tipo de operação | Varejo B2C e B2B com liquidação eletrônica | B2B com pagamento faturado a prazo |
| Momento da retenção | No ato da liquidação eletrônica | No momento do pagamento da fatura ao fornecedor |
| Responsável pelo recolhimento | Infraestrutura bancária (automático) | O comprador, via guia própria |
| Objetivo principal | Arrecadação imediata e combate à sonegação | Proteção do crédito tributário do comprador |
| Impacto no fluxo de caixa do vendedor | Recebimento apenas do valor líquido | Recebimento do valor líquido após a retenção pelo comprador |
Ambos os mecanismos são complementares. Um mesmo negócio lidará com o split payment na venda de seus produtos via comércio eletrônico e precisará acionar o RAD para efetuar compras de grandes lotes de matéria-prima com pagamento faturado.
O panorama das PMEs e o impacto no mercado
A implementação desses mecanismos ocorre em um ambiente econômico que exige cautela dos gestores, onde a margem para erros de planejamento é reduzida.
Segundo a Sondagem Omie das Pequenas e Médias Empresas (1º semestre de 2026), o faturamento do setor encerrou 2025 com expansão de 1,2% em comparação ao ano anterior.
O início de 2026 manteve esse ritmo contido, registrando 0,6% de crescimento no primeiro bimestre. Além disso, a pressão operacional pesou no caixa de 58% dos empreendedores entrevistados, que declararam ter tido o desempenho prejudicado pelo aumento expressivo de custos e despesas.
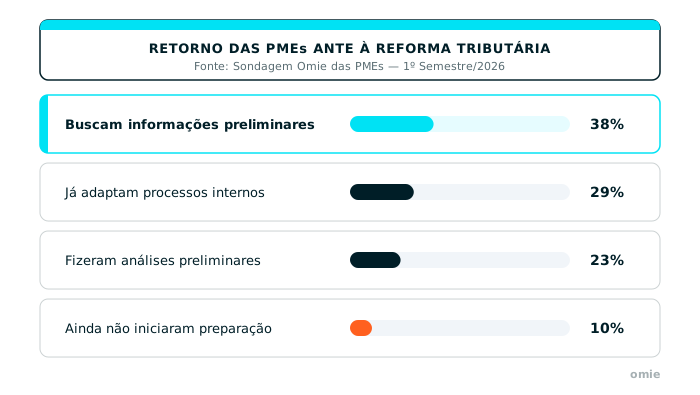
Apesar da proximidade das mudanças, a pesquisa revelou que apenas 29% dos empresários já estão adaptando seus processos internos. O maior grupo (38%) limita-se a buscar informações preliminares, enquanto 23% realizaram apenas análises superficiais e 10% ainda não iniciaram nenhum movimento de preparação.
Ao serem questionados sobre os maiores temores em relação às novas regras, os gestores destacaram:
- Aumento da carga tributária: apontado por 34% dos respondentes.
- Impactos negativos no fluxo de caixa: preocupação de 19% dos entrevistados.
- Falta de orientação clara sobre o que fazer: citado por 18% das empresas.
O alerta do Radar Setorial para as cadeias B2B
O Radar Setorial Omie (julho de 2026) mapeou a exposição das empresas brasileiras ao cruzar dados financeiros reais de mais de 37 mil PMEs. O levantamento identificou que 26 dos 76 segmentos analisados encontram-se em faixa de elevada exposição à transição tributária. Esse grupo abrange cerca de 2 milhões de empresas ativas, responsáveis por 14% do PIB nacional e por aproximadamente 10 milhões de empregos formais.
Dentre os nichos mais expostos, cerca de 70% concentram forte intensidade de receitas originadas em vendas B2B acompanhadas de menor potencial de apropriação de créditos sobre custos diretos, como serviços especializados para construção, transporte de cargas, tecnologia da informação, manutenção de máquinas e serviços financeiros auxiliares.
Adicionalmente, 1,1 milhão dessas organizações são optantes pelo Simples Nacional, o que representa 58% do total de empresas ativas nesses segmentos expostos. A partir da fase de transição, esses empreendedores enfrentarão a decisão estratégica entre permanecer no modelo tradicional do Simples ou optar pelo regime híbrido, apurando IBS e CBS pelo regime regular para permitir que seus clientes B2B aproveitem créditos integrais via RAD ou split payment.
Tecnologia e gestão: como a Omie prepara sua empresa para 2027
Diante do cronograma da Reforma Tributária, surge uma dúvida frequente entre os gestores: como os sistemas de gestão estão se posicionando em relação ao RAD e ao split payment?
Como os mecanismos oficiais de retenção e as APIs do Comitê Gestor do IBS e do Banco Central têm implementação regulatória prevista a partir de 2027, nenhum sistema de gestão no mercado opera hoje a execução ao vivo do split payment ou do RAD em ambiente de produção nacional.
No entanto, a estruturação das bases de dados precisa acontecer com antecedência. A Sondagem Omie aponta que 68% dos empresários consideram crucial ter um sistema de gestão atualizado para acompanhar as novas alíquotas e regras de maneira automática.
A Omie atua diretamente no desenvolvimento e na evolução contínua da sua plataforma para garantir total conformidade quando os novos modelos entrarem em operação.
Leia também: O novo Fisco digital: como o Comitê Gestor do IBS vai unificar os dados da sua empresa.
O papel da plataforma Omie na transição
A preparação da Omie abrange frentes centrais da gestão empresarial:
- Evolução do motor fiscal nativo: a arquitetura na nuvem da Omie está sendo adaptada para interpretar a dupla tributação (IBS e CBS) e parametrizar automaticamente as regras de retenção na fonte. Quando o Fisco e a rede bancária ativarem o split payment, o motor fiscal Omie processará os cálculos sem necessidade de intervenções manuais.
- Adequação do contas a pagar para o RAD: a Omie estrutura os módulos financeiros para que, na fase de vigor do RAD, a entrada de notas fiscais de fornecedores identifique a retenção cabível, desmembre o título de pagamento ao fornecedor e gere o provisionamento correto da guia de recolhimento ao Fisco.
- Inteligência na conciliação financeira: o módulo de conciliação de cartões e extratos bancários da Omie é aprimorado para ler os recebimentos cindidos. Dessa forma, o DRE Gerencial da sua empresa continuará apresentando a receita líquida real e a margem operacional de forma transparente.
- Integração em tempo real com a contabilidade: por meio do Painel do Contador, o escritório contábil acompanha a evolução cadastral da sua empresa, garantindo que a transição de regras fiscais ocorra de maneira coordenada e sem gargalos operacionais.
O papel estratégico do contador na transição B2B
Os empresários não farão essa travessia isolados. O contador assume papel central na definição de quais fornecedores devem ser submetidos ao RAD e na remodelação da formação do preço de venda diante do desconto do split payment na origem.
Dados da Sondagem Omie apontam que 79% dos empresários consideram muito importante ter o apoio estratégico do contador para o planejamento futuro do negócio. Contudo, metade do mercado (50%) relata que ainda não promoveu reuniões formais com seus escritórios para traçar um plano de ação.
Essa lacuna representa a oportunidade para a contabilidade atuar de forma consultiva, utilizando as ferramentas de gestão da Omie para simular cenários de caixa, avaliar regimes tributários e orientar as PMEs com segurança.
Perguntas frequentes sobre RAD e split payment
Qual a diferença fundamental entre RAD e split payment?
O split payment é uma retenção e destinação automática efetuada pelo sistema financeiro no momento da liquidação eletrônica da venda. O RAD (Recolhimento pelo Adquirente) é um procedimento executado pelo comprador B2B, que retém o imposto ao pagar a fatura do fornecedor e o recolhe diretamente ao Fisco para assegurar o aproveitamento dos seus créditos tributários.
O split payment ou o RAD já estão funcionando no sistema Omie ou em outros sistemas?
Não. O split payment e o RAD são mecanismos previstos na regulamentação da Reforma Tributária, com cronograma de implementação gradativa a partir de 2027, dependendo da homologação dos sistemas pelo Comitê Gestor do IBS, pela Receita Federal e pelo Banco Central. Nenhum ERP no mercado executa essas retenções ao vivo atualmente. A Omie já desenvolve suas ferramentas para disponibilizar essas automações em conformidade total com o calendário oficial.
Como o split payment afetará o capital de giro das empresas?
O split payment encerra o período em que o valor do imposto ficava disponível na conta da empresa até o vencimento da guia no mês seguinte. Como a retenção ocorrerá no momento da liquidação da venda, o saldo que entra no caixa passa a ser o valor líquido. Negócios sem reserva financeira precisarão adequar seu planejamento para evitar a dependência de crédito.
As PMEs optantes pelo Simples Nacional serão impactadas por essas regras?
Sim. Embora o Simples Nacional mantenha sua arrecadação unificada no DAS, as PMEs que vendem para outras empresas (B2B) sofrerão pressão comercial dos seus clientes para gerar créditos integrais de IBS e CBS. Isso exigirá uma análise conjunta com o contador para decidir entre permanecer no regime tradicional do Simples ou adotar o regime híbrido a partir de 2027.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
Como preparar seu negócio para a transição entre RAD e split payment
A Reforma Tributária reconfigura a gestão de vendas, suprimentos e tesouraria das empresas brasileiras. Compreender na prática a diferença entre o RAD e o split payment capacita o empreendedor a revisar contratos, adequar a política de compras e proteger a margem operacional do negócio antes do início das mudanças oficiais em 2027.
A chave para atravessar essa transformação com segurança reside na estruturação precoce da gestão financeira. Ajustar cadastros fiscais, organizar o fluxo de caixa para a perda do float tributário e contar com tecnologia atualizada são os passos fundamentais para manter a estabilidade e a competitividade do negócio no mercado.
Não deixe a adequação da sua empresa para a última hora. Conheça a Omie, a plataforma completa que simplifica a gestão do seu negócio, integra sua empresa à contabilidade e prepara sua operação para os desafios da Reforma Tributária.