
Reforma tributária: entenda as mudanças com a Omie
Definição
A maior mudança tributária em 30 anos
A Reforma Tributária unifica tributos sobre o consumo e cria o IVA dual (CBS + IBS), com transição gradual até 2033.
A CBS será 100% implementada em 1º de janeiro de 2027
Entenda a reforma
01 / 04
 DESTAQUE
Últimas notícias
Kaleu Florio


Linha do tempo
Os marcos da transição e o que sua empresa precisa fazer em cada etapa.
Proporção de cobrança no sistema antigo (ICMS/ISS) e no novo (IBS) a cada ano
REFORMA TRIBUTÁRIA NO ERP
Enquanto muitos negócios vão precisar correr atrás, quem tem Omie já está na frente, com alíquotas atualizadas em tempo real e emissão de nota fiscal sem sustos.
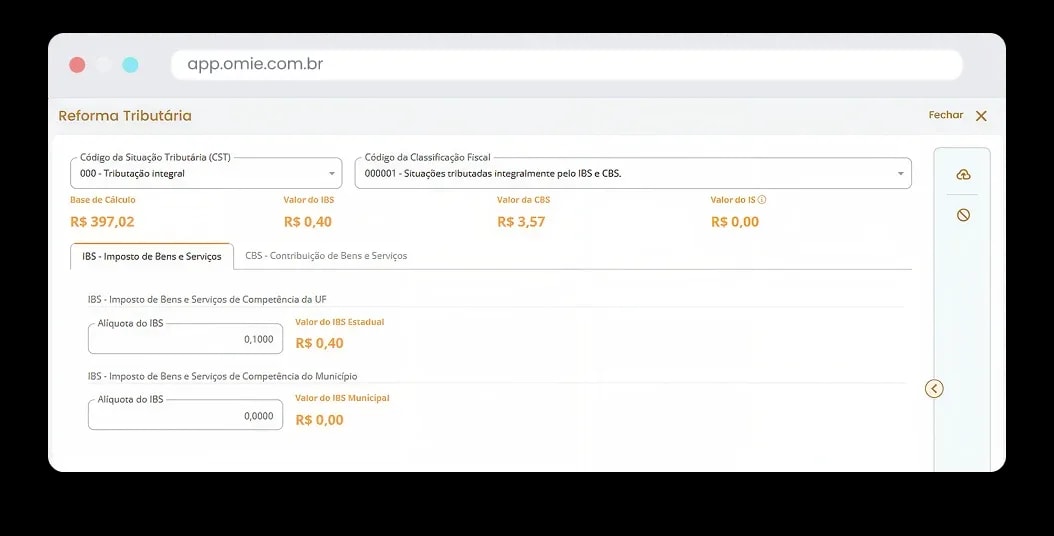
Alíquotas atualizadas em tempo real, IVA calculado automaticamente.
Perguntas frequentes
A Reforma Tributária (EC 132/2023, regulamentada pela LC 214/2025) substitui cinco tributos — PIS, Cofins, IPI, ICMS e ISS — por dois novos: CBS (federal) e IBS (estadual/municipal). O modelo é chamado de IVA Dual e a transição ocorre de 2026 a 2033.
Fonte: Ministério da Fazenda · LC 214/2025
A transição começa em 2026 com alíquotas de teste, avança com a CBS em 2027 e segue até a consolidação plena do IBS e da CBS em 2033.
É o modelo em que o IVA brasileiro se divide em dois tributos: a CBS (Contribuição sobre Bens e Serviços), de competência federal, e o IBS (Imposto sobre Bens e Serviços), de competência estadual e municipal.
É o mecanismo em que o IVA é retido na fonte no momento da transação, reduzindo o valor que passa pelo caixa da empresa e diminuindo a inadimplência tributária.
A alíquota-padrão ainda passa por calibração. Em 2026 vigorarão alíquotas de teste (CBS a 0,9% e IBS a 0,1%), compensáveis com PIS/Cofins, para validar sistemas e processos.
PIS, Cofins, IPI, ICMS e ISS serão gradualmente substituídos pela CBS e pelo IBS até a extinção completa prevista para 2033.
O Simples Nacional permanece, com ajustes de convivência com o novo sistema. Empresas do regime devem acompanhar as regras de transição e as obrigações acessórias atualizadas.
É um tributo extrafederal previsto para desestimular o consumo de produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente, com regras específicas na regulamentação.
A NF-e e demais documentos fiscais passam a contemplar campos e cálculo de CBS/IBS, com evolução gradual dos layouts e validações ao longo da transição.
É o mecanismo de devolução de parte do tributo pago a famílias de baixa renda, previsto na regulamentação para reduzir o impacto regressivo do consumo.
O MEI mantém tratamento simplificado, com possíveis ajustes operacionais e de limites conforme a regulamentação. Vale acompanhar as orientações oficiais e do contador.
Atualize sistemas de emissão, revise processos fiscais e de caixa (incluindo split payment), capacite o time e acompanhe o cronograma 2026–2033 com o apoio do seu contador e do ERP.