
A reformulação do sistema tributário nacional estabelece a maior reestruturação operacional das últimas décadas no ambiente de negócios brasileiro. A transição dos cinco tributos do modelo anterior (PIS, Cofins, IPI, ICMS e ISS) para o modelo de Imposto sobre Valor Agregado (IVA Dual) — composto pela Contribuição sobre Bens e Serviços (CBS) no âmbito federal e pelo Imposto sobre Bens e Serviços (IBS) no âmbito estadual e municipal — altera substancialmente a formação de preços, a seleção de fornecedores e a gestão do fluxo de caixa.
No modelo anterior, a apropriação de créditos fiscais ocorria sob regras fragmentadas e restritivas. A interpretação do conceito de "insumo" exigia atrito constante com o Fisco e gerava acúmulo de saldos credores sem liquidez imediata. Com a transição regulatória, entra em vigor o princípio da não cumulatividade plena, que assegura o aproveitamento financeiro integral dos tributos pagos nas etapas anteriores da cadeia.


Garantir que a empresa não pague impostos além do estritamente devido exige compreender o funcionamento técnico dessa mecânica e implementar rotinas operacionais capazes de registrar cada oportunidade de creditamento sem erros manuais.
O novo paradigma tributário: o que muda na lógica dos créditos fiscais?
A alteração central no sistema de tributação sobre o consumo reside no abandono do conceito do crédito físico ou restrito em favor do crédito financeiro pleno. Para planejar a transição com segurança, vale comparar a mecânica tradicional com as novas diretrizes do IVA Dual e entender como funciona a recepção de créditos em cada fase.
A substituição do PIS, da Cofins e do ICMS pela CBS e pelo IBS elimina a discussão sobre se determinado item é essencial ao processo produtivo. Sob o novo regulamento, se o bem ou serviço foi adquirido para a manutenção ou expansão da atividade empresarial, o tributo incidente na operação gera crédito utilizável para abater os tributos devidos sobre o faturamento.
Entender a extensão dessas diferenças operacionais é o primeiro passo para reorganizar as compras e os contratos B2B. Vale examinar em paralelo a transição dos créditos de PIS e Cofins para a CBS, que define o que a empresa carrega do modelo antigo para o novo.
O papel do Split Payment no reconhecimento do crédito
O mecanismo de recolhimento via Split Payment introduz a liquidação financeira instantânea dos impostos. No ato do pagamento de um documento fiscal via sistema bancário ou meio eletrônico, a parcela correspondente ao IBS e à CBS é retida e direcionada ao Comitê Gestor e à Receita Federal, enquanto o valor líquido é transferido ao fornecedor.
Essa automação encerra o risco de perda do crédito por inidoneidade do emitente. No sistema tradicional, o comprador corria o risco de perder o crédito caso o fornecedor não recolhesse o imposto declarado. Com o Split Payment, o direito ao crédito vincula-se à comprovação do pagamento do tributo na origem, conferindo previsibilidade às operações comerciais. Veja um exemplo prático do impacto financeiro dessa retenção.
A anatomia do crédito tributário no IVA Dual (CBS + IBS)
A estrutura do IVA Dual segrega a competência arrecadatória entre os entes federativos, mas mantém regras homogêneas de creditamento. A CBS, de competência da União, unifica a tributação federal. O IBS, gerido de forma compartilhada por estados e municípios através do Comitê Gestor do IBS, substitui o ICMS e o ISS.
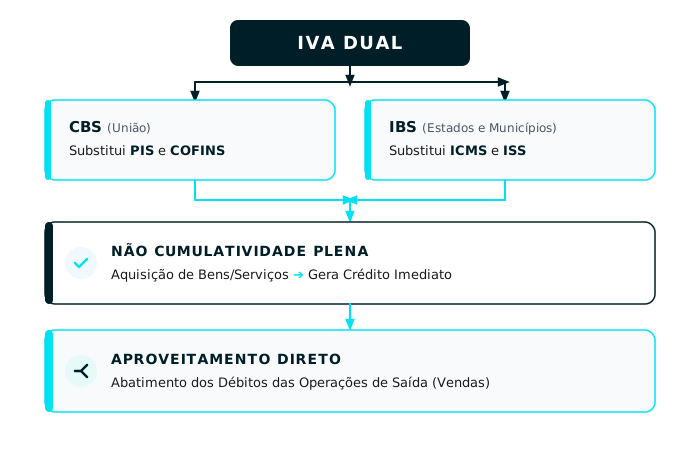
Ambos os tributos operam sob a mesma base de cálculo. O crédito gerado na compra de suprimentos de consumo, aluguéis comerciais, fretes, licenças de tecnologia e serviços terceirizados reduz diretamente o saldo devedor apurado ao final de cada período.
Prazos e mecanismos de ressarcimento de saldos credores
Uma das principais disfunções do modelo anterior era o acúmulo crônico de saldos credores de ICMS e PIS/Cofins. Exportadores e empresas intensivas em investimentos acumulavam ativos fiscais que dificilmente eram convertidos em recursos disponíveis para a operação.
O regulamento do IVA Dual institui prazos céleres para a devolução e compensação dos saldos credores remanescentes:
- Compensação direta: o saldo credor apurado no mês é utilizado prioritariamente para abater débitos do próprio tributo nos períodos subsequentes.
- Ressarcimento em dinheiro: subsistindo saldo credor após o término do período de apuração, a empresa tem o direito de solicitar a restituição em dinheiro, com prazos de devolução fixados em regulamento (variando de 30 a 60 dias, a depender do nível de conformidade do contribuinte).
- Transferência a terceiros: caso o ressarcimento não ocorra nos prazos estipulados, a legislação prevê mecanismos para alienação do crédito a terceiros sem ágios abusivos.
Essa dinâmica exige atenção redobrada em setores com peculiaridades no fluxo de caixa e no creditamento de serviços contratados — caso da saúde suplementar, em que as regras de repasse e abatimento de serviços médicos demandam controle rigoroso de cada documento fiscal da cadeia.
Leia também: Quando entra em vigor a Reforma Tributária? Prazos e etapas.
O dilema das PMEs e do Simples Nacional: regime tradicional vs. híbrido
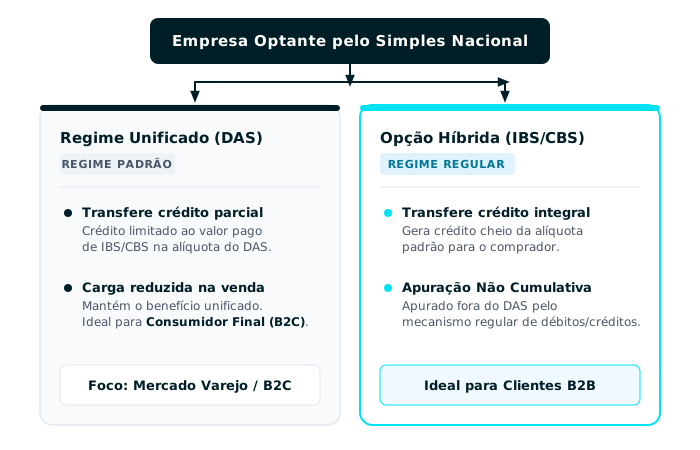
A transição para o IVA Dual impõe um ponto de decisão às empresas optantes pelo Simples Nacional. O regime simplificado foi preservado pela Emenda Constitucional, permitindo que micro e pequenas empresas mantenham o recolhimento unificado via DAS. O impacto na competitividade das vendas B2B, contudo, exige avaliação criteriosa.
Quando uma empresa do Simples Nacional vende para um comprador enquadrado no regime regular (Lucro Presumido ou Lucro Real), o comprador só pode se creditar do montante de IBS e CBS efetivamente embutido na alíquota reduzida do Simples, e não da alíquota cheia do IVA.
O funcionamento da opção pelo regime híbrido
Para mitigar a perda de competitividade nas negociações B2B, a legislação criou a modalidade do Simples Nacional Híbrido. Nessa opção, a PME:
- mantém o recolhimento dos tributos federais e municipais não cobertos pelo IVA (como IRPJ, CSLL e CPP) dentro da guia unificada do DAS;
- opta por recolher a CBS e o IBS pelo regime regular de não cumulatividade plena.
Ao escolher a opção híbrida, a PME passa a creditar-se integralmente das suas compras e transfere crédito cheio aos seus clientes empresariais.
De acordo com a Sondagem Omie das PMEs (1S2026), realizada com mais de 500 empresários do país, 38% das PMEs estão buscando informações iniciais e 29% declaram já estar adaptando processos. O estudo revela ainda que 58% dos empreendedores tiveram o desempenho prejudicado pelo aumento de custos operacionais e despesas no mesmo período.
O levantamento mostra as prioridades e receios dos empresários durante essa transição:
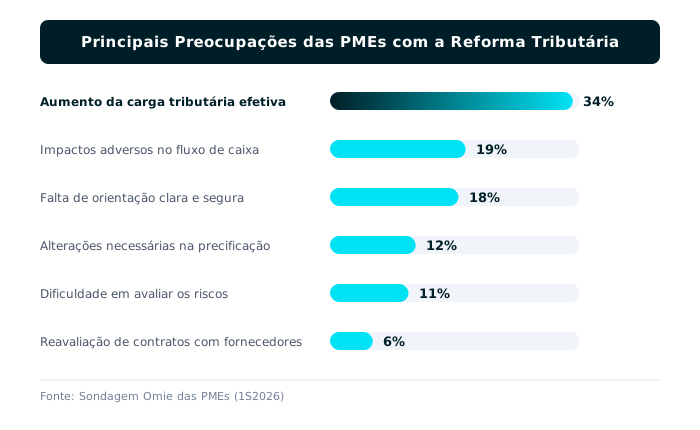
Esses dados sinalizam que a decisão pelo regime tributário não deve considerar apenas a alíquota nominal do tributo, mas a posição do negócio na cadeia de suprimentos. Vender para o consumidor final (B2C) favorece a manutenção do Simples tradicional. Já a atuação predominante em vendas intermediárias (B2B) torna a opção pelo regime híbrido um requisito para a preservação de margens de mercado. Para consultar estratégias aplicáveis à pequena e média empresa, veja como adequar sua empresa à Reforma Tributária.
Panorama setorial: o impacto nos setores de indústria, comércio e serviços
A capacidade de compensação dos tributos varia conforme a estrutura de custos de cada segmento econômico. A avaliação dos impactos setoriais promovida pelo Radar Setorial da Reforma Tributária Omie (2026) — estudo que analisou dados financeiros anonimizados de cerca de 37 mil PMEs brasileiras, cobrindo 750 atividades econômicas em 76 segmentos — revelou dados relevantes sobre o nível de exposição dos negócios.
O estudo apontou que 26 dos 76 segmentos analisados apresentam elevada exposição à transição, concentrando aproximadamente 1,9 milhão de empresas ativas (das quais 1,1 milhão são optantes pelo Simples Nacional, representando 58% desse grupo), responsáveis por 14% do PIB nacional e cerca de 10 milhões de empregos formais.
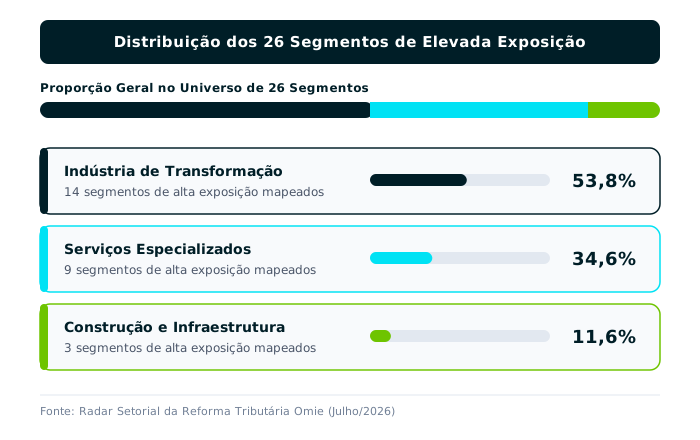
O Radar destaca que cerca de 70% dos segmentos classificados em alta exposição combinam elevada participação de faturamento B2B com menor potencial relativo de apropriação de créditos. Essa combinação exige reajustes rápidos em precificação e na seleção de insumos.
As particularidades no setor de serviços
As empresas prestadoras de serviços lidam com um desafio estrutural: seu principal item de custo é a folha de salários e encargos trabalhistas, componente que não concede direito a crédito de CBS ou IBS. Em contrapartida, suas saídas passam a ser tributadas pela alíquota geral do IVA — um cenário detalhado no guia sobre a Reforma Tributária no setor de serviços.
Para equilibrar essa apuração, prestadores de serviços devem mapear todas as despesas indiretas que passam a gerar crédito financeiro pleno, tais como:
- software, infraestrutura em nuvem e licenças tecnológicas;
- aluguéis de imóveis comerciais e leasing de equipamentos;
- serviços de terceiros, como vigilância, limpeza, consultorias e marketing;
- energia elétrica, telecomunicações e materiais de consumo.
A operação nos setores do varejo e atacado
No comércio varejista, a velocidade de giro de estoque determina a eficiência do caixa. Compra-se a mercadoria acompanhada do tributo e recupera-se o valor no momento da venda ao consumidor final.
A exatidão no cadastro dos produtos evita a perda de créditos legítimos decorrentes de classificações fiscais incorretas ou incompletas. Para detalhar esse fluxo no comércio, vale entender as diferenças entre atacado, varejo e atacarejo e como cada modelo apropria créditos.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
Como adequar a gestão financeira e evitar perdas no caixa da empresa
A adaptação fiscal exige a revisão das práticas de gestão financeira e de compras. O ambiente de estabilidade modesta captado pelo Índice Omie de Desempenho Econômico das Pequenas e Médias Empresas (IODE-PMEs, 2026) — que registrou expansão contida de 1,2% em 2025 e 0,6% no primeiro bimestre de 2026 — demonstra que margens operacionais apertadas não toleram ineficiências no aproveitamento de créditos fiscais.
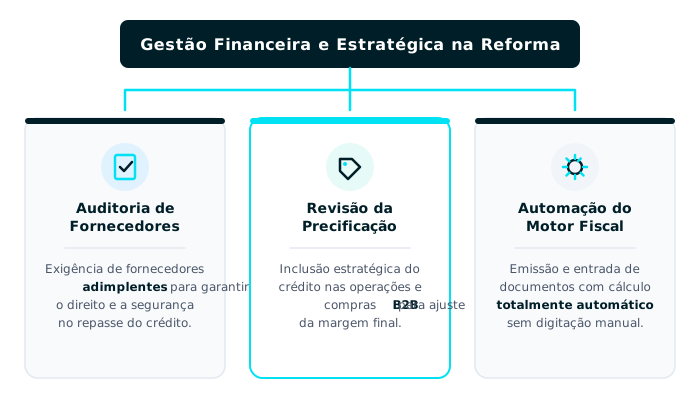
Para proteger o caixa da empresa ao longo do processo de transição, recomenda-se adotar quatro procedimentos operacionais:
- Homologação e auditoria do perfil de fornecedores: com a implementação do Split Payment, adquirir produtos ou serviços de parceiros em situação irregular impede o aproveitamento do crédito. Estabelecer rotinas de checagem da adimplência tributária da cadeia de suprimentos torna-se um requisito de compras.
- Revisão da matriz de formação de preços: a precificação deve considerar o valor líquido das aquisições, descontando os créditos financeiros de CBS e IBS apropriáveis. Deixar de abater o crédito recebido na compra inflaciona artificialmente o preço de venda, reduzindo a competitividade no mercado B2B.
- Renegociação de contratos de longo prazo: cláusulas contratuais firmadas antes da reforma precisam ser reexaminadas para prever o reequilíbrio econômico-financeiro, ajustando repasses de impostos e a transferência do direito creditório.
- Alinhamento entre financeiro e contabilidade: a apuração mensal de impostos deixa de ser uma tarefa feita apenas no final do mês para se tornar uma rotina diária, integrando faturamento, contas a pagar e escrituração fiscal.
Esse exercício conversa diretamente com a formação de preços na indústria e distribuição, onde a cadeia é mais longa e o crédito perdido se multiplica.
A tecnologia como pilar estratégico: como o ERP Omie simplifica o controle de créditos
A convivência simultânea entre o sistema tributário antigo e o novo durante o período de transição tornará inviável o controle manual por planilhas ou sistemas sem atualização contínua.
Na Sondagem Omie das PMEs (1S2026), 68% dos empresários afirmaram ser crucial contar com um sistema de gestão atualizado para acompanhar as novas alíquotas e regras de apuração de forma automática, enquanto 79% apontaram o suporte estratégico do contador como fundamental para o planejamento.
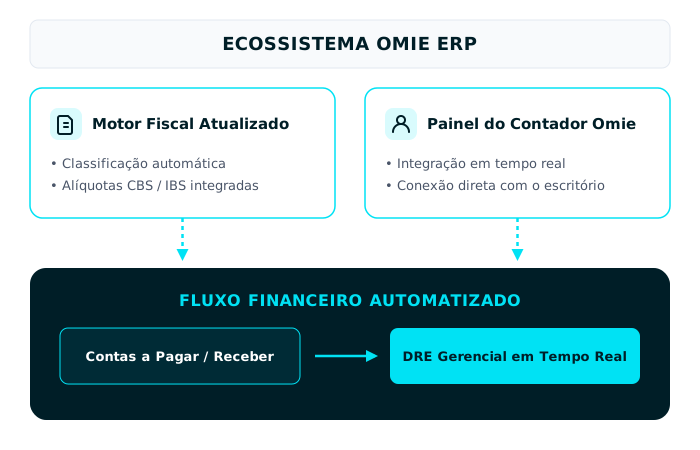
A plataforma de gestão ERP Omie foi projetada para automatizar o ciclo do crédito tributário, garantindo conformidade e eliminando tarefas repetitivas:
- Engine e motor fiscal automático: atualização contínua das alíquotas vigentes de CBS e IBS na nuvem, aplicando a regra tributária correta de acordo com o NCM, a NBS e o código de operação de cada documento fiscal.
- Apropriação nativa de créditos de entrada: ao dar entrada em uma nota fiscal de compra de mercadorias, insumos ou serviços, o Omie reconhece o imposto destacado e alimenta o saldo credor da empresa sem necessidade de digitação duplicada.
- Integração com o Painel do Contador Omie: comunicação direta entre os dados financeiros do ERP do cliente e o sistema de apuração do escritório contábil. A informação transita com validação fiscal prévia, assegurando que nenhum crédito seja omitido na apuração do período.
- Acompanhamento de DRE Gerencial em tempo real: visualização do impacto líquido da carga tributária na margem de lucro e no fluxo de caixa, permitindo simulações sobre a opção entre o Simples Nacional unificado ou a modalidade híbrida.
Perguntas frequentes sobre créditos tributários na Reforma Tributária
Qual a diferença entre crédito tributário físico (antigo) e crédito financeiro (IVA)?
O crédito físico, presente no sistema tradicional (como no ICMS), condicionava a tomada de crédito à entrada de bens que fossem fisicamente incorporados ao produto final ou consumidos diretamente no processo fabril. Já o crédito financeiro pleno do IVA Dual (CBS e IBS) permite que qualquer aquisição de bem ou serviço vinculada à atividade econômica da empresa gere crédito fiscal, independentemente de sua integração física ao produto comercializado.
Como as empresas do Simples Nacional transferem créditos de CBS e IBS aos clientes B2B?
No regime tradicional do Simples Nacional, a PME transfere aos seus clientes apenas o crédito equivalente ao percentual de IBS e CBS efetivamente pago dentro da alíquota única do DAS. Caso opte pelo Simples Nacional Híbrido, a empresa recolhe a CBS e o IBS pelas regras do regime regular de não cumulatividade, passando a transferir o crédito integral (alíquota cheia) aos seus compradores B2B.
O que acontece com os saldos credores acumulados dos impostos antigos (ICMS/PIS/Cofins)?
A legislação de transição estabelece regras específicas para o aproveitamento e ressarcimento dos saldos credores acumulados até a extinção do PIS, da Cofins e do ICMS. Saldos credores válidos de PIS e Cofins poderão ser compensados com outros tributos federais ou ressarcidos em dinheiro. Os saldos acumulados de ICMS serão utilizados mediante compensação com o próprio IBS ou parcelados em prazo determinado na regulamentação, garantindo a preservação do ativo fiscal apurado.
Leia também: Simples Nacional 2027: regras, prazos e impacto no fluxo de caixa.
O caminho para a segurança fiscal e competitividade na transição
A reformulação da tributação sobre o consumo redefine a dinâmica do mercado nacional. Mais do que ajustar rotinas de escrituração fiscal, o novo modelo impacta a precificação, as margens operacionais, a seleção de parceiros comerciais e a preservação do caixa das empresas.
Empresas que se antecipam ao mapeamento de seus processos operacionais, revisam a composição de custos e adotam ferramentas adequadas protegem seus resultados e consolidam uma posição competitiva no mercado. A clareza quanto ao direito creditório transforma a gestão fiscal em um diferencial estratégico para o crescimento sustentável.
Para estruturar seu negócio diante das novas exigências, garanta o controle automatizado de sua operação. Conheça o sistema de gestão da Omie e descubra como simplificar a gestão financeira e fiscal da sua empresa com automação completa e segurança jurídica.