
A Reforma Tributária sobre o consumo representa a transformação mais profunda na rotina das empresas brasileiras nas últimas décadas. Além da criação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), a regulamentação trazida pela Lei Complementar nº 214/2025 instituiu uma engrenagem operacional inédita para a arrecadação de impostos no país: o Split Payment (ou pagamento dividido).
Até hoje, o fluxo de recolhimento tributário no Brasil seguiu uma lógica linear e espaçada no tempo. A empresa vende um produto ou presta um serviço, recebe o valor integral do comprador, utiliza esse dinheiro para honrar compromissos operacionais ao longo do mês e, semanas depois — geralmente entre os dias 10 e 25 do mês seguinte —, apura e paga as guias dos tributos devidos.


O Split Payment muda drasticamente a ordem desse processo. No momento exato em que a transação financeira é liquidada — seja via Pix, cartão de crédito, boleto bancário ou transferência —, a parcela correspondente aos impostos é separada na fonte e enviada diretamente para a conta do Fisco. O vendedor recebe na sua conta bancária apenas o saldo líquido da operação.
Para o gestor empresarial, essa mudança altera a dinâmica de fluxo de caixa e a forma de planejar o capital de giro. Compreender o funcionamento do pagamento dividido deixa de ser uma discussão meramente jurídica para se tornar uma prioridade estratégica de gestão.
O que é Split Payment?
Split Payment na Reforma Tributária é o mecanismo de arrecadação automática instituído pela Lei Complementar nº 214/2025 que segrega os tributos (IBS e CBS) no exato instante da liquidação financeira da transação. Em vez de o vendedor receber o valor total da venda para recolher os impostos no mês subsequente, a instituição financeira ou intermediadora retém a fração tributária e a repassa diretamente ao Comitê Gestor do IBS e à Receita Federal, creditando apenas o valor líquido na conta da empresa.
Por que o governo criou o Split Payment?
O sistema tributário brasileiro construiu, ao longo de décadas, um dos modelos mais complexos do mundo para fiscalizar e cobrar tributos indiretos. A convivência entre os tributos substituídos pela CBS e pelo IBS exigia milhares de obrigações acessórias, declarações cruzadas e auditorias a posteriori. Mesmo com alto investimento fiscalizatório, os índices de inadimplência tributária e sonegação continuavam elevados.
O modelo do IVA Dual (IBS e CBS) adota o princípio do pagamento no destino e a não cumulatividade plena. Para garantir que os créditos tributários circulem na cadeia produtiva sem fraudes, o legislador identificou na tecnologia dos meios eletrônicos de pagamento a oportunidade de fechar o cerco fiscal.
O Split Payment elimina a defasagem temporal entre a ocorrência do fato gerador (a venda) e o recolhimento do tributo. Ao automatizar a retenção na origem, a Administração Pública busca atingir três objetivos centrais:
- Combate à concorrência desleal: reduz vertiginosamente o espaço para empresas que operam sem emitir nota ou que deixam sistematicamente de recolher os tributos declarados.
- Garantia de crédito financeiro: no novo sistema, o aproveitamento do crédito tributário pelo comprador PJ fica diretamente atrelado à efetiva arrecadação do tributo na etapa anterior.
- Redução da dívida ativa: elimina a necessidade de cobranças judiciais longas por impostos declarados e não pagos, cobrando o tributo direto no fluxo financeiro da transação.
Como o Split Payment funciona na prática?
O funcionamento do Split Payment baseia-se na integração em tempo real entre quatro atores centrais: o emissor da nota fiscal (vendedor), a plataforma do Fisco, o prestador de serviços de pagamento (banco/adquirente) e o comprador.
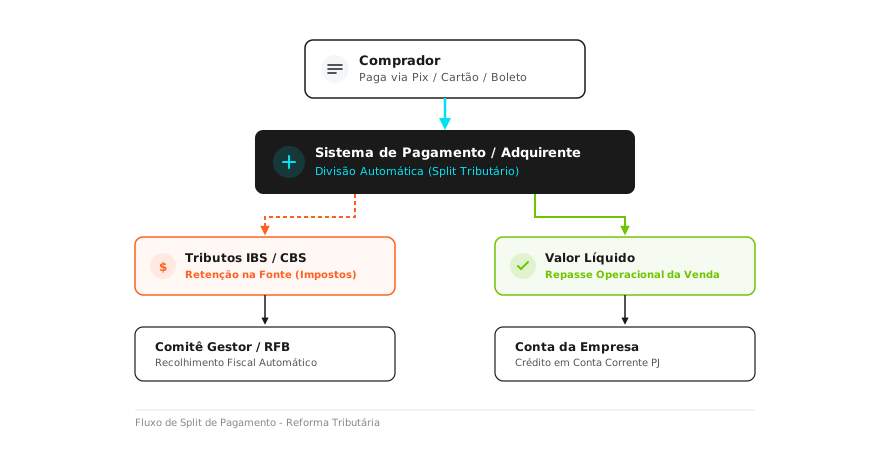
A dinamicidade do processo depende de conexões por APIs e validação instantânea de dados. Veja a sequência de eventos de uma venda típica no novo modelo:
- Emissão e autorização do documento fiscal: a empresa vendedora gera a Nota Fiscal Eletrônica (NF-e, NFC-e ou NFS-e). O sistema emissor calcula as alíquotas de IBS e CBS devidas e insere no XML do documento os identificadores da cobrança e a chave de acesso.
- Iniciação do pagamento: o cliente realiza o pagamento utilizando um meio eletrônico — como um QR Code do Pix, a leitura de um boleto ou a aproximação do cartão de crédito.
- Consulta à plataforma pública: antes de concluir o repasse do dinheiro ao vendedor, a instituição financeira participante consulta o ambiente nacional do Split Payment. A plataforma retorna com o valor exato de IBS e CBS que deve ser segregado daquela operação específica.
- Segregação financeira: o sistema de pagamento divide o valor total em duas direções. A fatia correspondente aos impostos segue para os cofres públicos (União, estados e municípios); a fração restante é depositada na conta bancária do estabelecimento vendedor.
Split Payment Inteligente vs. Split Payment Simplificado
A Lei Complementar nº 214/2025 previu duas modalidades operacionais para acomodar diferentes níveis de maturidade tecnológica e cenários operacionais das empresas. Entender a diferença entre elas é vital para evitar retenções desnecessárias.
1. Split Payment Inteligente (ou padronizado)
É o modelo ideal desenhado pelo Fisco. A plataforma pública verifica os créditos tributários que a empresa vendedora acumulou em suas compras recentes de insumos e mercadorias. Como a regra do IVA Dual prevê a não cumulatividade plena, a empresa só precisa recolher o imposto sobre o valor adicionado.
Nessa modalidade, o Fisco deduz os créditos acumulados do valor devido na venda e orienta o banco a reter apenas o saldo líquido diferido. A empresa preserva sua margem real e não sofre retenções de impostos que seriam compensados posteriormente.
2. Split Payment Simplificado (ou de contingência / média setorial)
Aplica-se em situações em que não é possível consultar a plataforma pública em tempo real — por falhas temporárias de conexão, falta de dados na nota fiscal ou em arranjos de pagamento sem integração ao banco de dados do Fisco.
O sistema aplica um percentual estimativo sobre o valor bruto da operação. Se a retenção for maior do que o imposto efetivamente devido após a apuração, a legislação determina que a devolução do valor excedente à conta da empresa deve ocorrer no prazo de até três dias úteis.
| Característica | Split Payment Inteligente | Split Payment Simplificado |
|---|---|---|
| Consulta em tempo real | Sim, diretamente na plataforma nacional do Fisco. | Não; utiliza percentual padronizado ou retenção pelo destaque da nota. |
| Consideração de créditos prévios | Sim, calcula apenas a diferença líquida devida. | Não considera os créditos na fração exata da transação instantânea. |
| Impacto na liquidez diária | Mínimo e ajustado à margem real da transação. | Maior risco de retenção temporária acima do devido. |
| Prazo de ajuste de excedentes | Sem necessidade de ajuste posterior. | Devolução pela Receita em até 3 dias úteis. |
| Exigência tecnológica | ERP plenamente integrado à emissão e aos meios de pagamento. | Operação manual ou com sistemas desconectados. |
Leia também: Split payment via ERP: como automatizar a divisão de imposto.
O impacto no fluxo de caixa e no capital de giro
O verdadeiro desafio do Split Payment para os negócios não está no aumento da alíquota nominal, mas sim no fator liquidez.
O fim do "capital de giro informal"
Muitas empresas utilizavam a janela temporal entre a venda e o vencimento das guias de arrecadação (o período entre a emissão da nota e o dia 20 do mês seguinte) como um financiamento gratuito de curto prazo. Esse recurso em caixa servia para pagar fornecedores, cobrir a folha de pagamento ou repor estoques.
A partir da ativação do Split Payment, esse prazo cai para D+0 no que tange ao tributo. O dinheiro do imposto não entra na conta bancária em momento nenhum — é exatamente o fim do fôlego de 30 dias que sustentava boa parte das operações.
Simulação prática: comparações de caixa
Imagine uma empresa comercial tributada pelo regime regular que realiza uma venda no valor bruto de R$ 10.000,00, considerando uma alíquota combinada hipotética de 26,5% para o IBS e a CBS.
No modelo antigo (PIS/Cofins e ICMS/ISS):
- Dia da venda (D+0): a empresa recebe R$ 10.000,00 no seu caixa.
- Durante 30 a 50 dias: a empresa movimenta os R$ 10.000,00 para gerir suas obrigações diárias.
- Dia de vencimento da guia (mês subsequente): a empresa recolhe os R$ 2.650,00 de impostos devidos, descontados os créditos da apuração.
No modelo de Split Payment:
- Dia da venda (D+0): a adquirente de cartão ou banco efetua a segregação instantânea.
- Para o Fisco: R$ 2.650,00 são enviados diretamente às contas do governo.
- Para a conta da empresa: entram R$ 7.350,00, descontadas ainda as taxas administrativas do meio de pagamento.
A empresa precisa operar suas despesas e compras com uma receita líquida imediata 26,5% menor no fluxo de entrada bruto. Organizações que possuem margens de lucro apertadas ou dependem do volume bruto para cumprir prazos de despesas fixas precisam recalcular com urgência a sua Necessidade de Capital de Giro (NCG).
Vendas parceladas e antecipação de recebíveis
Nas vendas divididas em várias parcelas no cartão de crédito ou boleto, a retenção do imposto ocorre de forma proporcional ao recebimento de cada prestação. Entenda em detalhe o funcionamento do Split Payment em vendas a prazo.
Quando a empresa opta por realizar a antecipação de recebíveis junto a uma instituição financeira, a regulamentação da LC 214/2025 estabelece expressamente que a operação de desconto de títulos não altera o valor do tributo devido. O banco fará a antecipação calculada apenas sobre o valor líquido da venda, descontando antecipadamente a fração que pertence ao Fisco.
Cronograma oficial: quando o Split Payment começa a valer?
A transição para o novo modelo de recolhimento foi desenhada pelo Governo Federal e pelo Comitê Gestor em fases estruturadas para mitigar sobressaltos operacionais nos setores produtivos.
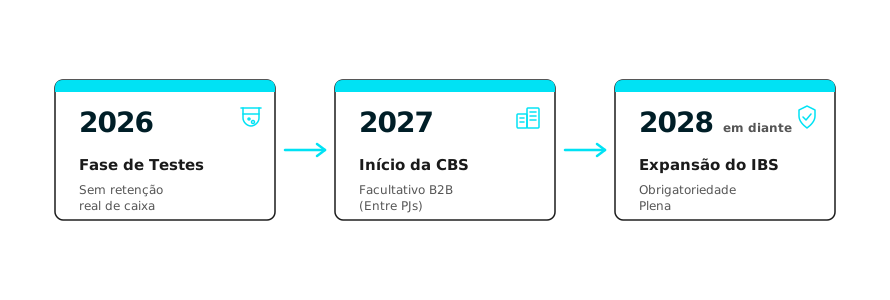
- 2026 (fase de teste e calibragem): as alíquotas de teste de 0,9% para a CBS e 0,1% para o IBS entram em vigor apenas para ajuste de sistemas e validação das Notas Fiscais Eletrônicas. Nessa fase, não há retenção financeira efetiva pelo Split Payment nas contas das empresas. O foco é a adaptação técnica dos meios de pagamento e das software houses.
- 2027 (entrada em operação da CBS e fase B2B facultativa): a CBS federal passa a ser cobrada. O mecanismo de Split Payment ganha vida operacional de forma facultativa, concentrado primariamente nas transações entre pessoas jurídicas. Empresas preparadas do ponto de vista tecnológico poderão optar por utilizar o sistema para garantir o aproveitamento ágil de créditos.
- A partir de 2028 (expansão e obrigatoriedade geral): o IBS estadual e municipal passa a integrar progressivamente a apuração. O Split Payment torna-se obrigatório de forma ampla em transações com consumidores finais (B2C), arranjos eletrônicos de pagamento, marketplaces e plataformas digitais de intermediação.
E o Simples Nacional?
Empresas enquadradas no regime regular do Simples Nacional possuem um tratamento diferenciado preservado pela Constituição. Em regra, a segregação automática pelo Split Payment não alcança as apurações unificadas do Simples.
Caso a micro ou pequena empresa opte pelo regime híbrido — apurando o IBS e a CBS por fora do Simples para transferir créditos integrais aos seus clientes de grande porte —, suas vendas passam a seguir rigorosamente as regras e deduções do Split Payment.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
Riscos operacionais e armadilhas fiscais na transição
A automatização das retenções fiscais traz segurança do ponto de vista de adimplência, mas gera novos pontos de vulnerabilidade para a rotina administrativa.
Erros de cadastro e classificação fiscal (NCM, CST e cClassTrib)
No modelo antigo, um erro na classificação de um código NCM ou em um Código de Situação Tributária (CST) podia passar despercebido até a revisão da escrituração ao final do mês.
Com o Split Payment, o sistema fiscal lê o documento eletrônico no ato da venda. Se o motor fiscal do seu sistema emitir uma nota com uma alíquota divergente ou deixar de informar um benefício fiscal aplicável, o Fisco aplicará a retenção cheia na conta bancária em D+0. O dinheiro é retirado do seu caixa imediatamente, exigindo processos administrativos longos para recuperação de indébito.
Gargalos na conciliação bancária diária
A gestão financeira precisará conciliar três frentes de valores em tempo real para cada transação realizada:
- valor total bruto da venda faturada;
- valor líquido das taxas de serviço cobradas pelas adquirentes de cartão ou plataformas digitais;
- valor exato do IBS e da CBS segregados pelo Fisco.
Empresas que realizam a conciliação financeira de forma manual, com planilhas desconectadas ou sistemas legados, enfrentarão paralisia operacional e inconsistências contábeis frequentes.
Cancelamento de vendas, devoluções e inadimplência
Quando uma venda é cancelada ou uma mercadoria é devolvida pelo comprador após a liquidação do pagamento, o tributo já foi direcionado ao Fisco pelo Split Payment.
O negócio enfrentará o desafio de reaver esses valores retidos. As regras de ressarcimento preveem o estorno dos valores e a recomposição de saldo via sistema do Comitê Gestor do IBS e da Receita Federal, exigindo controle rigoroso sobre os eventos da NF-e para evitar perda substancial de liquidez. O novo Fisco digital concentra justamente esse repositório de créditos e cadastros.
Como preparar sua empresa para a era do Split Payment
A adaptação ao Split Payment exige uma postura proativa da liderança. O processo de transição deve envolver finanças, compras, vendas, tecnologia e contabilidade.
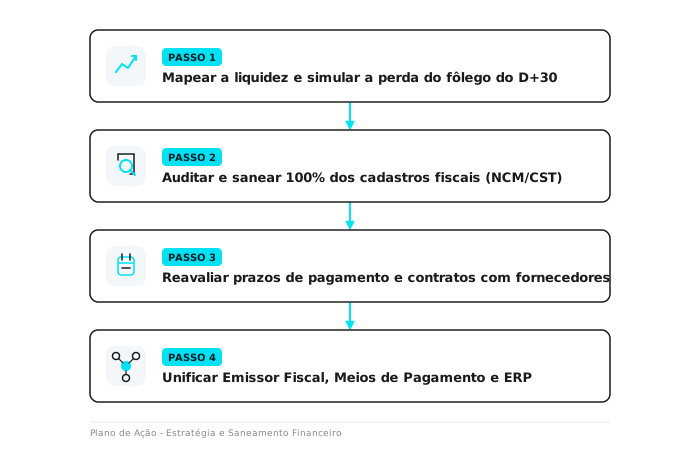
1. Faça a simulação do novo fluxo de caixa
Recalcule as suas projeções de caixa para os próximos meses, excluindo a fatia tributária estimada (IBS/CBS) das entradas líquidas diárias. Mapeie qual será a sua necessidade adicional de capital de giro para honrar pagamentos recorrentes, como salários e aluguel.
2. Saneie integralmente o seu cadastro de produtos
Realize uma auditoria detalhada na matriz tributária da empresa. Garanta que todos os itens comercializados contem com os códigos NCM corretos, CST atualizados e parametrização adequada às normas da Reforma Tributária. Cadastro limpo previne retenções indevidas na hora do pagamento.
3. Alinhe as políticas comerciais com os fornecedores
Como o recebimento líquido das vendas diminui na origem, renegocie prazos de pagamento com fornecedores de insumos e matérias-primas. Tente sincronizar os prazos de saída do caixa com a nova velocidade de entrada das receitas líquidas.
4. Elimine a separação entre faturamento, vendas e sistema bancário
Mantenha o seu sistema de emissão de notas totalmente integrado aos seus canais de cobrança e ao seu software de gestão empresarial. A comunicação fluida entre ERP, Fisco e bancos é a garantia de que o Split Payment operará na modalidade Inteligente, e não na de contingência.
O papel da tecnologia: como o Omie simplifica o Split Payment
A complexidade operacional trazida pelo Split Payment demonstra que tentar gerenciar uma empresa utilizando rotinas manuais ou softwares legados se tornou inviável. A velocidade das retenções fiscais exige automação em tempo real.
O ERP Omie foi projetado para transformar essa transição em um processo fluido, transparente e livre de sobressaltos operacionais. Como plataforma de gestão empresarial completa e parceira estratégica dos negócios e escritórios contábeis, a Omie oferece a infraestrutura necessária para enfrentar a Reforma Tributária com segurança:
- Motor fiscal inteligente e atualizado: a Omie mantém a atualização contínua das regras fiscais na nuvem. A cada nota emitida, o sistema calcula as alíquotas com precisão, garantindo que o Split Payment retenha exatamente o valor correto, sem cobranças indevidas.
- Conciliação bancária e de cartões automatizada: a plataforma realiza a leitura diária dos extratos bancários e das adquirentes de cartão, identificando e segregando automaticamente as taxas administrativas, os valores cobrados e os tributos recolhidos na fonte.
- Visão em tempo real do fluxo de caixa líquido: o DRE e os relatórios financeiros do Omie mostram a real saúde financeira da sua empresa, separando o faturamento bruto das entradas líquidas disponíveis para investimento e custos operacionais.
- Painel do Contador integrado: facilita a troca de informações entre a empresa e o escritório contábil em ambiente totalmente digital, agilizando a apuração dos créditos acumulados e a prestação das obrigações acessórias junto ao Fisco.
Com o ERP da Omie, a sua empresa não apenas atende às exigências da lei com tranquilidade, mas ganha eficiência operacional para focar no que realmente importa: o crescimento sustentável.
Perguntas frequentes sobre Split Payment
O Split Payment significa um aumento da carga tributária para as empresas?
Não. O Split Payment é apenas um mecanismo de arrecadação e cobrança. Ele altera a forma e o momento em que o imposto é pago (na liquidação da venda, em D+0). O valor final devido pela empresa continuará sendo fruto da alíquota calculada sobre o valor adicionado (vendas menos créditos da cadeia).
Quem é o responsável por fazer a retenção do imposto no Split Payment?
A responsabilidade operacional recai sobre as instituições financeiras, operadoras de cartão de crédito, credenciadoras, instituições de pagamento e plataformas digitais intermediadoras que realizam o processamento financeiro da transação.
Como funcionam as vendas pagas em dinheiro em espécie ou cheque?
Nas operações em que o pagamento não utiliza um meio eletrônico ou intermediador financeiro integrado, a retenção automática não ocorre em D+0. Nesses casos, a legislação prevê que a responsabilidade pelo recolhimento do IBS e da CBS permanece com o comprador (em operações B2B) ou com o próprio vendedor, por meio da apuração mensal com guia própria.
O que acontece se a Receita Federal retiver imposto a mais por falha do sistema?
Caso ocorra uma retenção superior ao valor efetivamente devido na operação, a Lei Complementar nº 214/2025 prevê um mecanismo de devolução rápida. O saldo excedente apurado pelo Fisco deve ser restituído diretamente na conta bancária do contribuinte no prazo de até três dias úteis.
O caminho da clareza e da eficiência financeira
A implantação do Split Payment representa o encerramento de um ciclo de gestão baseado no acúmulo temporário de impostos no caixa da empresa. O modelo força o mercado brasileiro a evoluir em direção a uma disciplina financeira mais rigorosa e a uma gestão baseada na liquidez real do negócio.
Mudar a forma de recolher impostos não precisa ser um obstáculo para o seu crescimento. Empresas que se antecipam ao cronograma oficial, organizam seus cadastros tributários e adotam tecnologia de gestão de ponta garantem vantagem competitiva, previsibilidade de caixa e total conformidade com o Fisco.
Quer preparar a sua empresa para o Split Payment e garantir uma gestão financeira blindada contra erros? Conheça o sistema de gestão da Omie e agende uma demonstração com nossos especialistas.