
A aprovação do novo sistema tributário trouxe um debate inédito para o varejo brasileiro: afinal, o valor impresso nas etiquetas de produtos e nos carrinhos digitais deve exibir o preço cheio ou detalhar os impostos separadamente?
Embora a legislação da Reforma Tributária tenha estruturado a unificação de impostos por meio da CBS (federal) e do IBS (estadual/municipal), o texto legal não cravou uma regra única sobre o formato de divulgação dos preços ao consumidor final. A omissão abriu espaço para divergências de interpretação entre entidades do comércio, órgãos de defesa do consumidor e especialistas em direito tributário.


Com a transição dos novos tributos, prevista para iniciar em 2027, a discussão ganha urgência operacional. Empresas físicas e virtuais precisam entender como essa transformação impacta a formação de preços, a exposição das ofertas e a integração dos sistemas de vendas.
O dilema da etiqueta: imposto na gôndola ou no caixa?
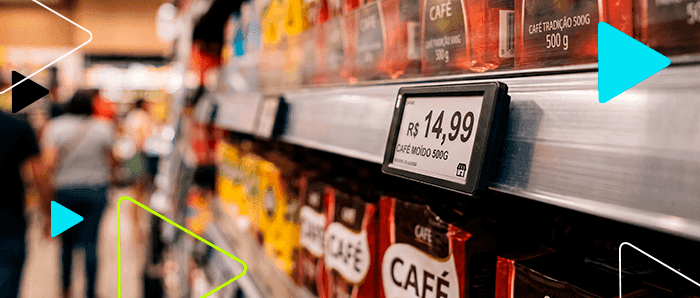
A dúvida atual divide modelos conhecidos internacionalmente. Nos Estados Unidos, o comércio adota o imposto "por fora": a etiqueta na prateleira exibe apenas o valor líquido do produto, e as taxas locais são somadas no momento do pagamento, direto no caixa. Na União Europeia, prevalece a exibição do preço final com os tributos já embutidos.
No Brasil, entidades como o Instituto para Desenvolvimento do Varejo (IDV) defendem a manutenção do preço cheio na gôndola para as lojas físicas. A avaliação é que alterar esse hábito cultural geraria desconfiança e filas no checkout, uma vez que o comprador brasileiro está acostumado a saber exatamente quanto pagará ao retirar o item da prateleira.
Por outro lado, o Código de Defesa do Consumidor e os decretos de afixação de preços exigem requisitos claros de clareza, precisão e ostensividade. O grande desafio será equilibrar a transparência exigida pela nova lei sem criar atrito na experiência de compra.
Leia também: IVA dual: entenda a diferença entre os impostos CBS e IBS.
Entendendo o fim do imposto "por dentro"
A raiz da transformação está na mudança da base de cálculo. O modelo histórico brasileiro utiliza a cobrança "por dentro", em que impostos como o ICMS integram a sua própria base de cálculo e também a de outros tributos, como PIS e Cofins. Essa sobreposição torna o custo tributário exato praticamente invisível para o empresário e para o consumidor, permitindo apenas estimativas nas notas fiscais.
A Reforma Tributária extingue essa prática. A partir da implementação do IVA Dual (CBS + IBS), o imposto passa a ser calculado "por fora", incidindo estritamente sobre o valor do bem ou serviço.
| Característica | Modelo atual (até 2026) | Novo modelo (Reforma Tributária) |
|---|---|---|
| Cálculo da base | Por dentro (imposto sobre imposto) | Por fora (imposto sobre valor real) |
| Transparência fiscal | Estimada via alíquota média | Exata e discriminada por item |
| Complexidade da nota | Alta sobreposição de tributos | Transparente e simplificada |
| Exibição na gôndola | Preço cheio (imposto embutido) | Em definição (tendência de preço cheio + destaque fiscal) |
Essa migração não altera apenas o aspecto visual das etiquetas. Ela altera profundamente a engenharia financeira das empresas, exigindo recalcular margens de lucro sem as antigas distorções fiscais.
Leia também: Como implementar a Reforma Tributária nas empresas: o grande desafio operacional.
O desafio operacional do e-commerce a partir de 2029
Se no varejo físico a tendência é manter o preço final com destaque do imposto no cupom, no e-commerce a operação ganha camadas adicionais de complexidade.
Com o princípio do destino, onde o IBS pertence ao estado e município do comprador, as alíquotas variam conforme o endereço de entrega do cliente. A partir de 2029, quando a transição do imposto estadual se intensificar, uma mesma loja virtual poderá aplicar dezenas de combinações de alíquotas para um mesmo produto.
Associações do setor de inteligência artificial e e-commerce (como a Abiacom) apontam que divulgar o preço cheio exigirá que os sistemas de vendas identifiquem a localização do comprador em tempo real, calculando a taxa exata antes da finalização do pedido. Exibir o valor líquido para adicionar o tributo na etapa final do checkout pode ser interpretado pelo consumidor brasileiro como uma taxa surpresa, aumentando a taxa de abandono de carrinho.
Leia também: Reforma Tributária e Nota Legal: O Que Muda na Emissão de Notas Fiscais?.
Como preparar a gestão e os sistemas da sua empresa
Esperar a definição final do Congresso ou dos órgãos reguladores para agir é um risco desnecessário. A adaptação exige ajustes que vão além do departamento de marketing e entram no coração da tecnologia corporativa.
- Mapeamento do cadastro de produtos: revise as classificações fiscais de todos os itens do inventário para garantir que as novas alíquotas de IBS e CBS sejam atribuídas corretamente.
- Revisão de margens de precificação: como os impostos deixam de compor a própria base, a planilha de formação de preços precisa ser recalculada para manter a rentabilidade desejada.
- Atualização dos sistemas de checkout: as plataformas de e-commerce e frentes de caixa (PDV) físicas devem ser capazes de consultar regras fiscais atualizadas sem gerar lentidão no atendimento.
- Capacitação da equipe de vendas: atendentes e operadores de caixa devem estar preparados para explicar eventuais destaques fiscais na nota sem causar confusão ao cliente.
Leia também: Imposto sobre imposto acabou? Entenda a nova base do IBS e da CBS.
Perguntas frequentes sobre preços na Reforma Tributária
Os preços nas prateleiras vão aumentar com o novo formato?
A mudança na forma de exibir o imposto não significa, por si só, aumento de preços. A neutralidade tributária é um dos pilares da reforma. O que muda é a visibilidade: o consumidor passará a enxergar exatamente qual parcela do valor pago corresponde ao produto e qual vai para os cofres públicos.
Quando as empresas precisam mudar a emissão de notas e etiquetas?
A fase de transição de testes começa em 2027 com alíquotas reduzidas da CBS e do IBS. É a partir desse momento que os sistemas de faturamento precisarão emitir os documentos no novo padrão de transparência.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
Previsibilidade e controle para a nova era fiscal
A indefinição sobre a exibição de preços na prateleira reforça uma certeza no mundo dos negócios: a agilidade operacional será o grande diferencial competitivo dos próximos anos. Empresas que dependem de processos manuais ou sistemas engessados enfrentarão dificuldades para acompanhar as variações de alíquotas e as novas exigências de transparência.
Transformar mudanças regulatórias em vantagem estratégica exige tecnologia de ponta. Contar com uma plataforma de gestão integrada permite automatizar o cálculo de impostos, atualizar precificações em escala e garantir conformidade fiscal sem interromper o ritmo das vendas.
Proteger a margem do negócio e oferecer transparência ao cliente são passos que começam na organização da casa. Conheça as soluções da Omie e prepare sua operação para crescer com segurança durante e após a transição tributária.