A unificação de PIS, Cofins, IPI, ICMS e ISS em torno do modelo do Imposto sobre Valor Agregado (IVA) Dual altera a rotina de faturamento das empresas brasileiras. A Nota Fiscal Eletrônica (NF-e) deixa de ser um mero espelho do calculador tributário para assumir o papel de peça central dessa virada operacional. Quando a Secretaria da Fazenda ajusta os bastidores das Notas Técnicas, cada venda efetuada na ponta passa por novas exigências. Compreender os impactos nos arquivos XML, nas regras de validação da Sefaz e na rotina do sistema de gestão é o caminho mais seguro para evitar notas travadas, paralisação nas entregas e surpresas no caixa.
A nova matriz fiscal do faturamento: do imposto embutido ao IVA Dual
A virada para o IVA Dual mexe direto na matemática do preço. Durante décadas, o empresário brasileiro se acostumou com os impostos calculados "por dentro". ICMS, PIS e Cofins sempre integraram o preço final do produto e a própria base de cálculo do tributo.


A Reforma Tributária muda essa chave ao determinar que o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) serão calculados "por fora". O valor cobrado pelo bem ou serviço passa a ser a base de cálculo líquida sobre a qual as alíquotas incidem, segregando o valor real da mercadoria das parcelas correspondentes ao tributo federal e subnacional.
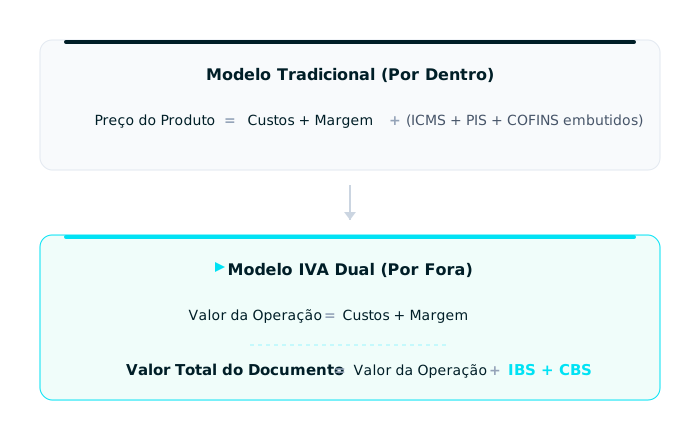
A mudança na fórmula exige que o arquivo XML da NF-e (Modelo 55) e da NFC-e (Modelo 65) reporte com clareza a incidência de cada imposto, separando o valor líquido do item das parcelas recolhidas para a União, Estados e Municípios.
Leia também: IVA dual: entenda a diferença entre os impostos CBS e IBS.
Entendendo a Nota Técnica 2025.002: mudanças estruturais no layout da NF-e
A Nota Técnica 2025.002 formaliza a arquitetura dos campos e grupos fiscais criados para comportar o IBS e a CBS nos documentos eletrônicos. Ela ajusta o esquema XML para acomodar tanto o período de testes operacionais quanto as fases posteriores de implementação definitiva.
A reestruturação cria blocos específicos para o IVA Dual em dois níveis do documento: no detalhamento de cada item (produto ou serviço) e no resumo dos totais da nota fiscal.
- Grupo de tributação no item (
<gIBSCBS>): novo nó no XML projetado para receber as alíquotas e valores apurados individualmente para cada mercadoria ou serviço comercializado. - Detalhamento subnacional e federal: separação explícita entre a alíquota cobrada pelo Estado e Município de destino (IBS) e a alíquota devida à União (CBS).
- Tratamento de regimes diferenciados: estruturas dedicadas ao registro de reduções de base de cálculo, isenções, imunidades e diferimentos previstos na legislação complementar.
- Grupo de totais da nota fiscal: o cabeçalho do documento passa a somar e consolidar as parcelas de IBS e CBS calculadas em cada item do pedido.
A anatomia técnica do XML: novas tags e grupos de informação
Na prática, o arquivo XML precisa transmitir exatamente o que a legislação exige para que o fisco autorize a circulação da mercadoria. O preenchimento correto desses nós garante o fluxo contínuo de emissão e impede o bloqueio de lote na Sefaz.
As tags criadas pela Nota Técnica 2025.002 mapeiam desde a base líquida de cálculo até os destinos arrecadatórios de cada ente federativo.
| Tag XML | Descrição do campo | Função operacional |
|---|---|---|
<vBCIBSCBS> |
Base de cálculo do IBS e da CBS | Registra o valor da operação após o expurgo dos tributos em extinção durante a transição. |
<pIBS> |
Alíquota do IBS | Informa o percentual somado (parcela estadual + parcela municipal). |
<vIBS> |
Valor total do IBS | Aponta o resultado final da alíquota do IBS aplicada sobre a base do item. |
<pCBS> |
Alíquota da CBS | Registra a alíquota federal fixada para a contribuição. |
<vCBS> |
Valor total da CBS | Aponta o resultado da alíquota da CBS aplicada sobre a base do item. |
<gIBSUF> |
Grupo do IBS por Unidade da Federação | Detalha a parcela do imposto que cabe ao Estado de destino da operação. |
<gIBSMun> |
Grupo do IBS por Município | Detalha a parcela do imposto direcionada ao Município de destino. |
Durante o período em que o antigo modelo conviver com o novo, a apuração exige a exclusão do ICMS e do ISS da base de cálculo do IBS e da CBS. Esse expurgo impede a tributação em cascata e evita que novos impostos incidam sobre tributos em fase de eliminação. O sistema emissor precisa isolar o preço líquido da operação antes de alimentar a tag <vBCIBSCBS>.
Leia também: Reforma Tributária e Simples Nacional: o que muda em 2026?
Regras de validação e rejeições da Sefaz: onde reside o risco operacional?
O envio do XML para os servidores fazendários ativa verificações automáticas de consistência matemática e sintática. Erros de arredondamento, divergências de centavos na somatória do pedido ou falhas de enquadramento provocam a rejeição imediata da nota.
Entre os mecanismos de controle implementados pela Nota Técnica 2025.002, a Regra UB16-10 merece atenção prioritária das equipes financeiras e fiscais.
Regra de validação UB16-10: trava de totalização do IBS e CBS
A Regra UB16-10 afere a exatidão entre a soma dos impostos apurados nos itens e os montantes informados no resumo geral da NF-e. A validação exige total convergência matemática: o total do IBS na NF-e deve ser igual à soma do valor do IBS de cada item, e o total da CBS na NF-e deve ser igual à soma do valor da CBS de cada item.
Se houver qualquer divergência superior à margem de tolerância definida pela Sefaz, frequentemente gerada por dízimas ou truncamentos ao multiplicar alíquotas, a nota é rejeitada.
Rejeições recorrentes durante a transição
- Rejeição 310 (inconsistência no valor total do imposto): discrepância de centavos entre o totalizador do arquivo e o somatório dos itens individualizados.
- Inconsistência na base de cálculo: inclusão indevida do ICMS ou do ISS no cálculo do IVA Dual, contrariando as regras de expurgo da lei complementar.
- Alíquota divergente da etapa de testes: aplicação de alíquotas diferentes dos percentuais fixados para a fase experimental (0,1% para o IBS e 0,9% para a CBS).
Cronograma oficial de transição: o calendário de adequação empresarial
A substituição do modelo tributário acontece em etapas planejadas. O legislador criou uma transição gradual para dar tempo de testar sistemas, calibrar arrecadações e ajustar os fluxos financeiros das empresas.
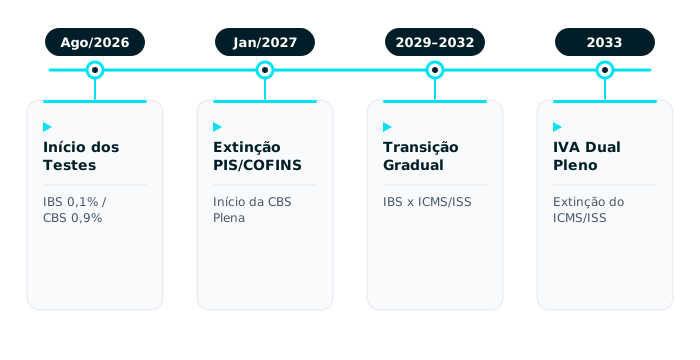
Acompanhar as datas do calendário oficial orienta o planejamento estratégico e evita adaptações de última hora.
- Agosto de 2026 (início dos testes operacionais): exigência do destaque do IBS (0,1%) e da CBS (0,9%) nas notas emitidas por empresas do Lucro Real e Lucro Presumido. A fase valida a transmissão dos arquivos XML e prepara o terreno para a apuração do tributo.
- Janeiro de 2027 (entrada em vigor da CBS plena): cobrança integral da CBS e extinção definitiva do PIS e da Cofins. O IPI passa a ter alíquota zero na maioria dos setores industrializados, exceto para produtos concorrentes da Zona Franca de Manaus.
- 2029 a 2032 (transição gradual do IBS): queda progressiva das alíquotas do ICMS e do ISS na proporção de 1/10 ao ano, acompanhada pelo aumento gradual da alíquota do IBS.
- Janeiro de 2033 (vigência plena do IVA Dual): fim definitivo do ICMS e do ISS. O consumo no Brasil passa a ser gerido exclusivamente sob a estrutura do IBS e da CBS.
Tratamento para o Simples Nacional e nanoempreendedores
As empresas optantes pelo Simples Nacional mantêm a arrecadação unificada pelo DAS na fase inicial. A partir de 2027, o negócio optante pelo Simples poderá escolher recolher o IBS e a CBS pelo regime normal, transferindo créditos integrais aos seus clientes B2B.
Para os nanoempreendedores, pessoas físicas com faturamento dentro dos limites fixados pela Lei Complementar nº 214/2025, a legislação dispensa a obrigatoriedade de apuração e emissão das tags do IVA Dual, desonerando pequenas atividades informais da complexidade técnica do XML.
Leia também: Setembro de 2026: o prazo crítico do Simples Nacional que mudará seu lucro em 2027.
Impacto nos processos internos e na gestão do fluxo de caixa
A adaptação à Reforma Tributária vai além de ajustar parâmetros de emissão fiscal. Ela altera a dinâmica financeira do negócio, demandando revisão nos processos administrativos e operacionais.
1. Recomposição de preços e análise de margem
A migração para a cobrança "por fora" exige a revisão completa das planilhas de formação de preço. O valor depositado na conta da empresa refere-se estritamente à operação líquida dos tributos. Manter tabelas antigas sem recalcular a participação do IVA Dual afeta diretamente a margem líquida de lucro.
2. Aproveitamento de crédito financeiro
Diferente da sistemática antiga, cheia de restrições para a tomada de crédito sobre insumos e serviços, o IVA Dual opera no modelo de não cumulatividade plena (crédito financeiro). Toda aquisição de produto ou serviço tributado necessária à operação gera crédito fiscal para a empresa, desde que o documento esteja regularmente emitido e quitado.
3. O mecanismo do split payment
O recolhimento fracionado automático (split payment) conecta o faturamento ao recebimento financeiro. Ao quitar uma fatura bancária ou chave Pix, a instituição financeira retém na fonte a parcela referente ao IBS e à CBS, repassando ao fornecedor apenas o saldo líquido da venda. Esse modelo elimina a defasagem temporal entre emitir a nota e pagar a guia arrecadatória, exigindo maior rigor na gestão do capital de giro.
Leia também: Do IVA Europeu ao IBS Brasileiro: Os Bastidores de Uma Transição Tributária.
Da burocracia à automação: como adequar a operação sem paralisar o faturamento
Gerenciar regras tributárias complexas de forma manual é um caminho arriscado. Tentar efetuar expurgos de base, acompanhar alíquotas de transição e digitar tags do XML diretamente no checkout expõe a empresa a falhas contínuas de digitação, rejeições na Sefaz e atrasos no faturamento.
A tecnologia precisa absorver as exigências fiscais para que a rotina operacional permaneça simples. Quem vende ou fatura no dia a dia não deve gastar tempo decifrando códigos de erros de Notas Técnicas.
A tecnologia como camada de proteção operacional
Sistemas de gestão na nuvem assimilam mudanças legais em tempo real. Quando o fisco atualiza uma estrutura XML ou cria uma nova validação como a Regra UB16-10, o ERP atualiza as tabelas de parâmetro em segundo plano, mantendo o usuário protegido.
A plataforma Omie foi projetada para absorver essa volatilidade fiscal sem interromper a operação comercial. Por meio dos Cenários Fiscais inteligentes e do Motor de Inteligência Artificial Fiscal (IAF), o sistema analisa a origem e o destino da venda, identifica a tributação do NCM cadastrado e gera as tags da NT 2025.002 de forma automática.
Ao cadastrar um pedido no ERP Omie, as alíquotas do IVA Dual são calculadas nativamente, efetuando os expurgos cabíveis e transmitindo a NF-e à Sefaz em poucos segundos. Essa integração nativa reflete os dados em tempo real no controle de estoque, no fluxo de caixa e no Painel do Contador, garantindo consistência total entre a operação do negócio e as obrigações fiscais.
Perguntas frequentes sobre a NF-e na Reforma Tributária
As empresas do Simples Nacional precisam preencher as novas tags do IVA Dual em 2026?
Na etapa de testes de 2026, as empresas do Simples mantêm a emissão sob as regras tradicionais do DAS. A obrigatoriedade de informar os campos do IBS e da CBS abrange prioritariamente os contribuintes do Lucro Real e do Lucro Presumido. A partir de 2027, as optantes pelo Simples que preferirem recolher o IVA Dual pelo regime normal passarão a utilizar a estrutura completa do XML.
O que fazer caso a nota apresente a Rejeição 310?
A Rejeição 310 indica divergência entre o somatório do IBS e da CBS calculado nos itens e os valores informados nos campos totais do documento. A solução exige verificar os critérios de arredondamento de cada item do pedido e reprocessar o XML em um sistema que efetue a totalização com precisão decimal.
Como funciona o expurgo do ICMS e ISS da base do IBS e CBS?
Na fase de convivência entre os sistemas tributários, o ICMS e o ISS cobrados na operação não integram a base de cálculo da CBS e do IBS. O sistema emissor calcula a base líquida subtraindo os impostos antigos do valor bruto da mercadoria para, em seguida, aplicar os percentuais correspondentes ao IVA Dual.
As alíquotas de teste de 2026 (0,1% de IBS e 0,9% de CBS) representam custo extra?
Não. Os valores destacados e recolhidos entre agosto e dezembro de 2026 sob as alíquotas experimentais poderão ser deduzidos dos débitos de PIS e Cofins ou ressarcidos pelo fisco. Essa etapa serve para validar os sistemas de transmissão de dados e garantir estabilidade antes do início definitivo da nova cobrança.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
Prepare sua empresa para a nova NF-e
A preparação para a NF-e na Reforma Tributária vai além de atualizar layouts de arquivos. Trata-se de uma oportunidade para organizar a estrutura de cadastros, sanar divergências de NCM e construir uma gestão financeira mais previsível e segura.
Empresas que se organizam com antecedência garantem fluidez no faturamento, previnem travamentos na Sefaz e transformam uma mudança legal em vantagem competitiva perante o mercado.
Simplifique a adequação da sua empresa à Reforma Tributária com a tecnologia da Omie. Agende uma demonstração e veja como automatizar sua gestão fiscal com segurança e eficiência.