
A Reforma Tributária no agronegócio reestrutura a cobrança de impostos no campo ao substituir PIS, Cofins, ICMS e ISS pelo IVA Dual (IBS e CBS). A mudança concede desconto de 60% nas alíquotas do setor, introduz a obrigatoriedade do CNPJ Técnico para o produtor pessoa física e estabelece o limite de R$ 3,6 milhões anuais para isenção.
Como funciona o IVA Dual no agronegócio
A promulgação da Reforma Tributária alterou a estrutura fiscal brasileira ao unificar cinco tributos incidentes sobre o consumo em um modelo de Imposto sobre Valor Agregado (IVA) Dual. No nível federal, PIS e Cofins são substituídos pela Contribuição sobre Bens e Serviços (CBS). No âmbito estadual e municipal, o ICMS e o ISS dão lugar ao Imposto sobre Bens e Serviços (IBS).


Para o setor agropecuário, o texto constitucional e suas regulamentações previram um tratamento diferenciado com o intuito de conter a inflação alimentar e preservar a competitividade das exportações brasileiras. Os produtos agropecuários in natura, insumos agrícolas, sementes e defensivos contam com uma redução de 60% nas alíquotas de referência do IBS e da CBS. Além disso, os itens que integram a Cesta Básica Nacional de Alimentos possuem alíquota zero.
Apesar das reduções concedidas, a mecânica operacional do IVA Dual transforma a forma como a cadeia do agronegócio compra, vende e precifica seus produtos. O modelo abandona a cumulatividade tradicional e passa a exigir a comprovação digital e em tempo real de todas as operações fiscais do ecossistema agrícola.
Dados do IODE-PMEs (2026) apontam que o crescimento da atividade econômica das pequenas e médias empresas encerrou o último ano em ritmo moderado de 1,2%, mantendo estabilidade no primeiro bimestre com alta de 0,6%. Paralelamente, o Radar Setorial da Reforma Tributária Omie (2026) indica que 26 dos 76 segmentos analisados na economia possuem elevada exposição às novas regras fiscais, demandando readequação nos fluxos B2B para evitar a perda de margem operacional.
Compreender a nova lógica de incidência torna-se o primeiro passo para reorganizar o fluxo financeiro da propriedade rural. O produtor que antecipa o mapeamento de suas notas de entrada e saída identifica gargalos operacionais antes da entrada em vigor das novas alíquotas.
A preparação eficiente exige a revisão detalhada do cadastro de fornecedores, o alinhamento com a contabilidade especializada e a adoção de sistemas de gestão capazes de processar o imposto de forma automática. A clareza no entendimento da norma proporciona segurança jurídica para tomar decisões de investimentos em maquinários e expansão de área sem comprometer o caixa do negócio.
O produtor rural pessoa física em 2027: limite de R$ 3,6 milhões e opção de regime
O ponto de virada para a gestão fiscal do produtor rural pessoa física ocorre em 2027, momento em que passam a vigorar as regras de transição do IVA Dual. A legislação fixa o limite de faturamento bruto anual de R$ 3,6 milhões por propriedade ou grupo familiar para determinar o enquadramento tributário do produtor individual.
O produtor rural, pessoa física, com faturamento anual de até R$ 3,6 milhões, não é considerado contribuinte obrigatório do IBS e da CBS. Nessa condição, suas vendas de produtos agrícolas ocorrem sem a incidência direta desses impostos, simplificando a rotina administrativa de quem opera em menor escala.
Entretanto, a não inclusão obrigatória no regime do IVA traz um desdobramento para as vendas destinadas a pessoas jurídicas, como indústrias, cooperativas e tradings. Quando o produtor isento vende para uma empresa pagadora do IVA, seu comprador tem direito a um crédito presumido, cujo percentual é fixado em lei para compensar a ausência de destaque de imposto na nota de origem.
Por outro lado, o produtor rural pessoa física que fatura até R$ 3,6 milhões possui a faculdade de optar por se tornar contribuinte regular do IBS e da CBS. A escolha por essa opção permite que o produtor tome créditos integrais sobre as compras de insumos, óleo diesel, energia elétrica e máquinas agrícolas, transferindo os créditos gerados diretamente para seus clientes PJ.
Analisar os cenários de faturamento e o perfil dos compradores é crucial para definir a melhor estratégia tributária. Detalhes sobre o impacto do teto de faturamento estão disponíveis no estudo sobre as regras do produtor rural em 2027. O produtor rural que ultrapassa a marca de R$ 3,6 milhões anuais entra automaticamente no regime do IVA Dual, devendo recolher IBS e CBS com o desconto setorial de 60%.
O risco de optar pelo regime incorreto envolve o encarecimento do produto final para grandes compradores ou a perda indesejada de margem financeira pelo acúmulo de insumos tributados sem direito a crédito. A oportunidade reside na utilização da escolha de regime como ferramenta de diferenciação comercial no mercado de commodities e hortifrúti.
Para garantir escolhas acertadas, o produtor rural deve simular periodicamente o volume de compras tributadas frente ao volume de vendas destinadas à indústria. Organizar essa rotina projeta o impacto financeiro da safra com precisão, assegurando a evolução sustentável da propriedade agrícola.
Leia também: Reforma Tributária para pessoa física: quem precisará agir como empresa a partir de 2027.
CNPJ Técnico para produtores rurais: estrutura, obrigatoriedade e emissão de notas
A implantação do CNPJ Técnico representa a principal alteração cadastral para o produtor rural pessoa física na Reforma Tributária. A Secretaria da Receita Federal do Brasil desenvolveu esse mecanismo para permitir que pessoas físicas que exploram atividade agropecuária sejam identificadas no ambiente do IVA Dual sem a necessidade de constituir uma pessoa jurídica tradicional (PJ comercial).
O CNPJ Técnico não transforma a pessoa física em empresa sob o ponto de vista do Direito Civil ou do Imposto de Renda Pessoa Física (IRPF). Ele atua exclusivamente como uma inscrição fiscal simplificada vinculada ao CPF do produtor e ao Cadastro Imobiliário Brasileiro (CIB) de cada imóvel rural explorado.
| Característica | CNPJ Comercial (Pessoa Jurídica) | CNPJ Técnico (Produtor Rural PF) |
|---|---|---|
| Natureza Jurídica | Sociedade Empresária ou LTDA | Inscrição Fiscal vinculada ao CPF |
| Tributação do Lucro | Lucro Real, Presumido ou Simples | IRPF (Livro Caixa ou Alíquota do Agro) |
| Finalidade Fiscal | Recolhimento de impostos corporativos | Identificação no IVA Dual (IBS/CBS) |
| Rastreabilidade | Matriz e Filiais empresariais | Unidade Imobiliária Rural (CIB / IE) |
| Obrigatoriedade NF-e | Emissão de Nota Fiscal PJ | Emissão de Nota Fiscal Eletrônica (NF-e) |
A obrigatoriedade da adoção do CNPJ Técnico decorre da exigência de rastreabilidade plena das operações com IBS e CBS. Por meio deste registro, o Fisco acompanha a geração e o aproveitamento de créditos tributários por propriedade rural, vinculando a compra de insumos à produção colhida e comercializada no mesmo estabelecimento.
O impacto prático imediato recai sobre a emissão da Nota Fiscal Eletrônica (NF-e) e da Nota Fiscal do Produtor Rural Eletrônica (NFP-e). Todas as aquisições de fertilizantes, defensivos, sementes e óleo diesel deverão indicar o CNPJ Técnico do imóvel destinatário. Da mesma forma, as saídas de grãos, gado, leite ou hortifrúti indicarão o mesmo registro para repasse de créditos ao comprador.
A falta de cumprimento dos requisitos do registro ou falhas na vinculação das notas podem resultar em travamento na emissão de documentos fiscais, retenção de mercadorias no transporte intermunicipal e perda do direito aos créditos de insumos. As regras de aplicação da norma são detalhadas no guia do Comitê Gestor do IBS, que centraliza o repositório de cadastro e créditos.
Adequar a documentação das fazendas antes do início das exigências oficiais elimina retrabalhos no meio da colheita. O cadastramento correto garante que cada real investido no plantio seja convertido em abatimento tributário na venda da safra, fortalecendo a governança patrimonial da família produtora.
Créditos tributários e formação de preço: como evitar perdas na cadeia do agro
A espinha dorsal da Reforma Tributária repousa sobre o princípio da não cumulatividade plena. Sob essa sistemática, todo valor de IBS e CBS recolhido nas etapas anteriores da cadeia gera um crédito equivalente para o adquirente, contanto que o bem ou serviço seja utilizado na atividade econômica do contribuinte.
No agronegócio, essa regra abrange a aquisição de fertilizantes, agroquímicos, sementes, rações, energia elétrica consumida no pivô de irrigação, combustível do maquinário e contratação de fretes. Ao contrário do modelo antigo, em que diversos insumos sofriam com a cumulatividade residual ou com impedimentos estaduais no aproveitamento do ICMS, o IVA Dual permite a recuperação financeira do tributo pago na compra.
Entretanto, a efetivação desses créditos está condicionada ao pagamento efetivo do imposto na etapa anterior por meio do sistema Split Payment. Essa tecnologia realiza a retenção e o recolhimento automático do IBS e da CBS no momento exato em que a liquidação financeira da fatura ocorre via instituição bancária ou meio de pagamento eletrônico.
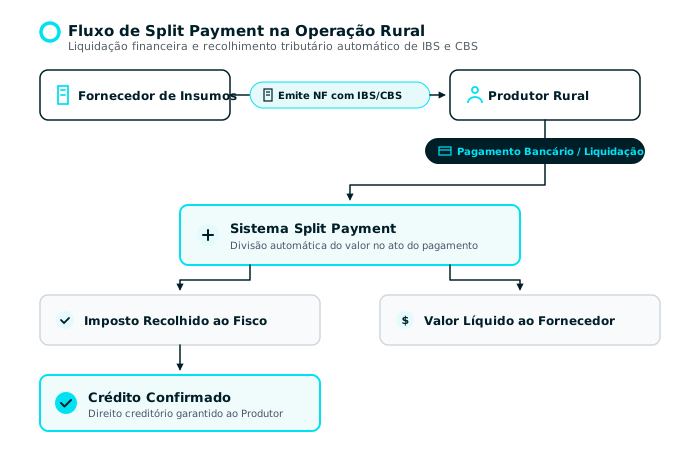
Para a gestão de caixa da propriedade rural, o Split Payment altera a dinâmica do capital de giro. Como o imposto é separado automaticamente no pagamento da nota, a empresa ou o produtor não retém o valor correspondente ao tributo em sua conta corrente até a data de vencimento da guia mensal.
O risco financeiro reside na compra de insumos de fornecedores irregulares ou no recebimento de notas fiscais emitidas incorretamente. Sem a liquidação do tributo via Split Payment, o crédito tributário não é homologado no sistema do Fisco, transformando o imposto pago em custo direto e reduzindo a margem de lucro da atividade agrícola.
A oportunidade estratégica está em estruturar uma política rigorosa de homologação de fornecedores e padronização das rotinas de compras. O produtor rural que domina o gerenciamento de seus créditos consegue precificar sua safra de maneira mais agressiva no mercado de exportação e processamento industrial.
Para evitar surpresas no fluxo de caixa durante os meses de plantio e colheita, o gestor deve implementar rotinas automáticas de conciliação entre as notas fiscais recebidas e as liquidações bancárias efetuadas. A tecnologia garante a identificação instantânea de divergências fiscais, preservando o saldo de créditos da propriedade.
Leia também: Reforma Tributária no agronegócio: CNPJ, Split Payment e gestão.
Tecnologia e governança no campo: o caminho para a adaptação sem burocracia
A complexidade da transição fiscal torna inviável a manutenção do controle operacional da propriedade rural por meio de cadernos de campo ou planilhas eletrônicas desconectadas. A simultaneidade do sistema antigo (PIS, Cofins, ICMS, ISS) com o novo sistema (CBS, IBS) entre 2026 e 2032 exige precisão matemática e agilidade na transmissão de dados tributários.
Segundo dados da Sondagem Omie das PMEs (2026), 68% dos empreendedores afirmam que ter um sistema de gestão atualizado é crucial para acompanhar as novas alíquotas e regras fiscais automaticamente. Além disso, o levantamento aponta que 79% dos empresários consideram fundamental contar com o apoio estratégico da contabilidade no planejamento do negócio.
A transição digital no agronegócio demanda a integração total entre os processos operacionais e a escrituração fiscal da fazenda. A emissão de notas de entrada, saídas, controle de estoques, custos e fluxo de caixa precisam operar em uma plataforma única na nuvem.
O uso de um sistema de gestão preparado para o agro garante a automação de processos essenciais, como a atualização instantânea de tabelas fiscais, a validação do CNPJ Técnico e o cálculo exato do valor a ser recolhido ou creditado via IVA Dual.
A ausência de automação expõe a operação agrícola a riscos de autuações fiscais, perda de prazos de ressarcimento e descontrole dos custos de produção. Em contrapartida, a modernização da gestão eleva o padrão de governança da propriedade rural, facilitando o acesso ao crédito de custeio e a linhas de financiamento do Plano Safra.
A preparação deve começar com a digitalização imediata do controle financeiro e a integração com o escritório contábil. A tecnologia simplifica a rotina administrativa do produtor, permitindo que a atenção permaneça focada na produtividade da lavoura e da pecuária.
Perguntas frequentes sobre a Reforma Tributária no agro
O produtor rural pessoa física que fatura até R$ 3,6 milhões é obrigado a pagar o IBS e a CBS?
Não. O produtor rural pessoa física com faturamento bruto anual de até R$ 3,6 milhões possui isenção dos dois impostos sob a nova regra. Ele pode optar voluntariamente por se tornar contribuinte do IBS e da CBS caso deseje gerar créditos tributários integrais para seus clientes da indústria e do comércio B2B.
Como funciona o CNPJ Técnico na emissão da Nota Fiscal do produtor rural?
O CNPJ Técnico é uma inscrição fiscal vinculada ao CPF e ao imóvel rural (CIB) do produtor. Ele deve ser informado em todas as Notas Fiscais Eletrônicas (NF-e) de compra de insumos e de venda de produtos agrícolas para garantir a rastreabilidade e a correta apropriação dos créditos do IVA Dual.
O que acontece com os impostos sobre fertilizantes, defensivos e máquinas agrícolas?
Os insumos agropecuários, sementes, defensivos e máquinas agrícolas contam com uma redução de 60% nas alíquotas do IBS e da CBS. Os impostos pagos nessas aquisições geram créditos tributários para o produtor rural que estiver enquadrado no regime regular de contribuição do IVA Dual.
Como o sistema de pagamento Split Payment afeta o caixa da fazenda?
O Split Payment realiza a retenção e o recolhimento automático do IBS e da CBS no instante em que o pagamento da nota fiscal é processado pelo banco. Isso exige que o gestor rural planeje seu fluxo de caixa considerando apenas o valor líquido das faturas, sem contar com a retenção temporária de impostos em conta corrente.
Qual a importância da tecnologia para adaptar a propriedade rural à Reforma Tributária?
A tecnologia automatiza o cálculo de alíquotas mistas durante o período de transição, valida os registros do CNPJ Técnico e efetua a conciliação bancária alinhada ao Split Payment. O uso de um ERP em nuvem elimina erros manuais e assegura o aproveitamento correto dos créditos tributários do agronegócio.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
Próximos passos para proteger a rentabilidade da sua operação agrícola
A Reforma Tributária no agronegócio estabelece um novo divisor de águas para a competitividade no campo. A combinação entre desconto de 60% nas alíquotas, implementação do CNPJ Técnico e a regra de opção para o limite de R$ 3,6 milhões exige que o produtor rural adote uma postura proativa antes das datas-limite de transição.
O caminho para resguardar as margens da propriedade rural envolve a análise detalhada dos números da safra, o planejamento tributário conjunto entre produtor e contador e o abandono definitivo de controles manuais em favor da tecnologia integrada.
A adoção de ferramentas modernas de gestão transforma obrigações fiscais em inteligência financeira para o negócio agrícola. O produtor que estrutura sua governança ganha previsibilidade, reduz custos operacionais e consolida sua posição no mercado agropecuário nacional.
Para garantir que a sua operação no campo atravesse essa transformação com total segurança e máxima eficiência, conheça o sistema de gestão da Omie e descubra como automatizar sua gestão fiscal e financeira com a melhor tecnologia do mercado.