
A transição do sistema tributário brasileiro representa a maior transformação da gestão empresarial das últimas décadas. Para o profissional da Contabilidade, essa mudança exige uma virada de chave imediata: sair de uma postura focada no cumprimento de obrigações acessórias, apuração de guias e envio de declarações, para assumir a linha de frente do planejamento financeiro e estratégico das companhias.
O mercado exige respostas rápidas e fundamentadas, e os empresários precisam de direcionamento seguro sobre como repassar custos, adequar a precificação e escolher os melhores regimes tributários. Por isso, preparar a sua empresa contábil com antecedência garante previsibilidade, segurança e um ganho expressivo de competitividade na atração de novas contas, blindando sua base atual contra a concorrência.


A partir de agora, o verdadeiro desafio, que separa os negócios que vão crescer daqueles que vão encolher, consiste em operacionalizar a legislação dentro da carteira atual de clientes. É preciso tangibilizar os honorários corretamente para absorver essa nova demanda analítica e utilizar a tecnologia adequada para estruturar a operação e eliminar passivos fiscais.
O que muda na rotina da Contabilidade com a Reforma Tributária?
A essência da aprovação da Emenda Constitucional 132/2023 está na simplificação do consumo. O antigo formato, sustentado por cinco tributos fragmentados (PIS, Cofins, IPI, ICMS e ISS), dá lugar ao Imposto sobre Valor Agregado (IVA) Dual. Teremos a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), gerido de forma compartilhada por estados e municípios.
Essa alteração estrutural extingue a guerra fiscal e acaba com os benefícios baseados na origem da produção, uma vez que a tributação passa a ocorrer no destino, onde o produto ou serviço é consumido. Para a Contabilidade, o impacto prático atinge o coração do setor fiscal e altera o fluxo de recebimento de documentos. Entender o comportamento de consumo do brasileiro é essencial para antecipar como os clientes vão reagir às novas regras.
A apuração de múltiplos tributos com bases de cálculo distintas, alíquotas fracionadas e exceções infinitas será substituída por um sistema de base ampla e não cumulativo pleno. Na teoria jurídica, a simplificação é evidente. Na prática operacional da empresa contábil, a fase de transição trará uma complexidade temporária, que demandará extrema organização. Durante o período de convivência entre os dois sistemas, as equipes fiscais precisarão apurar o modelo antigo e o novo simultaneamente.
A não cumulatividade plena do IBS e da CBS exige que o contador garanta o registro impecável de todas as notas fiscais de entrada. Dessa forma, o cliente só conseguirá abater os créditos gerados na cadeia produtiva se o documento fiscal estiver perfeitamente classificado. Qualquer falha na escrituração de uma compra representará perda imediata de dinheiro para o empresário, impactando o fluxo de caixa na veia.
Ao buscar compreender o que esperar da Reforma Tributária na Contabilidade, o gestor do escritório percebe que precisa alinhar sua equipe para auditar processos de compra dos clientes, e não apenas calcular as guias de pagamento no final do mês. Riscos de autuações por divergência de informações serão altos para quem mantiver processos baseados em digitação manual de notas. Por outro lado, a oportunidade de monetizar a inteligência tributária se consolida. O contador que mapear a cadeia de suprimentos e estancar vazamentos de créditos se tornará o ativo mais valioso da empresa atendida.
A percepção do cliente: o que as pequenas e médias empresas esperam do contador
Existe uma falsa percepção no mercado contábil de que os pequenos e médios empresários estão alheios ao tema, aguardando leis complementares para começar a se preocupar. Os dados concretos provam exatamente o oposto.
Segundo dados da Sondagem Omie das Pequenas e Médias Empresas (1º semestre de 2026), 34% dos empreendedores apontam o aumento de impostos como o seu principal receio com a transição. Logo em seguida, os impactos no fluxo de caixa preocupam 19% dos empresários, enquanto a falta de orientação clara afeta 18%. O medo da penalidade tributária e da perda de margem de lucro tira o sono de quem empreende.
A pesquisa revela um dado fundamental que deve nortear o planejamento estratégico da classe contábil: 79% das pequenas e médias empresas avaliam como "muito importante" ter o apoio estratégico do contador para ajudar no planejamento do negócio. Isso se deve ao fato de o mercado ansiar por direcionamento prático, e o empresário já ter compreendido que precisa de um guia técnico para não comprometer sua sustentabilidade nos próximos anos.
O levantamento mostra que metade do mercado (50%) já participou de reuniões ou eventos organizados pelo contador sobre a Reforma. Contudo, 37% afirmam que ainda não tiveram esse contato, mas esperam uma ação proativa e urgente do escritório. O momento exige assumir a postura de estrategista contábil na Reforma Tributária e preencher esse espaço rapidamente. Quem adota o silêncio e a inércia transfere sua base de clientes para concorrentes mais consultivos. Para estruturar essa abordagem, vale revisar como fazer o planejamento tributário dos clientes contábeis de forma estratégica.
Além do contato humano especializado, a adaptação depende de infraestrutura tecnológica. A mesma sondagem aponta que 68% das PMEs consideram crucial o uso de um sistema de gestão atualizado para acompanhar as novas alíquotas de maneira automática. O cliente já tem a clareza de que planilhas avulsas e troca de e-mails com PDFs não suportarão a velocidade e a precisão exigidas pela transição.
Simples Nacional e a transição: o ponto de inflexão de 2027
A maior, mais complexa e mais urgente decisão estratégica que as Contabilidades tomarão nos próximos anos envolve a base de clientes optantes pelo Simples Nacional. O regime diferenciado e favorecido não será extinto, pois é protegido constitucionalmente, mas passará por uma reformulação em sua atratividade comercial.
O estudo do Radar Setorial da Reforma Tributária Omie (julho de 2026) escancara a dimensão dessa análise, identificando 26 segmentos com elevada exposição à transição tributária. Juntos, eles concentram aproximadamente 2 milhões de empresas ativas. Desse montante, 1,1 milhão são optantes pelo Simples Nacional, representando 58% do total de empresas ativas nesses segmentos.
Como o próprio estudo alerta, a exposição elevada não significa um prejuízo imediato. Trata-se de uma medida de esforço de adaptação. Setores muito expostos são aqueles que, pela sua posição na cadeia produtiva e pelo perfil dos seus fluxos financeiros, precisarão se mover antes.
Segmentos com alta intensidade de faturamento B2B (operações de venda entre empresas) e baixo potencial de apropriação de créditos sentirão a pressão da cadeia produtiva. O levantamento destaca, por exemplo, o setor de serviços especializados para construção (235 mil empresas no Simples), transporte terrestre (210 mil empresas no Simples) e serviços de tecnologia da informação (178 mil empresas no Simples).
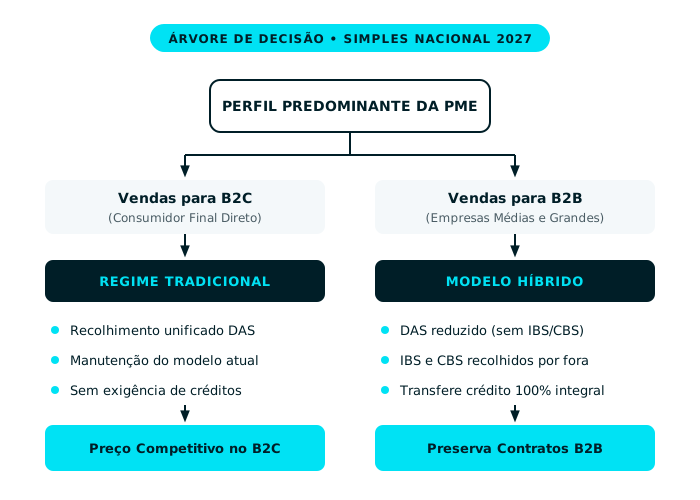
A mecânica é implacável: quando uma empresa do Lucro Real ou Lucro Presumido comprar de um fornecedor do Simples Nacional que se mantiver no regime tradicional de recolhimento, ela só poderá se creditar do valor equivalente ao IBS e CBS efetivamente pago na guia do DAS. Como a alíquota embutida no DAS é pequena, o crédito transferido será mínimo, reduzindo a competitividade do pequeno empresário B2B frente a concorrentes maiores. O cliente corporativo vai exigir o crédito integral.
A partir de 2027, o contador precisará calcular, cliente a cliente, CNPJ a CNPJ, se é mais vantajoso manter a empresa no recolhimento unificado tradicional ou migrar para o modelo híbrido. No modelo híbrido, a empresa recolhe o IBS e a CBS por fora do DAS, pela alíquota cheia, permitindo a transferência de créditos integrais aos seus clientes e mantendo seus contratos B2B seguros. Saber como orientar clientes do Simples Nacional é o ponto de partida para essas simulações.
Realizar essa simulação exige dados financeiros primários altamente precisos. O Indicador Omie de Desempenho Econômico das Pequenas e Médias Empresas (IODE-PMEs) encerrou o ano de 2025 com um crescimento modesto de apenas 1,2% e apresentou um avanço de 0,6% no primeiro bimestre de 2026. Os números mostram que as margens operacionais das PMEs brasileiras continuam extremamente espremidas pelos altos custos de mão de obra e taxas de juros. Um domínio das obrigações acessórias do Simples Nacional é pré-requisito para qualquer planejamento tributário bem executado, que não consuma a pouca liquidez que resta na operação desses negócios.
Custos, precificação e novos modelos de receita na Contabilidade
Aumentar o escopo de serviços oferecidos, absorver a carga de dúvidas diárias e realizar simulações complexas sem revisar a tabela de honorários é o caminho mais rápido para a perda de rentabilidade em um escritório contábil. A fase de transição do IVA Dual exigirá horas adicionais de analistas fiscais seniores, investimentos em treinamentos constantes para a equipe e reuniões frequentes de alinhamento tático com os empresários.
O gestor precisa avaliar os impactos da Reforma Tributária nos custos da Contabilidade para repassar esse impacto estrutural de forma inteligente, sem causar atritos comerciais. A estratégia recomendada envolve separar claramente o serviço de conformidade rotineira (o compliance mensal) da consultoria de transição. O cenário das alíquotas indefinidas na transição reforça a necessidade de precificar por incerteza e não apenas por horas trabalhadas.
Oferecer um pacote de "Diagnóstico de Impacto Tributário" como um produto apartado da mensalidade protege as margens do escritório, ancora o valor da entrega e tangibiliza o conhecimento aplicado.
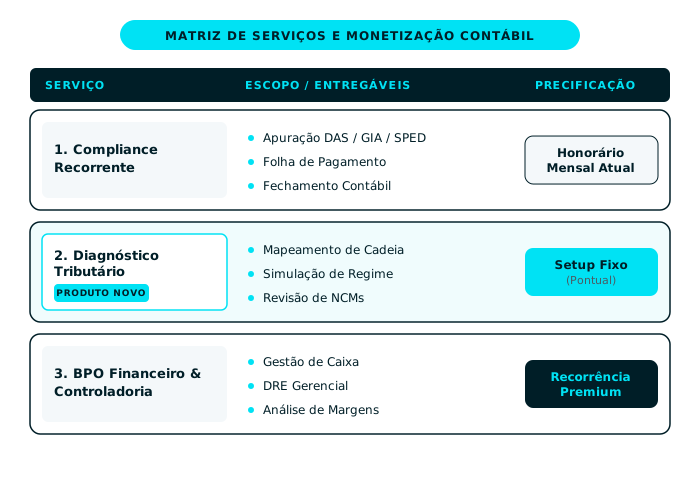
A longo prazo, a padronização das regras de incidência e a unificação das obrigações acessórias reduzirão consideravelmente o tempo gasto com apurações braçais complexas. Isso liberará uma capacidade produtiva imensa dentro das empresas, permitindo escalar serviços de alto valor agregado, como o BPO Financeiro, a gestão de fluxo de caixa e a terceirização de controladoria, blindando as receitas contábeis contra a automação de rotinas básicas.
Leia também: Insegurança Jurídica na Reforma Tributária: como sobreviver a dois sistemas paralelos.
Os impactos do cronograma de transição no planejamento da Contabilidade
O tempo de preparação é o ativo financeiro mais valioso das empresas contábeis neste exato momento. O cronograma oficial de implementação estabelece fases bem delimitadas, e adiar a estruturação interna vai gerar um gargalo insustentável de atendimento nos próximos meses.
A cobrança dos novos impostos começará em modelo de teste, com uma alíquota de 0,9% para a CBS e 0,1% para o IBS. Essa fase inicial vai permitir que a compensação ocorra com os tributos atuais, funcionando como um laboratório de conformidade. A extinção definitiva do PIS e da Cofins, que serão substituídos integralmente pela CBS no período de transição em 2026, marcará a primeira grande ruptura prática na rotina diária das pequenas e médias empresas. Logo na sequência cronológica, o ICMS e o ISS passarão por uma redução progressiva ao longo de anos, enquanto as alíquotas do IBS subirão proporcionalmente até a substituição total.
Gerenciar essa convivência simultânea de sistemas demanda uma urgência baseada puramente em fatos operacionais. Falsas sensações de conforto, muitas vezes, paralisam os contadores, e aqueles que travam seus planejamentos aguardando que até a última linha da regulamentação complementar esteja perfeita enfrentam severos riscos operacionais e perda de oportunidade de mercado. Acompanhar o cronograma do IBS e CBS em 2026 é o primeiro passo para não ser surpreendido pelas mudanças.
As regras e os pilares fundamentais do IVA Dual, como a não cumulatividade plena, a tributação no destino e a base ampla, já estão consolidados. O momento atual exige auditar o cadastro de produtos dos clientes (higienização de NCMs), revisar contratos de longo prazo, especialmente em locação de equipamentos, franquias e serviços continuados, e treinar a equipe fiscal para as novas obrigações acessórias. Antecipar essas rotinas purifica a base de dados hoje, elimina o retrabalho futuro e distribui a carga operacional da empresa de maneira linear, evitando congestionamento de demandas.
Leia também: Licitações e o IVA Dual: o que empresários e contadores precisam saber agora.
A tecnologia como blindagem: por que o ERP é o motor da Contabilidade moderna
Erros de digitação, classificações fiscais incorretas por desatenção humana e falta de integração entre os departamentos de vendas e finanças custarão muito caro sob o rigoroso modelo do IVA. A Receita Federal e as Secretarias Estaduais aplicarão inteligência artificial no cruzamento massivo de dados das notas fiscais eletrônicas em tempo real, eliminando margens para inconsistências. Mudanças cadastrais como o novo CNPJ alfanumérico são mais um sinal de que a digitalização do fisco não tem volta.
Para proteger o balanço da Contabilidade e a saúde financeira dos clientes, a tecnologia atua como a principal barreira de contenção e auditoria. O Omie traduz a complexidade da legislação em tecnologia fluida, permitindo que o foco do contador permaneça no crescimento seguro da sua carteira. O uso de um ERP estruturado em nuvem garante que a empresa contábil acesse as informações financeiras da PME sem a necessidade de solicitar malotes físicos, cobrar o envio de arquivos XML no fim do mês ou tentar conciliar planilhas desconexas.
Na prática operacional, a integração nativa resolve os piores gargalos. O motor fiscal automático da Omie garante a parametrização precisa de impostos, regras de exceção e alíquotas, alimentando o faturamento e a escrituração fiscal de forma transparente para o usuário final. Quando uma nota fiscal de venda é emitida pelo cliente utilizando o sistema, o impacto é sistêmico: o estoque é atualizado, o contas a receber é projetado no fluxo de caixa, os tributos incidentes são calculados e as informações exatas são geradas para a conciliação bancária inteligente. O empresário apenas opera o negócio; a conformidade ocorre nos bastidores.
Toda essa inteligência de dados transacionados culmina no Painel do Contador. Essa interface exclusiva e consolidada permite que o profissional contábil acompanhe as pendências de toda a sua carteira de clientes em uma única tela, possibilitando auditar fechamentos de meses, verificar alertas de divergências e exportar os dados integrados diretamente para o sistema contábil da empresa, eliminando 100% da redigitação. Além disso, a DRE Gerencial é formada simultaneamente ao fluxo de caixa diário, entregando ao contador uma visão executiva impecável para apresentar ao cliente em reuniões de consultoria.
Quando o Omie absorve a complexidade das atualizações de alíquotas e do processamento de dados transacionais, o contador ganha tempo livre produtivo. Esse tempo é a moeda de troca necessária para atuar de forma consultiva, orientando o cliente sobre o planejamento da Reforma Tributária embasado em dados reais, atualizados e completamente livres de manipulação manual.
FAQ — Reforma Tributária para escritórios contábeis
A Reforma Tributária acaba com o Simples Nacional?
Não. O regime do Simples Nacional está protegido pela Constituição Federal e continuará existindo como um modelo de tributação favorecida. A principal alteração prática envolve a possibilidade de a empresa optar por um modelo de apuração híbrido. Nesse formato, a PME recolhe o IBS e a CBS fora da guia unificada do DAS, pagando a alíquota cheia desses dois tributos, para permitir a transferência integral de créditos tributários aos seus clientes do regime não cumulativo. Essa escolha preserva a competitividade das pequenas empresas em negociações B2B, evitando que percam grandes contratos.
Como cobrar por serviços de adequação e diagnóstico da Reforma Tributária?
O modelo financeiro ideal para empresas contábeis é estruturar a cobrança separando a rotina fiscal tradicional da consultoria especializada em transição. A recomendação prática é criar um pacote de "Diagnóstico Tributário" com um valor fixo de projeto (setup fee). Esse escopo deve englobar o mapeamento da cadeia de fornecedores, revisão completa de NCMs, simulação de preços sob o novo modelo e orientação matemática sobre a escolha do modelo ideal do Simples Nacional (tradicional ou híbrido). Esse formato gera uma linha de receita nova e lucrativa sem inflacionar artificialmente os honorários mensais vigentes de forma permanente.
Qual é o principal impacto do IBS e CBS na rotina contábil?
O impacto imediato será gerenciar a complexidade da transição. As Contabilidades enfrentarão um período de convivência, precisando apurar as regras do sistema antigo (PIS, Cofins, ICMS, ISS) e do novo modelo (IBS e CBS) simultaneamente. Além disso, a base ampla de incidência do IVA Dual e a não cumulatividade plena exigirão um controle muito mais rígido sobre o registro exato das notas fiscais de entrada. O contador precisará garantir que nenhum documento fique de fora da escrituração para assegurar a correta apropriação dos créditos financeiros, que agora representam dinheiro direto no caixa do cliente.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
Conclusão e próximos passos
A jornada de adaptação à Reforma Tributária divide o mercado contábil brasileiro em dois grupos muito distintos. Os profissionais que encaram a mudança como uma ameaça operacional continuarão submersos em burocracia, lutando de forma reativa contra o cronograma de transição e reduzindo suas margens de lucro. Já as Contabilidades e consultorias que enxergam a necessidade de liderar a estratégia financeira dos seus clientes assumirão o protagonismo da nova economia, aumentando seu ticket médio e a retenção de contas.
Garantir o sucesso e a escalabilidade nessa jornada depende de dois pilares indissociáveis: informação estruturada e tecnologia de ponta. O trabalho de digitação mecânica perdeu seu valor de mercado; a capacidade analítica de simular cenários e propor caminhos financeiros seguros tornou-se o grande diferencial do contador contemporâneo. O empresário está disposto a pagar por segurança e direcionamento.
Dar o próximo passo rumo ao crescimento exige ter as ferramentas institucionais e tecnológicas corretas ao seu lado. Conheça as vantagens exclusivas e transforme o seu modelo de atendimento por meio do programa de Parceria Omie. Centralize a gestão dos seus clientes, ganhe produtividade com processos automatizados na nuvem, acesse treinamentos especializados e utilize a tecnologia a favor do crescimento sustentável e lucrativo da sua empresa contábil.