
O Imposto Seletivo é um tributo extrafiscal criado pela Reforma Tributária para desestimular o consumo de bens e serviços prejudiciais à saúde e ao meio ambiente. Ele incide sobre itens como bebidas, veículos e mineração, não gerando crédito tributário para o comprador nas operações B2B.
A transição para o novo modelo de impostos no Brasil altera a forma como o dinheiro circula entre fornecedores, empresas e consumidores. Em meio à unificação de tributos e à criação do IVA Dual, surge uma figura inédita na nossa legislação: o Imposto Seletivo.


Se você gerencia uma indústria, atua no comércio atacadista ou lidera uma rede varejista, compreender a mecânica desse tributo deixou de ser um diferencial competitivo, passando a ser uma questão de sobrevivência financeira. Diferente dos impostos tradicionais focados apenas em arrecadação, essa nova cobrança possui um comportamento agressivo na formação de custos das empresas.
Compreender essa dinâmica exige olhar para o DRE Gerencial, avaliar a margem de contribuição e mapear como a falta de repasse de créditos vai comprimir o caixa de quem não se antecipar.
O que é o Imposto Seletivo e por que ele foi criado?
A espinha dorsal da Reforma Tributária brasileira é a simplificação. Cinco tributos antigos (PIS, Cofins, IPI, ICMS e ISS) dão lugar a dois novos: a Contribuição sobre Bens e Serviços (CBS), gerida pela União, e o Imposto sobre Bens e Serviços (IBS), gerido por estados e municípios. Essa dupla forma o chamado IVA Dual, e tem uma lógica simples: você paga o imposto sobre o valor que adicionou ao produto e abate o que foi pago na etapa anterior.
Porém, o Governo Federal precisava de um mecanismo para substituir a função regulatória que o antigo IPI exercia. Nasce aí o Imposto Seletivo (IS).
Também apelidado pelo mercado de "imposto do pecado", ele carrega uma premissa clara de extrafiscalidade, com o objetivo de encarecer intencionalmente o preço final de produtos considerados nocivos à saúde humana ou ao meio ambiente. A ideia é que, pesando no bolso, o consumo dessas categorias diminua.
Entender a fundo o papel dessa taxação extra requer atenção aos detalhes operacionais. Para uma visão histórica sobre como essa cobrança foi desenhada no Congresso Nacional, vale consultar os bastidores do imposto do pecado.
Quais produtos e serviços pagam o Imposto Seletivo?
Nem todo CNPJ precisará recolher o Imposto Seletivo diretamente, mas milhares de empresas sofrerão seus efeitos indiretos. A lei determina a incidência sobre a produção, extração, comercialização ou importação de categorias específicas.
A lista de alvos foi intensamente debatida e delineia os setores que precisarão de revisões drásticas em suas planilhas de custos. Abaixo, as categorias já citadas na regulamentação e o motivo da incidência:
| Categoria | Momento da incidência | Justificativa regulatória |
|---|---|---|
| Bebidas alcoólicas e açucaradas | Produção, comercialização ou importação. | Desestimular consumo com impacto na saúde pública. |
| Produtos do tabaco | Fabricação e importação, inclusive por pequenas indústrias. | Política sanitária de redução de consumo. |
| Veículos | Produção e importação. | Critérios ambientais e de eficiência energética. |
| Bens minerais e petróleo | Extração, inclusive quando destinada à exportação. | Exceção constitucional à imunidade de exportação. |
Caso o seu mix de produtos envolva algum desses itens, a estruturação do seu catálogo de NCMs (Nomenclatura Comum do Mercosul) precisará de uma auditoria rigorosa. Para entender a definição legal dessas categorias, vale acompanhar os impactos práticos do Imposto Seletivo.
A pegadinha do B2B: por que o Imposto Seletivo não gera crédito tributário?
Chegamos ao ponto crítico da nova legislação. A regra de ouro da Reforma Tributária é a não cumulatividade plena do IBS e da CBS. Se você compra matéria-prima, o imposto pago pelo fornecedor vira crédito tributário para abater o imposto que você pagará na venda. Isso desonera a cadeia produtiva.
O Imposto Seletivo quebra essa regra.
A lei proíbe que o valor pago a título de Imposto Seletivo seja utilizado como crédito por quem adquire o produto. Se uma distribuidora compra um lote de bebidas de uma indústria, o IS cobrado na saída da fábrica é incorporado integralmente ao custo de aquisição da distribuidora e não vira crédito no fim do mês.
Isso cria um efeito cascata brutal para negócios Business to Business (B2B). O imposto se transforma em custo direto, achatando margens e exigindo reavaliações imediatas de contratos.
Para visualizar como essa mecânica opera dentro do caixa de uma empresa, observe o fluxo comparativo abaixo:
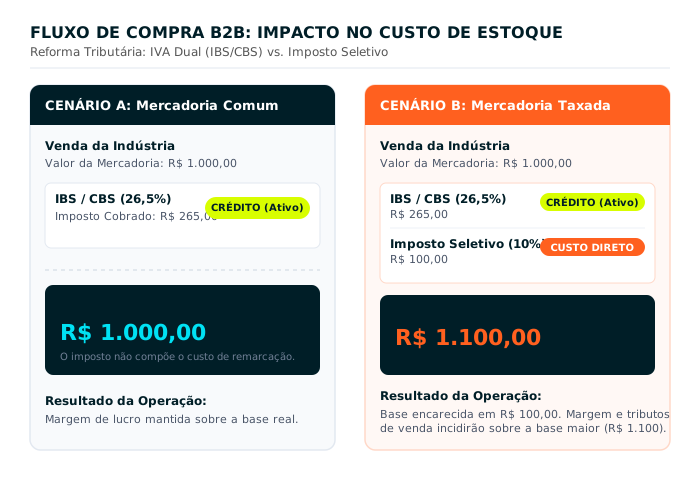
Essa trava exige que o setor de compras e o planejamento financeiro trabalhem lado a lado. Comprar de indústrias mal enquadradas ou errar a formação do preço de venda com base no custo antigo resultará em prejuízo líquido imediato.
Leia também: Imposto Seletivo: o impacto para empresas e consumidores.
Impactos práticos nas empresas: precificação, margem e capital de giro
Quando um custo direto entra na operação sem a possibilidade de recuperação tributária, o gestor se depara com o clássico dilema do repasse. Absorver o impacto do Imposto Seletivo significa corroer a própria margem de lucro; repassar o valor integralmente para o preço final significa arriscar a competitividade e perder clientes.
O mercado já demonstra forte apreensão com esse cenário. De acordo com a Sondagem Omie das Pequenas e Médias Empresas, estudo inédito divulgado no 1º semestre de 2026, 34% dos pequenos e médios empreendedores brasileiros apontam o aumento de impostos como o seu maior receio imediato. Mais alarmante ainda: 38% dos gestores afirmam que estão apenas "buscando informações preliminares" e ainda não iniciaram qualquer planejamento prático para as novas regras.
Essa inércia é perigosa. O Radar Setorial da Reforma Tributária (julho/2026), desenvolvido pelo Grupo de Estudos Econômicos da Omie, identificou 26 segmentos com altíssima exposição às mudanças de regras. Setores de serviços com forte dependência de insumos (como manutenção, logística e tecnologia) enfrentarão desafios severos para proteger o capital de giro. Além disso, a pesquisa aponta que 58% das empresas ativas nesses segmentos altamente expostos são optantes pelo Simples Nacional, o que exigirá decisões estratégicas sobre a permanência ou não no regime nos próximos meses.
A formação de preço precisa abandonar as planilhas estáticas. Um produto que hoje entrega 20% de margem de contribuição pode passar a operar no vermelho caso o Imposto Seletivo embutido no custo de aquisição não seja corretamente provisionado no DRE Gerencial.
Além do repasse, o fluxo de caixa sofrerá com o Split Payment (pagamento dividido). O dinheiro dos tributos será retido diretamente na liquidação bancária da nota fiscal, impedindo que as empresas usem o valor do imposto como capital de giro momentâneo. Para compreender cenários matemáticos detalhados dessa transformação, acesse nossa análise sobre precificação e fluxo de caixa no novo modelo.
Cronograma de transição: o que muda em 2026 e em 2027?
A Reforma Tributária não implementa o modelo ideal da noite para o dia. Existe um processo de transição desenhado para testar os sistemas do governo e permitir que as empresas adaptem seus ERPs e processos.
O cronograma oficial afeta diretamente a entrada do Imposto Seletivo:
- 2026 — o ano de teste: a partir deste ano, inicia-se a fase de adaptação. A CBS entra em vigor com uma alíquota simbólica de 0,9%, e o IBS com 0,1%. O objetivo é homologar as obrigações acessórias e garantir que a tecnologia fiscal do país funcione. O PIS e a Cofins seguem existindo normalmente e o Imposto Seletivo ainda não é cobrado.
- 2027 — a virada de chave: o PIS e a Cofins são definitivamente extintos. A CBS passa a ser cobrada com sua alíquota integral e o IPI é reduzido a zero para a maioria dos produtos (mantido apenas para proteger a Zona Franca de Manaus). O Imposto Seletivo entra em vigor integralmente.
Compreender o espaço de tempo entre o cenário de testes de 2026 e o choque de realidade em 2027 é fundamental, sobretudo porque a transição dos créditos de PIS e Cofins ocorre em paralelo. Todo o ecossistema de fornecedores precisa ser renegociado antes que a virada de chave aconteça — um movimento que exige entender a transição do IPI para o Imposto Seletivo.
Como preparar sua empresa para o Imposto Seletivo em 5 passos estratégicos
A transição tributária premia negócios organizados. Em vez de aguardar a virada do ano para descobrir como a sua lucratividade será atingida, adote um plano de ação tático. A preparação envolve alinhar a gestão de compras, a controladoria e a tecnologia da empresa.
Siga estes cinco passos fundamentais:
- Mapeamento de NCMs e enquadramento de produtos: faça uma auditoria na sua base de itens. Um código NCM desatualizado no cadastro pode classificar um produto isento como alvo do Imposto Seletivo, gerando pagamentos indevidos que jamais retornarão ao caixa.
- Recálculo do DRE Gerencial e simulação de margens: extraia os relatórios atuais e simule a inclusão do IS como custo direto nos produtos impactados. Avalie qual será a nova margem de contribuição.
- Revisão contratual com clientes e fornecedores: acordos de fornecimento de longo prazo precisam de cláusulas de reequilíbrio financeiro. Se você fornece para grandes indústrias, elas vão exigir saber como você repassará (ou absorverá) as novas alíquotas.
- Alinhamento estratégico com a consultoria contábil: o contador deixa de ser o despachante de guias e assume a cadeira de conselheiro financeiro. Reúna-se com seu escritório contábil para definir se a permanência no Simples Nacional continuará vantajosa diante da restrição de créditos do novo sistema.
- Atualização tecnológica e automação via ERP: depender de cálculos manuais ou planilhas fragmentadas durante a implementação de alíquotas dinâmicas é abrir a porta para multas pesadas e quebra de caixa.
Veja como essa dinâmica funciona na tomada de decisão gerencial:
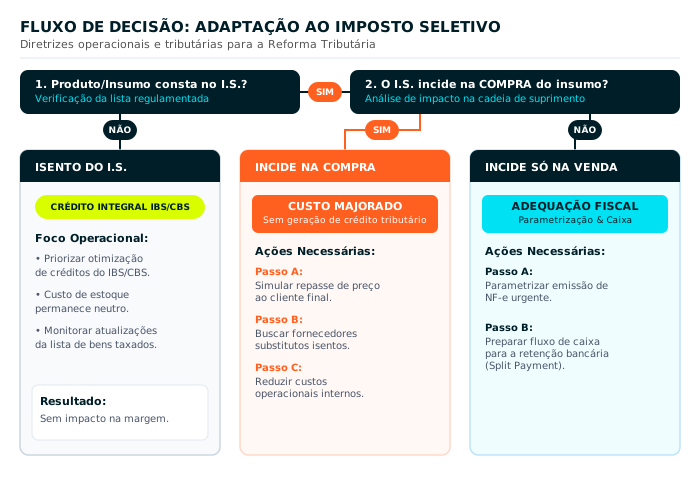
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
Perguntas frequentes sobre o Imposto Seletivo
Quem opta pelo Simples Nacional pagará o Imposto Seletivo?
Sim, caso a empresa do Simples Nacional atue na fabricação, extração ou importação direta de bens sujeitos à taxação extrafiscal (como cervejarias artesanais ou pequenas indústrias de tabaco). O valor do Imposto Seletivo será cobrado "por fora" da guia unificada do DAS, exigindo recolhimento à parte.
O Imposto Seletivo incide na exportação?
A regra geral da Reforma Tributária assegura imunidade para as exportações, garantindo a competitividade do produto brasileiro no exterior. Contudo, há exceções previstas na Constituição, especificamente para a extração de bens minerais e petróleo, que podem ser sobretaxados mesmo quando destinados ao mercado externo.
Qual é a alíquota exata do Imposto Seletivo para o meu produto?
As alíquotas exatas ainda estão em fase de parametrização no Congresso Nacional e serão definidas por meio de leis ordinárias até 2027. Sabe-se, no entanto, que a cobrança poderá ocorrer por percentual sobre o valor (ad valorem), por unidade de medida (ad rem) ou pela combinação de ambos, variando de acordo com o impacto do produto.
A tecnologia como aliada para atravessar a Reforma Tributária com segurança
A complexidade das novas regras exige velocidade de processamento. Calcular o impacto da CBS, do IBS e a entrada abrupta do Imposto Seletivo no meio do expediente comercial não é tarefa para a mente humana. O próprio mercado reconhece isso: a Sondagem Omie (1º semestre de 2026) cravou que 68% das PMEs consideram crucial o uso de um sistema de gestão atualizado para não errar nos cálculos fiscais.
A Omie construiu seu Sistema de Gestão Empresarial (ERP) com o objetivo de promover a tranquilidade operacional. Em vez de deixar o empresário refém de parametrizações complexas a cada mudança de lei, o motor fiscal automático da Omie trabalha de forma nativa e silenciosa na nuvem.
Quando você emite uma nota fiscal no Omie, o sistema já identifica as alíquotas corretas, interpreta as exceções regionais e, instantaneamente, atualiza o estoque e alimenta o seu DRE Gerencial. O custo do Imposto Seletivo absorvido na compra entra automaticamente na composição do seu Custo da Mercadoria Vendida (CMV), permitindo que você visualize a rentabilidade real do negócio sem precisar redigitar dados. É o fim do retrabalho e a mitigação completa dos riscos de autuação.
Leia também: Adeus PIS, Cofins, ICMS e ISS: o que muda com CBS e IBS.
Antecipação é a melhor defesa contra o Imposto Seletivo
A Reforma Tributária não é uma ameaça ao empreendedor que se antecipa; é uma oportunidade para modernizar processos, enxugar custos invisíveis e elevar o patamar da gestão. As regras mudaram, mas a capacidade de controlar o futuro da sua empresa continua nas suas mãos.
Não espere 2027 chegar para descobrir se a sua operação financeira resistirá à nova legislação. Faça um teste grátis ou agende uma demonstração do sistema de gestão da Omie e descubra como a nossa tecnologia transforma obrigações complexas em crescimento previsível.