
A DeRE (Declaração de Regimes Específicos) é a obrigação acessória criada para apurar e conciliar operações tributárias de empresas submetidas a tratamentos diferenciados sob o IBS e a CBS. Transmitida via APIs conectadas diretamente à Receita Federal, ela exige balancetes contábeis mensais para garantir a conformidade na concessão e apropriação de créditos fiscais.
A promulgação da Emenda Constitucional nº 132 e a regulamentação dos novos tributos sobre o consumo inauguram um período sem precedentes para o ambiente de negócios brasileiro. A transição para o modelo de Imposto sobre Valor Agregado Dual (IVA-Dual), composto pelo Imposto sobre Bens e Serviços (IBS) e pela Contribuição sobre Bens e Serviços (CBS), redefine a forma como empresas compram, vendem, calculam suas margens e prestam contas ao poder público.


Nesse processo de modernização, a fiscalização migra de um modelo reativo, estruturado em fiscalizações tardias e autos de infração retroativos, para uma arquitetura preditiva e em tempo real. A DeRE surge como a peça central dessa engrenagem para setores que possuem regras próprias.
Conhecer a mecânica dessa declaração, seus prazos e seus impactos na gestão operacional é o primeiro passo para preservar a competitividade e a segurança jurídica da sua empresa.
O que é a DeRE e qual o seu propósito no novo sistema tributário
A Reforma Tributária tem como premissa a simplificação por meio da base ampla e da não cumulatividade plena. Cinco tributos históricos (PIS, Cofins, IPI, ICMS e ISS) dão lugar a dois impostos principais com fatos geradores e bases de cálculo idênticos: a CBS, de competência da União, e o IBS, gerido por estados e municípios.
Apesar da busca pela padronização, a complexidade da economia brasileira exige exceções técnicas justificadas por particularidades operacionais ou sociais. Determinadas atividades econômicas não se adaptam à cobrança linear sobre o valor agregado em etapas sucessivas. É o caso de serviços financeiros, planos de saúde, transporte de passageiros, hotelaria, cooperativas e sociedades de profissionais liberais.
Para contemplar essas particularidades, o legislador instituiu os chamados regimes específicos e diferenciados. A aplicação de uma alíquota reduzida, de uma base de cálculo presumida ou de regras especiais de apropriação de créditos exige um mecanismo de controle rigoroso. A Receita Federal e o Comitê Gestor do IBS desenvolveram a Declaração de Regimes Específicos com essa finalidade.
A DeRE atua como uma malha fiscal antecipada, cruzando dados de faturamento, custos dedutíveis, recolhimentos e créditos transferidos a clientes. Ela valida se a empresa que usufrui de um tratamento tributário diferenciado cumpre os parâmetros definidos na legislação antes de permitir que seus compradores tomem créditos na cadeia produtiva.
Para examinar o conjunto de normas, as diretrizes de preenchimento e as especificações técnicas da obrigação, confira o Manual da DeRE.
Quem é obrigado a entregar a DeRE? Regimes específicos e o Simples Nacional
A obrigatoriedade de entrega da DeRE recai sobre todas as pessoas jurídicas que operam, total ou parcialmente, sob as regras de regimes específicos, favorecidos ou diferenciados estabelecidos pela nova legislação do IBS e da CBS.
A lista de setores alcançados abrange segmentos vitais da economia:
- Serviços de saúde: clínicas médicas, laboratórios de análises clínicas, hospitais e serviços de assistência psicológica ou odontológica que contam com redução de alíquotas;
- Educação: instituições de ensino básico, técnico e superior enquadradas nas faixas de benefício setorial;
- Transporte coletivo de passageiros: operadores de transporte rodoviário, ferroviário, aquaviário e metroviário urbano ou intermunicipal;
- Hotelaria, parques e alojamento: meios de hospedagem, parques temáticos e restaurantes com regimes próprios de tributação de consumo;
- Serviços financeiros e seguros: bancos, cooperativas de crédito, seguradoras, entidades de previdência complementar e administradoras de consórcio;
- Construção civil e atividades imobiliárias: empresas que operam com incorporação imobiliária, loteamento e parcelamento de solo;
- Cooperativas: sociedades cooperativas no aproveitamento do regime de não incidência sobre atos cooperativos típicos.
A encruzilhada do Simples Nacional: o modelo tradicional vs. o modelo híbrido
A relação dos optantes pelo Simples Nacional com a DeRE requer atenção prioritária dos empresários. A Reforma Tributária preservou a existência do Simples Nacional, garantindo o recolhimento unificado via DAS. Contudo, criou uma barreira relevante para quem atua no mercado entre empresas (B2B).
Pelo regime tradicional do Simples, a empresa continuará pagando alíquotas únicas reduzidas, mas vai transferir apenas uma fração residual de créditos de IBS e CBS para seus clientes empresariais. Para resolver essa perda de competitividade em cadeias produtivas longas, a legislação criou o Simples Nacional Híbrido: a PME pode optar por recolher o IBS e a CBS pelo regime regular de não cumulatividade, mantendo os demais tributos federais e previdenciários dentro da guia do Simples.
Ao fazer a opção pelo modelo híbrido, a micro ou pequena empresa assume as obrigações acessórias de controle de créditos e, caso atue em setores diferenciados, entra imediatamente no radar da DeRE. É importante avaliar também os riscos relacionados à exclusão do Simples Nacional e as medidas cabíveis nessa situação.
Os dados empíricos comprovam a magnitude desse desafio gerencial. Conforme o Radar Setorial da Reforma Tributária Omie (2026), 26 dos 76 segmentos da economia brasileira apresentam nível elevado ou muito elevado de exposição à transição tributária. Desses 26 setores mais expostos, 58% do total de empresas ativas são optantes pelo Simples Nacional, totalizando cerca de 1,1 milhão de estabelecimentos.
O estudo da Omie evidencia uma expressiva concentração em atividades de serviços, cuja apropriação de insumos é historicamente baixa e a mão de obra é o principal componente de custo:
- Serviços especializados para construção: 235 mil empresas no Simples Nacional;
- Transporte terrestre: 210 mil empresas no Simples Nacional;
- Serviços de tecnologia da informação: 178 mil empresas no Simples Nacional;
- Manutenção, reparação e instalação de máquinas: 76 mil empresas no Simples Nacional.
Nesses segmentos, a escolha do regime tributário deixará de ser um cálculo aritmético restrito ao encerramento do exercício fiscal para se transformar em um elemento central da política comercial e da estrutura de governança.
A conexão da DeRE com a Reforma Tributária: a dinâmica de IBS e CBS
A engrenagem do IBS e da CBS repousa sobre a não cumulatividade plena e o princípio do destino. O imposto pertence ao estado e ao município onde ocorre o consumo final do bem ou serviço, extinguindo a guerra fiscal entre unidades da federação.
Na prática das transações comerciais, todo pagamento de imposto realizado na compra gera crédito financeiro imediato para o comprador PJ, desde que a operação esteja integralmente comprovada por documento fiscal eletrônico hábil e o imposto tenha sido liquidado. Vale lembrar que a extinção do imposto sobre imposto é um dos avanços mais significativos desse novo modelo.
Essa sistemática cria uma interdependência direta entre fornecedores e clientes corporativos:
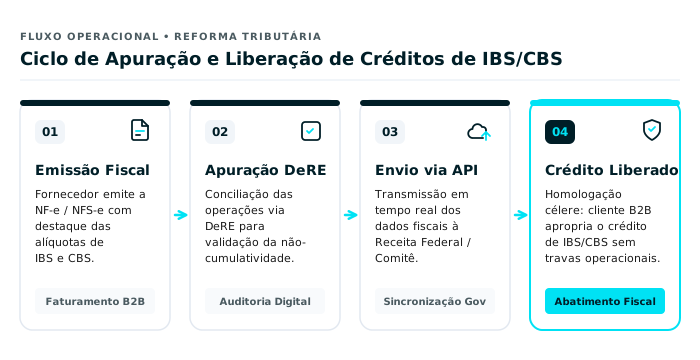
Se a sua empresa presta serviços a outros negócios e usufrui de uma alíquota reduzida prevista em regime específico, o recebimento de crédito pelo tomador do serviço depende da perfeita consistência das informações prestadas por você ao Fisco. Havendo divergência de alíquota, erro de enquadramento cadastral ou omissão de dados, a plataforma da Receita suspende ou estorna o crédito do comprador.
O impacto atinge, com vigor, a emissão de documentos fiscais de prestação de serviços. A tradicional Nota Fiscal de Serviços Eletrônica (NFS-e) ganha leiaute unificado nacional, passando a exigir o desmembramento detalhado da base de cálculo, com campos obrigatórios para apuração do IBS estadual, do IBS municipal e da CBS federal.
Negligenciar essa parametrização significa emitir documentos que serão rejeitados pelos receptores de dados das administrações tributárias, travando os pagamentos por clientes corporativos exigentes. Entender como funciona a transição do PIS/Cofins para a CBS é fundamental para garantir que seus créditos sejam preservados nesse processo.
Leia também: Receita e Comitê Gestor preparam novo Programa de Conformidade para IBS e CBS.
Fases de implementação da DeRE: a chegada do balancete mensal
A implementação da DeRE foi planejada pelos órgãos fazendários em fases sucessivas, permitindo que o setor produtivo e as software houses ajustem rotinas e sistemas.
Fase 1: cadastros, classificações e regras operacionais
A fase inaugural foca na higienização cadastral. O Fisco demanda o alinhamento das tabelas internas das empresas aos novos códigos da Reforma Tributária. Itens de estoque e catálogos de serviços precisam ser reclassificados de acordo com a Nomenclatura Comum do Mercosul (NCM) e a Nomenclatura Brasileira de Serviços (NBS).
As companhias devem declarar previamente seus regimes de enquadramento, estabelecendo as alíquotas aplicáveis e os critérios de apuração de créditos sobre custos operacionais.
Fase 2: o balancete contábil mensal digital
Se a primeira fase exigiu esforço analítico, a segunda fase impõe uma ruptura estrutural na rotina contábil e administrativa das empresas: a obrigatoriedade do balancete mensal.
Historicamente, expressiva parcela das pequenas e médias empresas brasileiras operava a Contabilidade com defasagem temporal. Extratos bancários, comprovantes de despesas e canhotos de notas fiscais eram reunidos em malotes físicos ou pastas digitais desorganizadas e encaminhados ao contador semanas após o término do mês. Em muitos casos, o balancete contábil definitivo só era fechado trimestralmente ou no encerramento do exercício.
Essa dinâmica deixa de existir com a nova declaração. Na segunda etapa, o Fisco passa a exigir a transmissão eletrônica do balancete mensal analítico como condição para a homologação da DeRE.
A Receita Federal estabelece um cruzamento automatizado: as receitas faturadas no sistema de emissão precisam coincidir com as contas de resultado da Contabilidade. Os pagamentos e retenções informados na apuração fiscal devem espelhar a conciliação bancária registrada nos livros contábeis do respectivo mês.
Para aprofundar-se nos impactos dessa transição e na organização necessária entre empresa e escritório contábil, analise as diretrizes sobre a DeRE e o balancete mensal.
Essa sincronização matemática impossibilita o fechamento de contas manual ou retroativo. A empresa que não mantiver a escrituração contábil em dia ficará impedida de enviar a DeRE no prazo, sujeitando-se a multas moratórias e à perda temporária da regularidade fiscal perante a Receita Federal.
A tecnologia por trás da obrigação: novas APIs e credenciais da Receita Federal
A operacionalização da Reforma Tributária aposenta de vez os antigos programas validadores instalados em computadores locais. O modelo em que o usuário exportava um arquivo com extensão .TXT de seu sistema financeiro, abria um Programa Validador e Assinador (PVA) do governo, corrigia erros linha por linha e transmitia a guia manualmente tornou-se ultrapassado diante do volume de dados exigido pelo IVA-Dual.
A governança do novo ambiente tributário se apoia inteiramente no tráfego de dados via APIs (Application Programming Interfaces).
As APIs funcionam como pontes de comunicação direta e programada entre o ERP da empresa e os servidores centrais da Receita Federal e do Comitê Gestor. O fluxo de informações ocorre de sistema para sistema (machine-to-machine), de forma invisível, criptografada e contínua:
- Emissão e envio automático: quando um evento contábil ou fiscal é registrado no sistema de gestão, os pacotes de dados estruturados são validados e transmitidos diretamente aos endpoints do Fisco;
- Retorno em milissegundos: o ambiente autorizador governamental processa a requisição, valida os cruzamentos fiscais e devolve a confirmação ou aponta inconsistências de forma quase instantânea;
- Eliminação do erro humano: a comunicação estruturada via API remove o risco de erros de digitação, esquecimento de prazos de upload e inconsistências manuais de transcrição de valores.
Para trafegar dados em ambientes com esse nível de sensibilidade, a Receita Federal implementou um modelo de segurança baseado em novas credenciais digitais, certificados corporativos de alta segurança e tokens de autorização específicos. Sistemas de gestão desatualizados ou soluções proprietárias que não acompanharem os novos protocolos de comunicação via API deixarão a empresa isolada dos servidores fiscais. Conheça as exigências técnicas de conectividade e autenticação detalhadas no material sobre as novas credenciais para APIs da Receita Federal.
O cenário real das empresas: dados de exposição setorial e prontidão operacional
A teoria tributária desenha um sistema harmônico, mas o diagnóstico do ecossistema de pequenas e médias empresas aponta para um cenário que requer ação prática e profissionalização urgente.
O Índice Omie de Desempenho Econômico das Pequenas e Médias Empresas (IODE-PMEs), apurado ao longo de 2026, revelou que o segmento avançou apenas 0,6% no primeiro bimestre frente a igual período do ano anterior. Esse resultado confirma uma trajetória de crescimento tímido, após um avanço de apenas 1,2% observado no encerramento de 2025. O estudo sinaliza retrações pontuais em ramos importantes do Comércio e de Serviços, onde atua a maior parte dos negócios do país.
Em um ambiente macroeconômico caracterizado por crescimento modesto e juros ainda restritivos, as empresas não possuem margem de manobra para absorver perdas de caixa decorrentes de ineficiência tributária, multas fiscais ou perdas de clientes por impossibilidade de transferência de créditos.
A pressão sobre a rentabilidade é confirmada pela Sondagem Omie das Pequenas e Médias Empresas (1º semestre de 2026), elaborada com 517 decisores empresariais:
- Pressão de custos: 58% dos respondentes afirmam que o aumento de custos e despesas operacionais comprometeu diretamente o desempenho do negócio;
- Nível de prontidão: embora as mudanças já estejam em curso, 48% das PMEs ainda se encontram no aquecimento, estando apenas em busca de informações iniciais (38%) ou sequer tendo iniciado qualquer preparação (10%);
- Preocupação central: o receio de aumento da carga tributária tira o sono de 34% dos gestores, seguido pelo impacto direto no fluxo de caixa (19%) e pela ausência de orientação clara sobre os procedimentos práticos (18%).
A sondagem revela também a resposta encontrada pelos empresários que buscam segurança. Para 68% dos entrevistados, dispor de um sistema de gestão integrado e constantemente atualizado é visto como crucial para acompanhar as alterações de alíquotas e as novas obrigações de maneira automatizada. Outros 25% julgam o software necessário para manter a organização básica.
O levantamento destaca ainda a valorização da Contabilidade de valor agregado: 79% das PMEs consideram muito importante contar com o apoio estratégico do contador para atravessar o planejamento da Reforma Tributária. O contador deixa a posição periférica de mero emissor de guias de impostos e assume o assento de consultor estratégico de negócios.
Comparativo: o modelo fiscal tradicional vs. o ecossistema da DeRE
A substituição dos métodos analógicos pela governança tributária integrada altera radicalmente o fluxo operacional do departamento financeiro e da assessoria contábil.
Abaixo, os dois modelos são confrontados nos aspectos mais determinantes da rotina corporativa:
| Aspecto | Modelo fiscal tradicional | Ecossistema da DeRE |
|---|---|---|
| Transmissão de dados | Manual, via PVA ou upload de arquivos .TXT | Automática, via APIs machine-to-machine |
| Frequência contábil | Trimestral ou anual, com defasagem | Mensal, com balancete analítico digital |
| Conciliação financeira | Semanal ou retroativa, em planilhas avulsas | Diária, integrada ao ERP em tempo real |
| Créditos fiscais | Apurados periodicamente, sujeitos a erro manual | Validados automaticamente pelo Fisco no ato da operação |
| Papel do contador | Emissor de guias e declarações periódicas | Consultor estratégico e auditor de conformidade contínua |
| Risco de autuação | Alto, detectado apenas em fiscalizações retroativas | Reduzido, com alertas automáticos em tempo real |
Como preparar a sua empresa na prática: governança e tecnologia como pilares
A adaptação à DeRE e à dinâmica da Reforma Tributária não deve ser encarada como uma corrida de última hora. Organizar processos com antecedência reduz custos de implementação, protege as margens do negócio e transforma uma exigência legal em ganho real de controle gerencial.
Quatro etapas fundamentais formam esse plano de ação:
1. Higienização cadastral profunda e contínua
O ponto de partida é eliminar cadastros despadronizados. Cada produto comercializado ou serviço prestado deve ter seus códigos NCM e NBS auditados.
Se um cliente for cadastrado com CNPJ incorreto, regime societário desatualizado ou endereço incompleto, a nota fiscal gerará inconsistência imediata na apuração do IBS no destino. O mesmo vale para a identificação do regime fiscal dos fornecedores, cuja definição afeta o direito de apropriação dos créditos. A correta identificação do enquadramento de CBS e IBS é indispensável nessa etapa.
2. Conciliação diária entre tesouraria e faturamento
Como a Fase 2 da DeRE atrela a validação do imposto ao balancete mensal, a gestão financeira precisa operar com máxima cautela. A conciliação de contas a pagar, contas a receber e extratos bancários não pode sofrer acúmulos semanais.
Diferenças entre o saldo contábil e a movimentação financeira real acionam alertas automáticos nos sistemas de malha fina da Receita Federal. Manter as contas conciliadas em tempo real é a única forma de garantir a geração limpa do balancete.
3. Eliminação de controles manuais e planilhas avulsas
Planilhas eletrônicas são excelentes ferramentas para simulações pontuais, mas representam um passivo de risco elevado quando utilizadas como repositórios de dados fiscais. Elas não possuem controle de versionamento auditável, não conversam com os servidores públicos via API e exigem digitação duplicada, elevando as taxas de erro humano. A operação precisa rodar sobre uma base única de dados.
4. Gestão integrada na nuvem com atualização fiscal contínua
É nesse cenário que a tecnologia em nuvem desempenha um papel transformador. No sistema de gestão Omie, os fluxos corporativos operam conectados nativamente:
- Fluxo operacional sem redigitação: o fechamento de um contrato ou pedido de venda gera automaticamente o faturamento, dá baixa no inventário de estoques, alimenta a provisão de fluxo de caixa nas contas a receber e envia as informações consolidadas ao DRE Gerencial sem intervenção manual;
- Motor fiscal inteligente: o Omie conta com um motor fiscal que atualiza parâmetros, alíquotas de IBS/CBS e particularidades de regimes específicos em nuvem, garantindo que o faturamento da empresa esteja sempre enquadrado na regra jurídica vigente no dia da operação;
- Painel do contador: a empresa e o escritório contábil compartilham o mesmo ecossistema em tempo real. O contador acessa as informações já organizadas e conciliadas pelo empresário, emitindo o balancete analítico mensal e transmitindo a DeRE via API homologada sem estresse, retrabalho ou correria de final de mês.
Leia também: Adeus PIS, Cofins, ICMS e ISS: o que você precisa saber sobre CBS e IBS.
Perguntas frequentes sobre a DeRE e a Reforma Tributária
A DeRE substitui declarações fiscais já existentes, como a EFD-Contribuições?
A diretriz central da Reforma Tributária é a simplificação de obrigações acessórias. Durante os primeiros anos da transição, existirá um período de convivência gradual no qual declarações antigas (como EFD-Contribuições e EFD-ICMS/IPI) ainda serão exigidas para apurar os resíduos dos tributos em extinção (PIS, Cofins e ICMS). À medida que a CBS e o IBS assumirem o protagonismo integral da arrecadação e a transmissão via APIs estiver consolidada, as obrigações acessórias tradicionais serão gradualmente revogadas e absorvidas pelas novas plataformas digitais, incluindo a DeRE.
Como a exigência do balancete mensal altera a rotina entre o empresário e o contador?
A exigência elimina o intervalo de tempo entre o fato econômico e o registro contábil. O contador não pode mais depender do recebimento de documentos ao término do mês para iniciar a escrituração. O empresário precisa utilizar um software de gestão integrado que registre contas a pagar, a receber e conciliações financeiras diariamente. Essa base de dados compartilhada permite ao contador atuar como estrategista e auditor de conformidade, possibilitando a extração do balancete no fechamento de cada período com precisão matemática.