
O mecanismo que promete revolucionar a forma como os impostos são recolhidos no Brasil ganhou um novo fôlego. A Receita Federal confirmou que o uso do split payment (pagamento cindido), previsto na Reforma Tributária, será obrigatório nas transações entre empresas apenas a partir de 2028.
A previsão original estabelecia o pleno funcionamento da plataforma tecnológica para o início de 2027, coincidindo com a cobrança da recém-criada Contribuição sobre Bens e Serviços (CBS).


Para o empreendedor, essa alteração no cronograma não significa férias das obrigações fiscais: o tempo extra representa uma janela estratégica para modernizar a operação. O recolhimento simultâneo de tributos exigirá um nível de organização financeira que planilhas e processos manuais não conseguirão suportar.
Entenda as regras de transição, o que muda para o Simples Nacional e como proteger o capital de giro do seu negócio.
O que é o split payment e por que o prazo mudou?
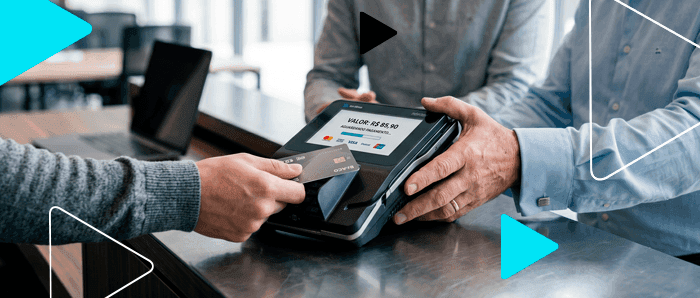
O split payment é um sistema inteligente de liquidação financeira: quando uma venda é realizada, o sistema divide automaticamente o valor pago. A parcela correspondente aos impostos (CBS e IBS) é enviada diretamente aos cofres públicos (União, Estados e Municípios), enquanto o valor líquido da venda cai na conta da empresa vendedora.
O objetivo do governo com esse formato é duplo: reduzir drasticamente a sonegação fiscal e acelerar a devolução de créditos tributários para as empresas que compõem a cadeia produtiva.
A postergação da obrigatoriedade para 2028 ocorre por uma barreira estrutural. Para o sistema funcionar sem falhas, todos os meios de pagamento (bancos, maquininhas de cartão, Pix, TEF) precisam estar 100% integrados à rede do Fisco. A Receita Federal estima que mais de 200 entidades financeiras precisarão adaptar seus sistemas.
Por conta dessa complexidade, o governo adotará uma implementação gradual ao longo de 2027. A adesão começará de forma opcional, liberada por meio de pagamento, começando pelas transferências eletrônicas (TEF) e avançando para modelos como o Pix.
Leia também: IVA dual: entenda a diferença entre os impostos CBS e IBS.
RAD vs. split payment: como será a transição em 2027
Enquanto a rede bancária se adapta, o governo oferecerá alternativas para as empresas durante o ano de 2027. Uma das modalidades de destaque será o Recolhimento pelo Adquirente (RAD).
No RAD, a empresa que está comprando o produto ou serviço realiza o desconto dos impostos e repassa o valor da operação diretamente. A grande vantagem para quem compra é o acesso imediato ao crédito tributário, garantindo agilidade no abatimento de impostos ao longo da cadeia. Quem vende recebe apenas o valor líquido negociado.
As empresas que preferirem o modelo tradicional ainda poderão utilizar o pagamento mensal unificado via guia (como o atual DARF) durante 2027. Contudo, a restituição dos créditos tributários nesse formato convencional levará até 60 dias para ser processada, prendendo o capital de giro da operação.
Leia também: Recolhimento pelo Adquirente (RAD) na Reforma Tributária: Como funciona?
O impacto no Simples Nacional e no MEI
A Reforma Tributária traz opções específicas para os pequenos negócios, exigindo visão estratégica de quem toma as decisões.
Microempreendedores Individuais (MEI): ficam de fora dessa nova malha de complexidade. O MEI continuará pagando um valor fixo mensal englobando a CBS e o IBS. Como o MEI não transfere créditos tributários para seus compradores, ele não participa da dinâmica do split payment.
Empresas do Simples Nacional: terão um dilema operacional e comercial para resolver. A legislação permitirá duas escolhas:
- Manter o Simples "puro": a empresa continua pagando seus impostos na guia única mensal. Essa é a opção natural para negócios focados no varejo direto ao consumidor final (B2C), onde a transferência de créditos não é uma exigência do cliente.
- Adotar o modelo híbrido: empresas que operam no meio da cadeia produtiva (B2B), comprando de fornecedores e vendendo para outras indústrias ou comércios, provavelmente precisarão aderir ao sistema híbrido. Nesse formato, a empresa consegue transferir créditos tributários para o seu comprador, mantendo-se competitiva no mercado, mas passará a sofrer as retenções e o recolhimento pelo sistema da Reforma.
Leia também: Split payment no pix: entenda como vai funcionar.
O verdadeiro desafio não é o prazo, é o seu fluxo de caixa
A mudança no calendário da Receita Federal esconde o verdadeiro desafio gerencial da Reforma Tributária: a previsibilidade financeira.
O conceito de IVA (Imposto sobre Valor Agregado) com liquidação no ato da transação muda a forma como o dinheiro circula na sua empresa. Imagine emitir uma nota fiscal de R$ 50.000,00 e, no momento da aprovação do pagamento, ver apenas R$ 36.000,00 entrarem na sua conta bancária, pois o restante foi retido automaticamente pelos agentes financeiros.
Essa nova dinâmica exige precisão milimétrica: o valor que consta no seu faturamento já não reflete o dinheiro real disponível para pagar fornecedores na mesma semana. Sem tecnologia, o risco de ruptura no capital de giro é alto.
É aqui que um ERP preparado para o cenário tributário brasileiro transforma a gestão. Com a Conciliação Inteligente e o Motor Fiscal da Omie, a emissão de um documento fiscal atualiza simultaneamente o estoque, as contas a receber e a DRE (Demonstração do Resultado do Exercício) em tempo real.
O sistema entende as retenções e projeta exatamente o valor líquido que entrará no seu caixa, eliminando surpresas e a necessidade de digitação duplicada entre o setor de vendas e o financeiro.
Leia também: Erros no destaque de IBS e CBS ameaçam créditos tributários e motivam estudo de novo prazo.
FAQ: respostas práticas sobre o novo prazo
O consumidor final percebe o split payment?
Não. O fracionamento do pagamento ocorre nos bastidores dos arranjos de pagamento (bancos e adquirentes). A experiência de compra na ponta do varejo permanece idêntica.
A emissão de notas fiscais muda em 2027?
Sim. Independentemente do porte da empresa, o layout das notas fiscais eletrônicas exigirá o preenchimento obrigatório dos campos referentes à CBS e ao IBS a partir de 2027, mesmo antes da obrigatoriedade total do split payment.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
A tecnologia como ponte para a Reforma Tributária
O sistema tributário vai mudar. O adiamento do split payment obrigatório para 2028 é uma sinalização clara da Receita Federal de que a transição tecnológica é pesada até mesmo para os grandes bancos.
Para a sua empresa, tentar gerenciar retenções instantâneas, créditos tributários e fluxo de caixa fragmentado usando sistemas antigos ou planilhas desconexas resultará em furos financeiros invisíveis. A adaptação exige um ecossistema que conecte vendas, finanças e contabilidade em uma única fonte de verdade.
Com ou sem o split payment, o importante é começar agora a ter controle total do seu caixa. Conheça a Omie e descubra como o ERP pode preparar o seu negócio para todas as fases da Reforma Tributária.