

A possível redução da jornada de trabalho e a transição da Reforma Tributária devem pressionar o fluxo de caixa das empresas brasileiras até 2027.
Um estudo recente feito pelo Grupo Assertif, focado em inteligência fiscal e recuperação de créditos, aponta que essas duas mudanças estruturais podem aumentar as despesas e exigir maior planejamento financeiro dos negócios.


A seguir, você vai entender como essas transformações podem afetar a liquidez das empresas, por que podem exigir mais capital de giro e quais cuidados ajudam a preservar o equilíbrio financeiro.
A matemática do descasamento: quando a despesa chega antes da receita
O estudo do Grupo Assertif parte da premissa de uma redução progressiva da jornada semanal (passando de 44 para 42 horas em 2026, e 40 horas em 2027), mantendo a remuneração atual.
Numericamente, a redução para 40 horas semanais eleva o custo da hora trabalhada em cerca de 10%.
Entretanto, esse impacto não se reflete automaticamente em um aumento proporcional da folha, pois depende de fatores como a capacidade de ganho de produtividade, a fatia da equipe afetada e a necessidade de novas contratações para cobrir escalas em serviços de atendimento contínuo.
O verdadeiro gargalo financeiro, demonstrado nas simulações do estudo, ocorre na tentativa de repassar esses novos custos para o preço final.
Imagine uma empresa de serviços que precisa renegociar contratos para absorver o aumento da folha, já que as despesas com pessoal sobem imediatamente (Mês 1).
No entanto, o novo valor do contrato pode ser faturado apenas no Mês 4, com o recebimento efetivo pelo cliente ocorrendo no Mês 6.
Durante cinco meses, a empresa opera financiando os custos extras do próprio bolso, reduzindo as reservas financeiras e o capital de giro.
Leia também: Escala 5x2: automação das empresas se torna saída para redução de custos e aumento de produtividade no varejo.
Reforma Tributária e o fator split payment no capital de giro
O cenário trabalhista é apenas metade da equação de 2027. O mesmo ano marca o início da vigência da Contribuição sobre Bens e Serviços (CBS), que substituirá o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins).
Também começa a fase inicial de transição do Imposto sobre Bens e Serviços (IBS), que substituirá o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre Serviços de Qualquer Natureza (ISS).
Ainda, surge um mecanismo fundamental que vai alterar a dinâmica do fluxo de caixa: o split payment (pagamento dividido).
Nesse modelo de recolhimento, os valores referentes aos tributos IBS e CBS são separados do valor da venda e repassados diretamente ao Fisco no momento do pagamento pelo cliente, seja via Pix, boleto ou cartão.
O split payment na Reforma Tributária não representa um novo imposto ou uma elevação da carga tributária, seu impacto real está na liquidez.
Atualmente, as empresas recebem o valor total da venda e mantêm o montante correspondente aos impostos no caixa até a data de vencimento da guia (geralmente no mês seguinte).
Com o novo modelo, esse "dinheiro em trânsito" deixa de existir, pois o imposto é retido na fonte, o que reduz a disponibilidade de capital de giro de curto prazo.
Além disso, empresas de prestação de serviços enfrentarão outro desafio de planejamento. Como salários e encargos não geram créditos de IBS e CBS, operações intensivas em mão de obra precisarão recalcular suas margens reais, projetando não apenas o quanto pagarão de impostos, mas também quando esses desembolsos ocorrerão em relação à entrada de receitas.
Conheça: Calculadora da Reforma Tributária.
Por que a planilha manual não suporta a operação de 2027
A planilha não suporta a operação de 2027 porque o aumento da complexidade tributária, do volume de dados e das exigências de controle exige mais precisão e agilidade na gestão financeira.
Com a entrada em vigor de novas regras fiscais e a necessidade de acompanhar receitas, despesas e tributos em tempo real, os processos manuais aumentam o risco de erros e atrasos.
Por isso, automatizar os controles torna-se essencial para manter a organização financeira e preservar o fluxo de caixa.
E é nesse ponto que a adoção de um sistema de gestão robusto se torna o principal diferencial competitivo.
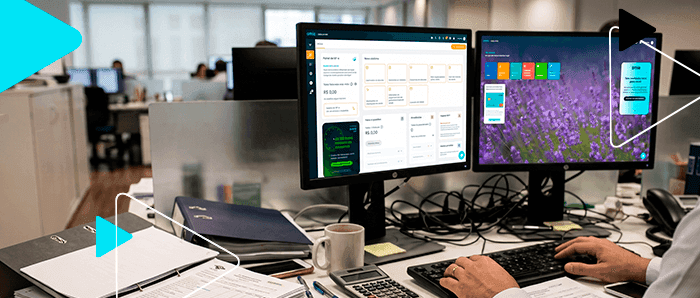
No nosso sistema de gestão, por exemplo, o Fluxo de Caixa Projetado permite visualizar exatamente os cenários descritos pelo estudo, ajudando você a antecipar desafios financeiros e planejar os recursos necessários para manter a operação.
A ferramenta cruza os compromissos do Contas a Pagar (já com a previsão de aumento da folha) com os recebimentos futuros do Contas a Receber, antecipando os períodos em que haverá necessidade de aporte de capital de giro.
Simultaneamente, a Demonstração do Resultado do Exercício (DRE Gerencial) em tempo real reflete as novas estruturas de custos e margens de lucro, permitindo que a empresa ajuste suas estratégias de precificação de forma embasada, antes que o prejuízo operacional ocorra.
E tudo isso amparado por um Motor Fiscal automático, que parametriza as regras de transição da CBS sem a necessidade de intervenção manual em cada nota emitida.
A previsibilidade é a única proteção para o futuro
Os dados de estudo do Grupo Assertif apontam para uma pressão no caixa, mas não para um cenário sem saída. O segredo para atravessar o período de transição entre 2026 e 2027 é substituir o susto pela estratégia.
O estudo é claro: as empresas precisam mapear seus contratos, revisar o peso da mão de obra e projetar as despesas e receitas mês a mês, considerando a nova dinâmica de retenção tributária.
Não existe mágica financeira para evitar o descasamento de caixa, mas existe previsibilidade para administrá-lo sem recorrer a linhas de crédito emergenciais de alto custo.
A adaptação fluida dependerá de sistemas capazes de traduzir regras complexas em ações simples.
Para não ser surpreendido pelos desafios operacionais e fiscais de 2027, a modernização da gestão precisa começar agora.
Por isso, agende uma demonstração do nosso sistema de gestão e descubra como nossas ferramentas oferecem a visão que o seu negócio precisa para crescer com segurança.
Dúvidas frequentes sobre a transição
A redução de jornada aumenta o custo da empresa em qual proporção?
A redução de 44 para 40 horas semanais aumenta o custo da hora trabalhada em cerca de 10%, caso a remuneração seja mantida. Entretanto, o impacto final na folha varia conforme a necessidade de contratação de mão de obra adicional para cobrir os turnos e os ganhos de produtividade da equipe.
Como o split payment afeta o dinheiro em conta?
O split payment não cria um imposto, mas muda o momento do pagamento, que passa a ser recolhido automaticamente na liquidação da fatura pelo cliente. Isso elimina o "dinheiro em trânsito" que as empresas mantinham no caixa até a data de vencimento da guia tradicional, exigindo maior precisão na gestão do capital de giro.
Quando começam os impactos da CBS e do IBS?
A transição começa a ganhar força em 2026. Em 2027, a CBS (federal) passa a valer integralmente, extinguindo PIS e Cofins. A substituição do ICMS (estadual) e ISS (municipal) pelo IBS ocorrerá de forma gradual até a implementação completa prevista para 2033.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.