
Com a Reforma Tributária, o Imposto sobre Produtos Industrializados (IPI) terá suas alíquotas reduzidas a zero a partir de 2027 para a maioria das mercadorias. Contudo, a tributação permanece ativa para bens que concorrem com a produção da Zona Franca de Manaus, preservando a vantagem competitiva regional garantida pela Constituição Federal até 2073.
A promulgação da Emenda Constitucional nº 132/2023 e a regulamentação trazida pela Lei Complementar nº 214/2025 deram início à reestruturação do sistema tributário nacional. Para o setor industrial, a alteração no IPI não representa apenas uma simplificação de alíquotas; altera diretamente a arquitetura de preços, a logística de suprimentos e a atratividade do Polo Industrial de Manaus (PIM).


Compreender como a redução a zero da alíquota geral do IPI interage com a exceção protetiva da Zona Franca de Manaus e com a criação do Imposto Seletivo é um passo essencial para diretores financeiros, gestores industriais e empreendedores que buscam proteger suas margens de lucro e garantir compliance fiscal durante a fase de transição.
O fim do IPI e o cronograma da Reforma Tributária
O sistema tributário brasileiro sobre o consumo historicamente caracterizou-se pela cumulatividade parcial, pulverização de obrigações acessórias e elevada litigiosidade fiscal. No centro dessa estrutura, o IPI sempre desempenhou papel duplo: arrecadatório e de política econômica, estimulando ou desestimulando setores por meio de alterações na Tabela do IPI (TIPI).
A Reforma Tributária extingue essa dinâmica ao unir cinco impostos (ICMS, ISS, IPI, PIS e Cofins) em um modelo de Imposto sobre Valor Agregado (IVA) Dual, composto pela Contribuição sobre Bens e Serviços (CBS), gerida pela União, e pelo Imposto sobre Bens e Serviços (IBS), gerido de forma compartilhada por Estados e Municípios.
O calendário de transição da indústria
A virada do modelo de tributação ocorrerá em etapas programadas para evitar rupturas abruptas de arrecadação e permitir o ajuste tecnológico das companhias:
- 2026 (fase de teste e calibração): início da cobrança das alíquotas de teste do IVA Dual, fixadas em 0,9% para a CBS e 0,1% para o IBS. Esse período funciona como teste de homologação para validação de sistemas de emissão fiscal e apuração de dados.
- 2027 (entrada efetiva da CBS, fim do PIS/Cofins e IPI zerado): a CBS entra em vigor com alíquota cheia e o PIS e a Cofins são totalmente extintos. Simultaneamente, a regra geral determina a redução a zero de todas as alíquotas do IPI, exceto para as linhas de produtos que possuem produção incentivada e similaridade no Polo Industrial de Manaus.
- 2029 a 2032 (transição gradual do IBS e extinção do ICMS/ISS): redução proporcional das alíquotas do ICMS e do ISS à razão de 1/10 por ano, acompanhada pelo incremento gradual da alíquota do IBS.
- 2033 (vigência plena do novo sistema): extinção definitiva do antigo modelo tributário e consolidação do IVA Dual em todo o território nacional.
A determinação que antecipou o IPI zerado para 2027 alterou o planejamento estratégico das indústrias instaladas fora da Região Norte. O que antes era projetado para uma transição longa de oito anos passou a exigir adaptação imediata dos cadastros fiscais, contratos B2B e simuladores de precificação para o ciclo operacional de 2027.
Leia também: Reforma Tributária: prazos e cronograma de transição.
A Zona Franca de Manaus e a manutenção da competitividade
A Zona Franca de Manaus foi criada com o objetivo de integrar a região amazônica ao desenvolvimento econômico nacional, compensando os custos logísticos de distância dos grandes centros consumidores por meio de um regime fiscal diferenciado.
Como o IPI funcionava como uma das principais barreiras fiscais a favor das empresas instaladas no Polo Industrial de Manaus — isentando a produção local e tributando os concorrentes situados no restante do país —, a simples eliminação do tributo destruiria a atratividade econômica do modelo amazônico. O impacto da Reforma na Zona Franca foi tratado em dispositivo próprio.
Para impedir essa perda de competitividade, o artigo 92-A do Ato das Disposições Constitucionais Transitórias (ADCT), inserido pela EC 132/2023, garantiu a manutenção dos favores fiscais da ZFM e das Áreas de Livre Comércio (ALCs) até 31 de dezembro de 2073.
Como funciona o mecanismo protetivo da ZFM sem o IPI geral
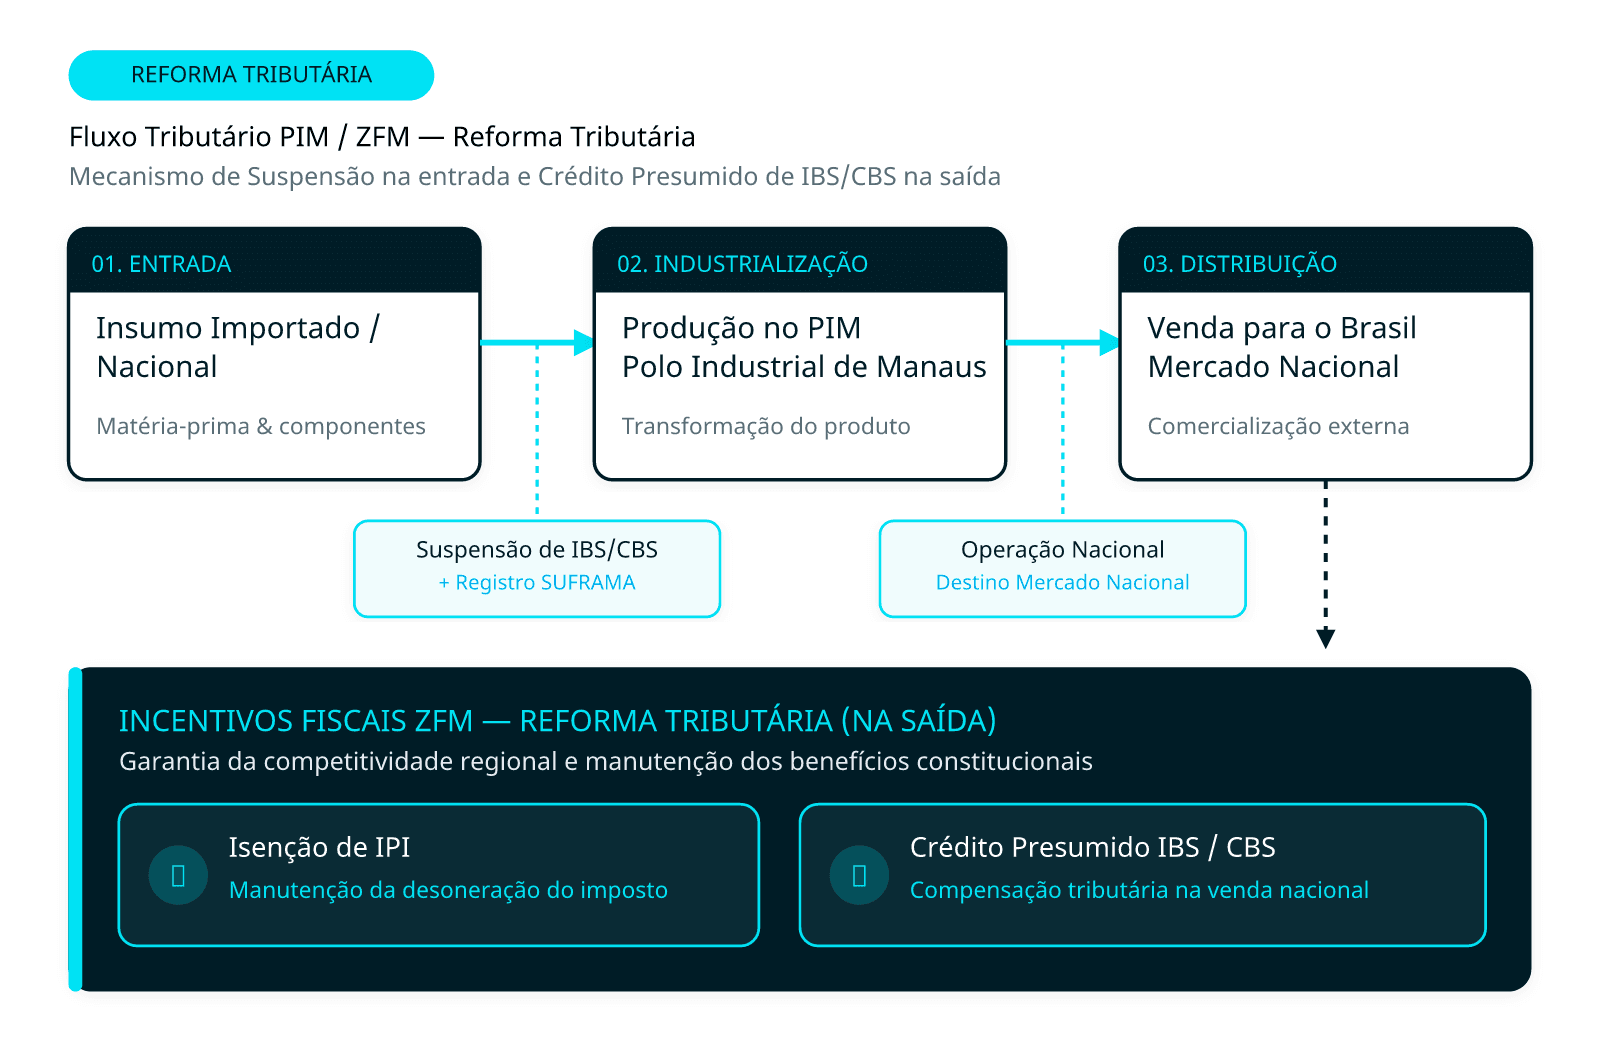
A manutenção desse diferencial competitivo exigiu a criação de um modelo híbrido na Lei Complementar nº 214/2025 (artigos 439 a 455), estruturado sobre três pilares técnicos:
- Manutenção seletiva do IPI: para mercadorias cuja produção seja relevante e incentivada no Polo Industrial de Manaus (como eletroeletrônicos, motocicletas, artigos de informática e químicos), o IPI continuará incidindo sobre as operações com produtos similares fabricados fora da ZFM. As indústrias do PIM permanecem isentas ou imunes.
- Mecanismo de crédito presumido de IBS e CBS: nas vendas destinadas ao restante do país, as indústrias da ZFM contam com a geração de créditos presumidos dos novos tributos. Esse crédito varia conforme a classificação do produto (bens intermediários ou de consumo final) e a alíquota histórica do IPI, assegurando que o custo tributário final da mercadoria amazonense seja inferior ao fabricado em outras regiões.
- Diferimento e suspensão na entrada: as aquisições de insumos nacionais e importados por indústrias instaladas no PIM mantêm regimes de suspensão ou isenção de IBS/CBS, desde que comprovado o efetivo internamento da mercadoria via Superintendência da Zona Franca de Manaus (SUFRAMA) e o desembaraço junto à Secretaria de Estado da Fazenda do Amazonas (Sefaz/AM).
Exposição da indústria e dados de mercado
A necessidade de reestruturação de processos não atinge as empresas com a mesma intensidade. Segundo os dados apurados no Radar Setorial da Reforma Tributária (Omie, 2026), estudo baseado na análise de fluxos financeiros de milhares de PMEs do país, 26 segmentos da economia apresentam elevada exposição à transição tributária, concentrando características de alta intensidade B2B e menor potencial de apropriação direta de créditos.
Desses 26 segmentos em situação crítica de adaptação, 14 pertencem diretamente ao setor da indústria, onde o IVA Dual afeta a produção, abrangendo áreas como:
- fabricação de máquinas e equipamentos;
- fabricação de produtos químicos e farmacêuticos;
- fabricação de móveis, têxteis e celulose;
- fabricação de produtos alimentícios e plásticos.
O estudo indica que existem 237 mil empresas optantes pelo Simples Nacional apenas no setor industrial dentro desse grupo de alta exposição. Para essas organizações, a alteração das alíquotas de IPI e a nova sistemática de créditos em vendas B2B exigem a revisão rigorosa dos contratos de fornecimento.
Esse cenário ganha ainda mais relevância quando cruzado com o Índice Omie de Desempenho Econômico das Pequenas e Médias Empresas (IODE-PMEs, Omie, 2026), que apontou um crescimento modesto de 1,2% no faturamento das PMEs ao encerrar o ciclo recente. Em um cenário de crescimento moderado, erros na parametrização do IPI ou no aproveitamento de créditos fiscais afetam diretamente a liquidez e a margem operacional das empresas.
A transição do IPI para o Imposto Seletivo
Paralelamente à neutralização do IPI para produtos comuns, a Reforma Tributária instituiu o Imposto Seletivo (IS), apelidado de "Imposto do Pecado", fundamentado no artigo 153, VIII, da Constituição Federal.
O IS tem finalidade prioritariamente extrafiscal: desestimular o consumo de bens e serviços considerados nocivos à saúde humana ou ao meio ambiente, incluindo bebidas alcoólicas, refrigerantes e bebidas açucaradas, produtos de tabaco, veículos automotores poluentes, embarcações, aeronaves e atividades de extração mineral e petrolífera.
A interface entre o Imposto Seletivo e a Zona Franca de Manaus
Existe uma interseção direta entre o novo Imposto Seletivo e a proteção da ZFM. Para itens como refrigerantes, xaropes de bebidas e determinados componentes eletrônicos que possuem forte polo produtivo em Manaus, a legislação utiliza o Imposto Seletivo como ferramenta complementar de harmonização tributária.
Ao incidir sobre a produção fora do PIM ou sobre a importação de bens concorrentes, o IS garante que o diferencial de competitividade da região Norte não seja corroído, operando de forma coordenada com a transição entre IPI e Imposto Seletivo.
| Característica | Imposto sobre Produtos Industrializados (IPI) | Imposto Seletivo (IS) |
|---|---|---|
| Fato Gerador | Saída do estabelecimento industrial ou desembaraço aduaneiro. | Primeira comercialização, fabricação, extração ou importação. |
| Base de Cálculo | Valor da operação ou valor aduaneiro. | Valor do bem ou serviço (pode ter alíquotas ad valorem ou específicas). |
| Princípio da Não Cumulatividade | Gera crédito para o comprador industrial na cadeia. | Não gerativo de crédito na cadeia de consumo (imposto monofásico/definitivo). |
| Objetivo Principal | Arrecadatório, regulatório e de proteção à ZFM. | Extrafiscal (desestimular consumo nocivo à saúde/ambiente). |
| Destino da Arrecadação | União Federal (com repartição constitucional). | União Federal (com compartilhamento de parcela com Estados/Municípios). |
Como a extinção do IPI impacta a gestão financeira da sua empresa
A mudança no IPI altera a dinâmica de fluxo de caixa, precificação e gestão de estoque da indústria. Não se trata de uma alteração mecânica na emissão da Nota Fiscal Eletrônica (NF-e), mas de uma revisão completa do capital de giro.
Formação de preços e negociação B2B
Sob a legislação antiga, o IPI compunha a base de cálculo de outros tributos (como o ICMS-ST) em determinadas operações, mas permitia o creditamento na entrada para estabelecimentos industriais adquirentes. Com o IPI reduzido a zero a partir de 2027 nas indústrias do continente (fora da ZFM):
- Eliminação do IPI no custo do insumo: o comprador industrial deixará de pagar a parcela do IPI no faturamento do fornecedor, o que reduz o desembolso nominal imediato na compra.
- Repactuação de margens: fornecedores industriais que embutiam custos operacionais vinculados ao IPI precisarão revisar suas tabelas de preços de venda para evitar a retenção indevida de margem.
- Ajuste nos créditos da entrada: como não haverá destaque de IPI na NF-e de entrada para bens não listados na exceção da ZFM, o comprador não registrará crédito desse imposto. A neutralidade financeira dependerá do alinhamento do IVA Dual.
Revisar a política de preços e margens antes de 2027 é o que separa quem absorve a mudança de quem a sofre.
Gestão de fluxo de caixa e o impacto do Split Payment
A descontinuação progressiva do IPI ocorre simultaneamente à implantação do Split Payment, o mecanismo financeiro que segregará automaticamente os valores devidos a título de IBS e CBS no exato instante da liquidação financeira da fatura bancária ou do recebimento do cartão de crédito.
Essa alteração põe fim ao uso do prazo entre a emissão da nota e o recolhimento da guia de imposto como capital de giro de curto prazo.
De acordo com dados coletados na Sondagem Omie das Pequenas e Médias Empresas (1º semestre de 2026), realizada com centenas de gestores de PMEs em todo o país, a pressão nos custos operacionais prejudicou o desempenho de 58% das empresas analisadas.
Na mesma sondagem, 34% dos empresários apontaram o aumento de impostos como a maior preocupação individual referente à Reforma Tributária, enquanto 19% destacaram os impactos diretos no fluxo de caixa.
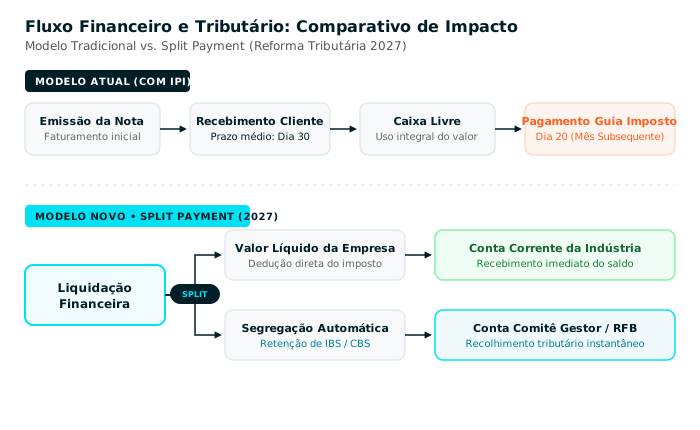
A análise aprofundada desses números demonstra que indústrias que mantêm processos manuais de conciliação fiscal correm o risco de retenções indevidas de valores no momento do pagamento, gerando desequilíbrio imediato na tesouraria.
Leia também: Adiamento do Split Payment: o que muda no cronograma.
O papel da tecnologia na transição do IPI para o IVA Dual
A convivência entre regras do antigo sistema (IPI mantido para concorrência com ZFM, ICMS e ISS) e o novo modelo (CBS, IBS e Imposto Seletivo) tornará impossível a gestão fiscal realizada de forma manual, por planilhas descentralizadas ou por sistemas legados sem atualização em nuvem.
A partir de 2027, uma única operação de venda industrial exigirá que o ERP identifique:
- se o produto possui NCM enquadrado na lista protetiva da ZFM;
- se a operação é destinada a consumo final, industrialização ou comercialização;
- se o comprador está localizado na ZFM, ALC ou em qualquer outro Estado da Federação;
- a aplicação correta da alíquota zero do IPI ou o cálculo do IPI cheio;
- a segregação correta dos créditos presumidos de IBS e CBS referentes ao Polo Industrial de Manaus.
Como a automação do ERP Omie resolve a complexidade fiscal
A tecnologia da Omie foi desenvolvida para absorver as constantes alterações tributárias brasileiras sem transferir a complexidade para a rotina diária do empreendedor. Por meio do Omie, sistema de gestão em nuvem que atualiza dinamicamente as regras de tributação na emissão das notas fiscais, a conformidade acontece em tempo real:
- Parametrização inteligente por NCM e destino: o sistema reconhece automaticamente a classificação fiscal do produto e o endereço do destinatário, aplicando a alíquota correta do IPI (zerada para regra geral ou mantida para proteção da ZFM) sem necessidade de reconfiguração manual código por código.
- Integração nativa entre vendas, estoque e financeiro: ao emitir a nota fiscal de venda industrial ou de entrada de insumos, o ERP Omie alimenta instantaneamente a movimentação de estoque, apura os créditos tributários e projeta o saldo de caixa, sem digitação dupla de dados.
- DRE Gerencial em tempo real: as alterações decorrentes da transição do IPI e da cobrança de IBS/CBS são refletidas no Demonstrativo de Resultado do Exercício da empresa, permitindo que o gestor visualize a margem líquida real de cada linha de produto.
- Integração com o Painel do Contador: as informações fiscais são compartilhadas em ambiente estruturado com a contabilidade parceira, agilizando a validação de créditos e a entrega das obrigações acessórias sem ruídos de comunicação.
A Sondagem Omie das Pequenas e Médias Empresas (1º semestre de 2026) revelou que 68% dos empreendedores consideram crucial utilizar um sistema de gestão atualizado para acompanhar as novas alíquotas de forma automática.
Além disso, 79% dos entrevistados avaliam como muito importante contar com o suporte estratégico do contador para planejar o futuro do negócio. A combinação entre software de gestão inteligente e consultoria contábil consultiva é o caminho mais seguro para atravessar a Reforma Tributária.
Perguntas frequentes sobre IPI e Zona Franca de Manaus
O IPI deixará de existir para todos os produtos em 2027?
Não. A alíquota do IPI será reduzida a zero a partir de 1º de janeiro de 2027 para a maioria dos bens industrializados no Brasil. No entanto, a incidência do imposto continuará ativa para produtos fabricados no país que concorram diretamente com itens que possuem produção incentivada no Polo Industrial de Manaus, preservando a vantagem competitiva da Zona Franca de Manaus.
A Zona Franca de Manaus perderá seus incentivos fiscais com a Reforma Tributária?
Não. A Emenda Constitucional nº 132/2023 garantiu a manutenção dos benefícios fiscais da Zona Franca de Manaus e das Áreas de Livre Comércio até o ano de 2073. O que muda é a operacionalização do incentivo: em vez de isenções pulverizadas, o modelo passa a utilizar a manutenção do IPI para concorrentes e a concessão de créditos presumidos de IBS e CBS para as indústrias ali instaladas.
Como fica a situação dos estoques adquiridos com IPI antes de 2027?
A legislação de transição estabelecida pela Lei Complementar nº 214/2025 prevê regras específicas para o aproveitamento de saldo credor acumulado de IPI, PIS e Cofins sobre insumos e mercadorias em estoque no encerramento do regime anterior. É fundamental realizar o inventário físico e fiscal ao final de 2026 para assegurar o ressarcimento ou compensação dos créditos dentro do prazo regulamentar.
O que é o Imposto Seletivo e ele pode incidir sobre produtos industriais?
O Imposto Seletivo (IS) é um tributo federal de natureza extrafiscal criado para sobretaxar bens e serviços nocivos à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas, bebidas açucaradas, veículos poluentes e minérios. Ele incide na primeira comercialização ou importação e não gera crédito acumulável para as etapas seguintes da cadeia industrial.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
Prepare sua indústria para 2027 com a tecnologia certa
A Reforma Tributária não deve ser encarada apenas como um evento de conformidade fiscal ou uma mudança de formulários contábeis. Ela altera profundamente a estratégia de compras, a política de precificação, o fluxo de caixa e a competitividade logística de todas as empresas industriais do Brasil, estejam elas situadas no Polo Industrial de Manaus ou em qualquer outro Estado.
Atrasar a adequação de processos e sistemas aumenta os riscos operacionais, reduz a visibilidade sobre as margens financeiras e pode acarretar perdas de caixa decorrentes do recolhimento incorreto de impostos ou da não apropriação de créditos permitidos.
Para garantir previsibilidade, segurança jurídica e eficiência operacional durante todo o cronograma de transição, sua empresa precisa de uma plataforma de gestão empresarial que traduza as mudanças legislativas em processos automáticos e simples.
Descubra como o ERP da Omie transforma a complexidade da Reforma Tributária em eficiência para o seu negócio e prepare sua indústria para crescer em 2027 com controle financeiro total.