
A transição para o novo modelo de tributação sobre o consumo representa a mudança mais profunda na espinha dorsal das empresas brasileiras das últimas décadas. Historicamente, a definição do enquadramento fiscal baseava-se em uma conta direta: projetar o faturamento, estimar despesas dedutíveis e calcular a alíquota final mais atrativa. Hoje, essa matemática isolada perdeu a utilidade.
O empresário que enxerga as obrigações fiscais apenas como uma burocracia contábil coloca a própria operação em risco. A implementação da Contribuição sobre Bens e Serviços (CBS) em âmbito federal e do Imposto sobre Bens e Serviços (IBS) na esfera subnacional modifica a estrutura da formação de preços. Entramos em um ciclo econômico no qual a capacidade de gerar e transferir créditos para o cliente determina quem ganha e quem perde espaço no mercado.


Neste artigo, você vai entender:
- a transição para o IVA Dual e o princípio da não cumulatividade plena;
- as oportunidades para empresas no Lucro Real e a recuperação de créditos tributários;
- os riscos nas vendas B2B para quem permanece no Lucro Presumido;
- como realizar a reprecificação estratégica e utilizar a tecnologia para apoiar a decisão de enquadramento fiscal.
O novo paradigma fiscal: a transição para o IVA Dual
O Brasil deixa para trás um sistema fragmentado e cumulativo, ancorado em tributos sobrepostos (PIS, Cofins, IPI, ICMS e ISS), para adotar o padrão global do Imposto de Valor Agregado (IVA). Sob a arquitetura do IVA Dual, a CBS e o IBS incidem sobre uma base de cálculo idêntica, compartilhando o mesmo fato gerador. O princípio central dessa mudança é garantir a não cumulatividade plena.
Na prática, a tributação incide apenas sobre o valor que a empresa adiciona ao produto ou serviço. O imposto pago na etapa anterior da cadeia produtiva abate integralmente o imposto devido na etapa seguinte. Contudo, a maneira como a organização se apropria desse benefício e repassa esse valor ao próximo elo da cadeia varia drasticamente dependendo do enquadramento fiscal.
A ausência de clareza sobre essa dinâmica gera paralisia gerencial, um sintoma perigoso para a saúde financeira. Segundo a Sondagem Omie das Pequenas e Médias Empresas (Omie, 2026), a pressão nos custos e nas despesas operacionais prejudicou o desempenho de 58% das organizações brasileiras recentemente. As empresas operam com margens comprimidas e não possuem espaço para absorver erros de planejamento.
Mesmo diante desse aperto financeiro, o nível de atualização do mercado permanece incipiente. O levantamento aponta que 38% dos empresários estão apenas buscando informações superficiais, enquanto 10% sequer iniciaram qualquer mapeamento interno. A inércia paralisa o crescimento. As companhias precisam de processos claros para garantir competitividade logo nos primeiros meses de vigência das novas alíquotas.
Como fica o Lucro Real: não cumulatividade plena e novas oportunidades
O regime do Lucro Real exige que o Imposto de Renda (IRPJ) e a Contribuição Social (CSLL) sejam calculados sobre o lucro líquido contábil, após o desconto de todas as despesas dedutíveis e custos devidamente comprovados.
A grande transformação para esse grupo ocorre na tributação sobre o consumo. Entender profundamente como a Reforma Tributária muda a dinâmica para essas empresas exige analisar a evolução do conceito de crédito tributário.
No sistema anterior, o aproveitamento era condicionado à regra do crédito físico, em que o insumo precisava ser diretamente aplicado à produção da mercadoria para justificar o abatimento, gerando inúmeras disputas jurídicas.
O novo IVA Dual introduz o crédito financeiro amplo. Qualquer despesa operacional necessária para a manutenção da atividade da empresa, devidamente tributada na origem, passará a gerar créditos de CBS e IBS.
A revolução na cadeia industrial e as operações complexas
A indústria nacional, historicamente sufocada por impostos embutidos, encontra um caminho livre para desonerar a sua produção. A recuperação de créditos tributários no Lucro Real torna-se a principal alavanca estratégica de fluxo de caixa para os próximos anos.
No ambiente de não cumulatividade plena, gastos com serviços de tecnologia, maquinário, energia elétrica, manutenção, transporte e insumos indiretos garantem abatimento integral para uma fábrica de autopeças ou uma indústria química de médio porte. A carga efetiva da empresa deixa de ser um peso morto acumulado na esteira de produção e passa a refletir exclusivamente o valor agregado gerado internamente.
Para cadeias produtivas longas, essa modalidade deixa de ser uma burocracia e assume o papel de escudo protetor de margens. A empresa limpa seus custos, barateia a operação e, mais importante, repassa o máximo volume de créditos para os clientes compradores.
Leia também: Regime tributário: como escolher o melhor para sua empresa.
O desafio do Lucro Presumido: os riscos comerciais nas vendas B2B
O regime de apuração presumida sempre atuou como porto seguro para negócios com margens lucrativas altas e estruturas de custos reduzidas, recolhendo impostos sob bases prefixadas e alíquotas menores no modelo cumulativo. A migração para o IVA Dual abala essa estabilidade, especialmente em operações Business to Business (B2B).
Quando uma organização opta por manter-se em regimes que não participam da não cumulatividade plena de modo integral, a sua capacidade de transferir créditos fiscais para o cliente corporativo fica severamente limitada. O benefício gerado corresponderá apenas ao imposto efetivamente destacado e pago na nota fiscal daquela operação isolada.
O dilema comercial instala-se diretamente na mesa de compras das grandes corporações. Um gestor de suprimentos buscará ativamente fornecedores que gerem o maior volume possível de créditos de CBS e IBS para abater a robusta carga tributária da sua própria operação. Se um negócio fornecer um serviço e entregar um volume menor de créditos em comparação a um concorrente alocado no Lucro Real, o custo de aquisição efetivo para o cliente será matematicamente superior.
A consequência prática e silenciosa desse descompasso é a substituição do fornecedor, um risco que atinge uma parcela gigantesca da economia. O Radar Setorial da Reforma Tributária (Omie, 2026) demonstra que 26 dos 76 segmentos analisados possuem altíssima exposição à transição. A principal vulnerabilidade compartilhada por esses setores é que aproximadamente 70% concentram suas receitas em vendas B2B, atuando com estruturas de negócios que dificultam o creditamento na regra antiga.
Empresas de serviços especializados para construção, transporte terrestre, tecnologia da informação e manutenção de equipamentos figuram no topo da lista de alerta. O estudo da Omie aponta que há cerca de 1,1 milhão de empresas ativas apenas no Simples Nacional inseridas nesses 26 setores de alto risco. A permanência em apurações simplificadas ou presunções de lucro exige uma avaliação urgente junto ao contador. A decisão migra do departamento fiscal diretamente para a diretoria comercial.
Conflitos comerciais e a matemática da sobrevivência
A exclusão de impostos embutidos ("por dentro") e a adoção de alíquotas aplicadas de forma transparente ("por fora") sobre o preço do produto alteram o valor de face dos documentos fiscais. Essa mudança perceptiva obriga as lideranças a realizarem uma recomposição estrutural da tabela de preços praticada.
O gerenciamento de conflitos comerciais e a reprecificação exigem renegociar contratos de longo prazo sem causar rupturas no relacionamento com parceiros. Se um distribuidor atacadista sofre um aumento temporário na alíquota nominal durante a fase de adaptação, mas passa a recuperar o triplo de créditos sobre o seu frete logístico, o custo final da operação cai. O preço de venda precisa ser ajustado deduzindo essa nova economia gerada, sem engolir a margem de lucro antes de juros, impostos, depreciação e amortização (Ebitda).
Sem previsibilidade financeira calcada em dados precisos, os clientes exigirão reduções lineares de preços baseados em manchetes de jornais. O fornecedor que não domina a matemática dos próprios custos indiretos acabará por ceder descontos que destruirão seu caixa operacional.
Fluxo de reprecificação estratégica
Para facilitar a condução da renegociação com clientes e a adequação de tabelas, desenvolvemos um fluxo de análise prático:
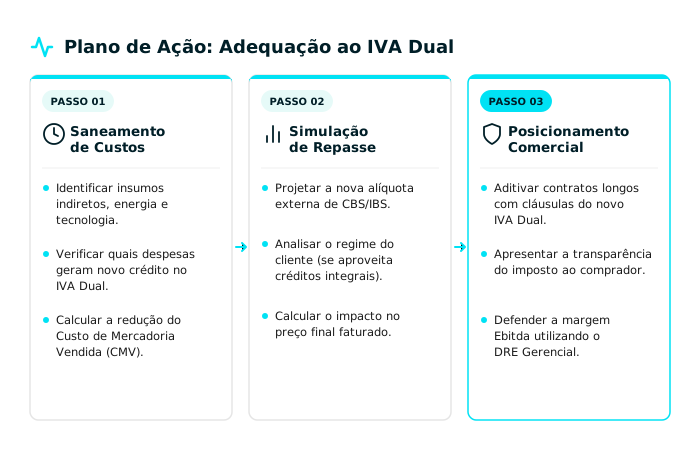
A transparência contábil e a previsibilidade viram argumentos de vendas. O alinhamento de cláusulas contratuais exige que as métricas sejam expostas abertamente, atestando governança e construindo confiança institucional nas mesas de negociação.
Diagnóstico operacional: Lucro Real vs. Lucro Presumido
A tomada de decisão junto à empresa contábil demanda avaliar os vetores de impacto de cada regime no novo cenário brasileiro.
- Lucro Presumido: ideal para margens muito elevadas com poucos custos tributáveis na origem, mas apresenta alto risco comercial em vendas B2B pela limitação no repasse de créditos.
- Lucro Real: aproveitamento integral de créditos (financeiro amplo), ideal para cadeias produtivas longas e operações B2B que demandam o repasse total do IVA para manter a competitividade.
Leia também: Planejamento tributário 2026: guia para pequenas empresas.
Como a tecnologia viabiliza a escolha certa do enquadramento
A migração de regime tributário apoiada em planilhas desconectadas deixou de ser apenas um erro processual e tornou-se o caminho mais rápido para o descontrole financeiro. O novo ambiente exige respostas imediatas. Inovações governamentais como o Split Payment, mecanismo no qual a parcela do imposto é separada e recolhida automaticamente no momento da liquidação da fatura, impossibilitarão a gestão fundamentada em estimativas manuais de tesouraria.
O setor empresarial brasileiro reconhece essa fragilidade. A Sondagem Omie das Pequenas e Médias Empresas revelou que 68% dos empreendedores classificam a adoção de um sistema de gestão atualizado como crucial. A justificativa é clara: acompanhar as flutuações de alíquotas de maneira automática previne o acúmulo de passivos ocultos e elimina multas por desatenção. Além disso, 79% dos gestores avaliaram como muito importante ter o apoio estratégico para ajudar no planejamento, evidenciando que a parceria entre o contador e a tecnologia é inegociável.
O trabalho de organização fiscal transforma essa barreira regulatória em um fluxo silencioso e eficiente. Acompanhando as diretrizes operacionais, a plataforma entrega aplicabilidade prática no dia a dia da operação:
- Inteligência fiscal na nuvem: o faturamento não pode parar para consultar leis. Ao emitir uma nota fiscal, o sistema processa as regras de incidência do IVA Dual. O analista de faturamento concentra-se em atender o cliente e a inteligência do software garante a exatidão das travas e repasses, sem parametrizações manuais a cada venda.
- DRE Gerencial dinâmico: toda venda concretizada e nota de entrada registrada atualizam instantaneamente o DRE Gerencial. O diretor visualiza a margem de contribuição líquida de cada linha de produto, considerando a nova apropriação de créditos indiretos, garantindo que a defesa do preço se baseie em dados consolidados.
- Painel do Contador integrado: a relação com a empresa contábil atinge um novo patamar de consultoria. O Painel do Contador elimina o tráfego inseguro de arquivos. O profissional acessa as movimentações de contas a pagar e receber validadas no ERP em tempo real. Com informações íntegras, o contador realiza simulações exatas sobre o impacto no caixa caso a empresa abandone o Lucro Presumido rumo ao Lucro Real, embasando a decisão em cenários reais.
Perguntas frequentes sobre Lucro Real e Presumido
O Lucro Presumido deixará de existir com a Reforma Tributária?
Não. Do ponto de vista da tributação sobre a renda (Imposto de Renda e Contribuição Social), as opções de enquadramento permanecem ativas. A verdadeira mudança afeta o eixo do consumo (CBS e IBS). A reavaliação desse modelo tributário não decorre de sua extinção legal, mas da possível perda de tração comercial, já que restringe o volume de créditos transferidos a clientes corporativos.
Por que empresas focadas no mercado B2B devem ter atenção redobrada ao Lucro Presumido?
A dinâmica corporativa exige eficiência. Uma indústria compradora precisa acumular o maior volume de créditos possível nas aquisições para reduzir o seu imposto final a pagar. Se a organização não permite repassar esses valores integralmente, o custo de aquisição da mercadoria ou serviço fica matematicamente mais caro, abrindo espaço para a concorrência alocada no Lucro Real.
Como a indústria pode se beneficiar do Lucro Real durante a fase de transição?
O grande trunfo é o acesso à não cumulatividade plena e ao conceito de crédito financeiro. Com o IVA Dual, praticamente todos os custos de manutenção da atividade produtiva geram saldo positivo, desonerando a cadeia da indústria e expandindo o lucro líquido.
Qual é o primeiro passo prático para avaliar a migração de regime tributário da empresa?
O ponto de partida inegociável é o saneamento dos dados gerenciais. É preciso abandonar controles manuais e adotar um ERP de excelência para rastrear o custo operacional e a precificação. Simultaneamente, exige o alinhamento com o contador para projetar as margens sob as regras de CBS e IBS, confirmando se os compradores exigirão transferência total de créditos.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
O controle do futuro começa pela gestão atualizada
O Brasil atravessa a linha de chegada de um modelo obsoleto e dá o tiro de largada para um cenário corporativo pautado pela eficiência em rede. Escolher o direcionamento adequado entre Lucro Real e Lucro Presumido ultrapassou as fronteiras das rotinas de encerramento de balanço; tornou-se o pilar estratégico que assegura a prosperidade do seu projeto empresarial.
O mercado corporativo pune a desorganização, mas entrega recompensas valiosas para a liderança que se antecipa. Empreendedores e empresas contábeis que estruturam dados precisos com antecedência conquistam uma organização financeira vital. A tecnologia permite manter clientes estratégicos do segmento B2B, eliminar o risco de execuções fiscais e libertar o fluxo de caixa ao maximizar o aproveitamento de valores lícitos.
A inteligência operacional serve justamente para poupar a equipe das tarefas exaustivas de cálculo regulatório. O sistema de gestão da Omie traduz a rigidez da legislação em processos integrados, limpos e acessíveis, devolvendo o ativo mais importante a quem conduz o negócio: tempo para pensar no crescimento.
O momento atual exige previsibilidade. Evite descobrir que o regime da empresa estava incorreto somente após o cancelamento de um contrato importante. Conheça as vantagens de um sistema automatizado e descubra como a visibilidade financeira aproxima você do contador e do sucesso operacional. Fale com os especialistas e agende uma demonstração personalizada da plataforma Omie.