
A tecnologia é o pilar de sobrevivência das empresas na Reforma Tributária. Um sistema de gestão (ERP) atualizado automatiza o cálculo do novo IVA Dual (CBS e IBS), garante o aproveitamento correto de créditos financeiros e protege o fluxo de caixa, eliminando os riscos de autuações e perdas de margem de lucro.
O Brasil vive a maior transformação estrutural da sua economia nas últimas décadas. A substituição do complexo emaranhado de impostos sobre o consumo por um modelo unificado exige muito mais do que apenas repassar novas informações para a contabilidade. A transição tributária altera profundamente a forma como as empresas compram de fornecedores, formam os seus preços de venda e gerenciam o fluxo de caixa diário.


Para o empreendedor, a mudança regulatória impõe um desafio de previsibilidade. Operar com planilhas isoladas, anotações manuais ou softwares legados que não se comunicam com a legislação em tempo real deixa de ser um mero gargalo de produtividade e passa a ser uma vulnerabilidade crítica. A adaptação exige um motor fiscal inteligente, capaz de traduzir a burocracia do Estado em eficiência para a operação privada.
O preparo antecipado confere vantagem competitiva: empresas que modernizam a sua infraestrutura tecnológica agora garantem uma travessia segura, mantendo o foco no crescimento sustentável, enquanto a concorrência ainda tenta entender as novas alíquotas.
O jogo já começou: o cenário real das PMEs brasileiras
O ambiente de negócios no Brasil exige resiliência. Antes mesmo de os novos tributos entrarem em vigor, as pequenas e médias empresas (PMEs) já enfrentam o desafio contínuo de equilibrar receitas e despesas. Dados do Índice Omie de Desempenho Econômico das Pequenas e Médias Empresas (IODE-PMEs) mostram que o mercado encerrou o ano de 2025 com um crescimento modesto de 1,2%, mantendo uma trajetória de estabilidade no primeiro bimestre de 2026, com leve avanço de 0,6% frente ao mesmo período do ano anterior.
Esse cenário de margens curtas torna a eficiência operacional uma obrigação. A Sondagem Omie das Pequenas e Médias Empresas (1º semestre de 2026), realizada com 517 empreendedores, revela que a pressão nos custos e nas despesas operacionais comprometeu o desempenho de 58% dos negócios pesquisados. Quando adicionamos a variável da Reforma Tributária a essa equação financeira, a margem para erros operacionais desaparece por completo. Vale comparar esse quadro com o otimismo das pequenas empresas medido em ciclos anteriores.
A pesquisa aponta um comportamento de alerta no empresariado: 38% dos empreendedores afirmam estar apenas procurando informações iniciais sobre a transição, enquanto 10% admitem que não iniciaram nenhum tipo de preparação. O maior receio, reportado por 34% desses líderes, é o impacto de um possível aumento da carga tributária, seguido pela preocupação com o fluxo de caixa, citada por 19% dos respondentes.
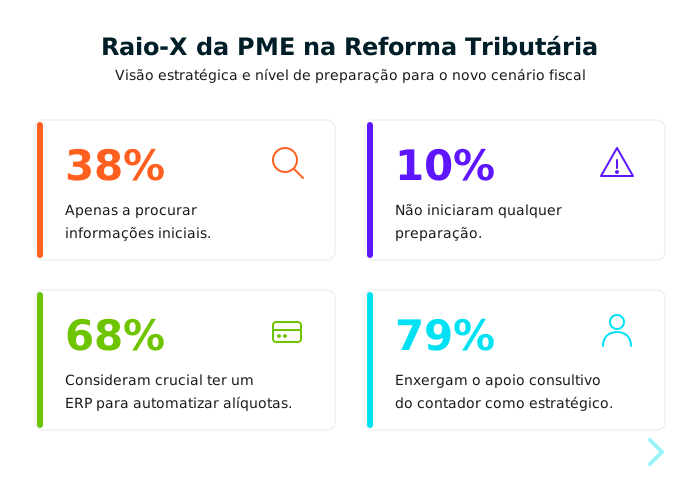
A solução para essa insegurança já está mapeada por grande parte do mercado. A sondagem evidencia que 68% das PMEs consideram crucial ter um sistema de gestão atualizado para acompanhar as mudanças de alíquotas de maneira automática. O empresário compreende que a velocidade da transição exigirá precisão tecnológica para evitar perda de tempo e de dinheiro. O mercado caminha para um ponto de não retorno: a digitalização completa e integrada dos processos gerenciais.
O fim da complexidade (e o início do rigor eletrônico)
O sistema atual, composto por PIS, Cofins, IPI, ICMS e ISS, possui regras de exceção que variam de acordo com o estado, o município e o setor da economia. O novo modelo substitui essas obrigações pelo IVA Dual, dividido em Contribuição sobre Bens e Serviços (CBS), de competência federal, e Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal. Ambos incidem sobre a mesma base de cálculo e possuem o mesmo fato gerador.
Embora a proposta central seja a simplificação do recolhimento, a operacionalização dessa mudança no dia a dia exige um acompanhamento eletrônico rigoroso. O princípio fundamental do novo sistema é a não cumulatividade plena: o imposto pago na compra de insumos gera um crédito financeiro que será descontado no momento de pagar o imposto sobre a venda do produto ou serviço final.
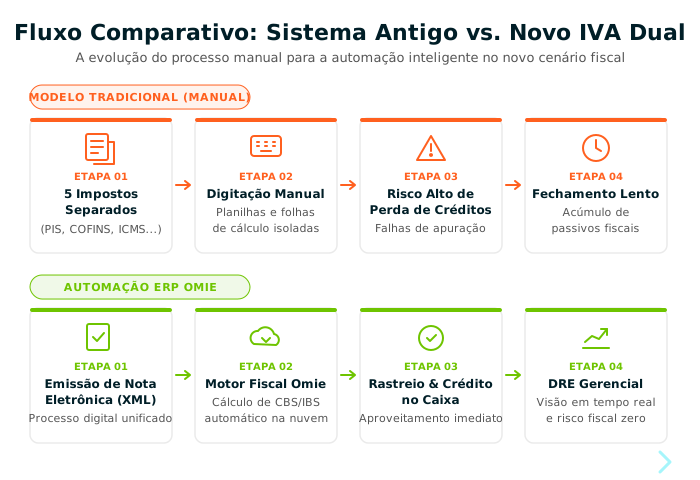
Para que esse mecanismo beneficie o caixa da empresa, a documentação fiscal de toda a cadeia produtiva deve estar perfeitamente alinhada. Um erro na emissão de uma nota por parte de um fornecedor, ou o atraso na conciliação de um documento, pode travar o crédito a que a sua empresa tem direito. O rigor eletrônico não permite mais ajustes manuais retroativos no fim do mês: a informação precisa nascer correta no ato da transação.
A tecnologia atua como o tradutor dessa nova realidade, assumindo a carga operacional para que o empreendedor tome decisões estratégicas. Entender o papel do ERP na adaptação à Reforma é o primeiro passo para proteger as finanças da sua empresa. Softwares baseados na nuvem garantem que a atualização das alíquotas ocorra sem a necessidade de intervenção humana, bloqueando emissões incorretas e assegurando o rastreamento perfeito dos créditos.
Radar Setorial Omie: os 26 segmentos com maior exposição e urgência
O impacto da transição não será homogêneo: diferentes modelos de negócios enfrentarão diferentes níveis de pressão durante a implementação do IVA Dual. O Radar Setorial da Reforma Tributária Omie (julho/2026) mapeou a economia brasileira cruzando a posição das empresas na cadeia produtiva (intensidade de vendas B2B) com a capacidade de apropriação de créditos sobre custos e despesas.
O estudo analisou 76 segmentos da economia (representando cerca de 4% do PIB em movimentações financeiras processadas na base Omie) e identificou 26 segmentos com exposição classificada como "alta" ou "muito alta" à transição tributária. Esses setores englobam aproximadamente 2 milhões de empresas ativas, representando 14% do PIB nacional e concentrando cerca de 10 milhões de empregos no mercado formal.
O dado mais sensível levantado pelo estudo diz respeito aos pequenos negócios: existem cerca de 1,1 milhão de empresas optantes pelo Simples Nacional apenas nesses 26 segmentos de maior exposição, o que representa 58% do total de empresas ativas nesses setores. Segmentos intensivos em mão de obra lideram o volume de optantes do Simples:
- Serviços especializados para construção: 235 mil empresas no Simples Nacional;
- Transporte terrestre: 210 mil empresas no Simples Nacional;
- Atividades de serviços de tecnologia da informação (TI): 178 mil empresas no Simples Nacional;
- Manutenção, reparação e instalação de máquinas: 76 mil empresas no Simples Nacional;
- Alojamento (hotéis e pousadas): 40,8 mil empresas no Simples Nacional.
Essas empresas enfrentarão um dilema estratégico a partir de 2027: manter-se integralmente no modelo tradicional do Simples Nacional ou migrar para o modelo híbrido, no qual recolherão o IBS e a CBS por fora da guia única para permitir o repasse integral de créditos aos seus clientes corporativos (B2B).
Tomar essa decisão baseada em intuição ou em relatórios defasados representa um risco desnecessário. A análise exige a simulação constante de cenários. Avaliar a complexidade operacional da transição significa compreender que a escolha do regime híbrido obriga a empresa do Simples a operar com a mesma precisão e conformidade tecnológica de uma grande corporação.
Por que não adequar seus sistemas pode custar a vida do negócio?
A lentidão na atualização da infraestrutura de gestão cria uma cascata de falhas operacionais que deságuam diretamente na asfixia financeira. A transição não tolera a desorganização de dados.
Perda de créditos financeiros e margem de lucro
O coração do IVA Dual é o crédito financeiro atrelado à nota fiscal. Se o seu sistema de gestão não for capaz de classificar automaticamente as compras que geram direito a crédito, sua empresa pagará impostos sobre o valor bruto da operação, não sobre o valor agregado. Ao abrir mão desses créditos pela incapacidade de rastreá-los, a empresa corrói sua própria margem de lucro. Concorrentes com sistemas parametrizados conseguirão formar preços de venda mais competitivos, pois terão um custo tributário menor. O mesmo raciocínio vale para quem apura pelo Lucro Presumido.
Risco de autuações por falta de conciliação em tempo real
Durante os anos de transição, as empresas irão conviver com a dupla vigência de regimes (o sistema antigo e o novo operando simultaneamente). Manter o controle dessa sobreposição em planilhas manuais abre portas para inconsistências graves. O Fisco terá visão completa e instantânea das operações por meio do cruzamento de notas eletrônicas e movimentações bancárias. Discrepâncias entre o imposto apurado e o imposto recolhido acenderão alertas automáticos nas secretarias de fazenda. Um sistema desatualizado emite documentos com falhas, gera passivos ocultos e expõe o caixa da empresa a penalidades que podem comprometer anos de planejamento financeiro.
A segurança da operação exige que o contador atue de maneira consultiva. A Sondagem Omie das PMEs (2026) mostra que 79% dos donos de negócios avaliam como muito importante ter o apoio estratégico do contador para ajudar no planejamento. Esse alinhamento só gera resultados práticos quando o escritório contábil e a empresa utilizam a mesma base de dados em nuvem, eliminando o trânsito de papéis e malotes no fim do mês.
Como o sistema de gestão traduz a burocracia em previsibilidade
Transformar a complexidade da legislação em eficiência operacional é a principal função de um ERP robusto. O empreendedor não precisa se tornar um especialista em direito tributário; ele precisa de uma plataforma que garanta o cumprimento irrestrito das regras de negócio estabelecidas pelo contador.
A arquitetura de um sistema inteligente conecta todos os departamentos. Quando uma venda é realizada, o motor fiscal nativo da plataforma avalia a natureza da operação, os perfis do comprador e do vendedor e aplica a alíquota correta. Simultaneamente, o estoque é baixado, o contas a receber é gerado e o Demonstrativo de Resultados do Exercício (DRE) Gerencial é atualizado em tempo real. Não existe redigitação, o que elimina o erro humano da equação — tema recorrente entre as tendências do mercado de ERP.
| Processo operacional | Cenário analógico / sistema legado | Cenário com ERP em nuvem (Omie) |
|---|---|---|
| Atualização de alíquotas | Depende de programação manual, patches demorados ou planilhas com alto risco de erro. | Motor fiscal atualizado continuamente na nuvem, sem custo extra ou necessidade de intervenção do usuário. |
| Aproveitamento de créditos | Lento e passível de perda de prazos por falta de rastreamento de notas fiscais de fornecedores. | Rastreabilidade total. Contas a pagar vinculadas aos XMLs de entrada, garantindo o registro exato do crédito. |
| Comunicação contábil | Envio mensal de relatórios em Excel, papéis e retrabalho de digitação no fechamento. | Acesso direto pelo Painel do Contador. Integração em tempo real para auditoria e orientação estratégica. |
| Previsibilidade de caixa | Visão fragmentada. O empresário só descobre o valor dos impostos no dia do vencimento da guia. | Projeção em tempo real. O DRE Gerencial reflete o impacto tributário a cada venda faturada. |
| Gestão do Simples Híbrido | Complexa e suscetível a erros de apuração do IBS/CBS por fora do DAS. | Sistema parametrizado para alternar regras do Simples tradicional e híbrido de forma transparente. |
A adoção tecnológica muda o patamar da gestão. Um sistema integrado evita situações clássicas como a falta de estoque por descompasso entre áreas, devolvendo tempo para que o empreendedor invista na melhoria do seu produto e no relacionamento com os seus clientes.
O caminho seguro: como adequar sua empresa com o ERP Omie
A adaptação não precisa ser um processo conturbado. A Omie construiu a sua plataforma com a premissa de simplificar a rotina de quem produz e emprega no Brasil. Como o sistema opera 100% na nuvem, qualquer alteração legislativa promovida pela Reforma Tributária é absorvida pelo software de forma centralizada e disponibilizada automaticamente para todos os clientes, sem taxas adicionais de customização ou longos projetos de implantação.
A inteligência da plataforma reside na sua capacidade de integrar profundamente as rotinas da PME. O processo flui de maneira orgânica: desde a emissão da proposta comercial, passando pela aprovação do pedido, emissão do documento fiscal e conciliação bancária inteligente por inteligência artificial. O motor de faturamento do Omie foi desenvolvido para garantir que as regras fiscais definidas junto ao contador sejam respeitadas a cada clique.
Saber como adequar a empresa à Reforma Tributária garante não apenas conformidade legal, mas uma verdadeira evolução na cultura organizacional. O Painel do Contador aproxima a empresa contábil do cotidiano da PME, transformando o profissional responsável pela contabilidade num conselheiro financeiro ativo, munido de dados precisos e atualizados no exato momento em que os fatos acontecem. Essa sincronia cria uma barreira de proteção contra multas e ineficiências, pavimentando um caminho seguro durante toda a fase de transição para o novo modelo de impostos.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
Dúvidas frequentes sobre tecnologia e Reforma Tributária
Como a tecnologia ajuda na adaptação à Reforma Tributária?
A tecnologia, especialmente por meio de um ERP em nuvem, automatiza a aplicação das novas alíquotas do IVA Dual (CBS e IBS), garantindo a emissão correta de notas fiscais. O sistema assegura o registro adequado da não cumulatividade plena, permitindo o aproveitamento financeiro de créditos sem a necessidade de cálculos manuais e garantindo total previsibilidade para o fluxo de caixa.
O que acontece se a empresa não adequar o sistema à Reforma Tributária?
Manter sistemas defasados resulta em perda imediata de competitividade. A empresa corre o risco de pagar impostos a mais por não conseguir rastrear e aproveitar os créditos tributários da cadeia de suprimentos. Além disso, a falta de conciliação eletrônica expõe o negócio a erros de apuração, culminando em autuações severas pelo Fisco durante a dupla vigência de regimes.
Quais setores serão mais impactados pelas novas regras tributárias?
De acordo com o Radar Setorial da Reforma Tributária Omie (2026), 26 segmentos possuem elevada exposição à transição, somando quase 2 milhões de empresas ativas. O setor de serviços lidera a urgência em volume de PMEs no Simples Nacional, com grande destaque para áreas como serviços de TI, transporte terrestre, serviços especializados para construção, alojamento e manutenção de máquinas.
Como o ERP Omie prepara minha empresa para o novo IVA?
O Omie possui um motor fiscal inteligente e 100% em nuvem, atualizado automaticamente conforme as regras da Reforma entram em vigor. Ele integra as áreas de compras, vendas, estoque e finanças em tempo real, permitindo que a empresa opere no Simples Nacional tradicional ou no modelo híbrido com segurança, sempre amparada por relatórios gerenciais e acompanhamento direto do escritório contábil pelo Painel do Contador.
A inércia tecnológica é o risco real, não a legislação
A Reforma Tributária não deve ser encarada como uma ameaça incontornável, mas como um divisor de águas que premia a eficiência. A unificação dos tributos traz clareza para o ambiente de negócios nacional, e o período de transição é o momento ideal para corrigir falhas estruturais que limitam a escala da sua operação.
O risco real não está na legislação em si, mas na inércia tecnológica. Procrastinar a atualização dos processos gerenciais é apostar o futuro da empresa em ferramentas obsoletas. Empreendedores e contadores que se antecipam e adotam sistemas robustos transformam a complexidade do novo IVA num forte diferencial competitivo de mercado. A tecnologia garante que as decisões sejam baseadas em dados seguros, blindando o caixa e preservando as margens de lucro.
Chegou a hora de abandonar processos burocráticos manuais e colocar a inovação para trabalhar a favor da sua rentabilidade. Garanta a conformidade fiscal, automatize a apuração de créditos do IVA Dual e simplifique a gestão do seu negócio: conheça o sistema de gestão da Omie e agende uma demonstração com nossos especialistas.