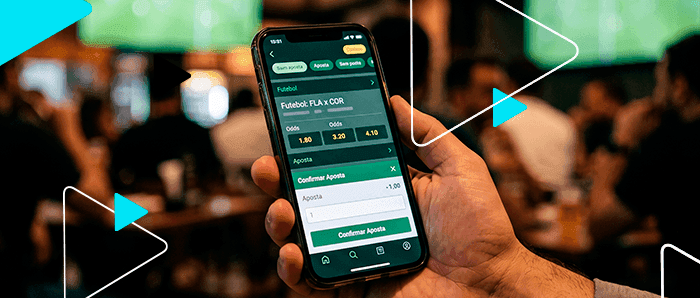

A publicação da Medida Provisória 1.394, em 25 de setembro de 2026, proibindo a exploração de apostas de quota fixa e cassinos online no território nacional, gerou uma reviravolta direta no planejamento da Reforma Tributária. Editada sob argumentos de preservação da saúde financeira e mental das famílias, a norma provocou um efeito dominó na arrecadação federal projetada para 2027.
O orçamento previsto para o primeiro ano de transição do novo sistema estimava arrecadar R$ 41,9 bilhões com o Imposto Seletivo (IS), o chamado "imposto do pecado". O setor de apostas esportivas e jogos virtuais figurava como uma das bases arrecadatórias mais promissoras dentro dessa conta. Com a interrupção da atividade, cria-se uma lacuna orçamentária expressiva às vésperas da implementação da nova estrutura fiscal.


A neutralidade da arrecadação é uma premissa constitucional do novo modelo de tributação sobre o consumo. Por essa regra, a União não pode perder receita ao substituir tributos antigos pelo novo IVA Dual (CBS e IBS). Se as apostas deixam de recolher bilhões via Imposto Seletivo, a recomposição desse valor precisa acontecer por outras vias: elevando a alíquota sobre os demais setores taxados ou aumentando a alíquota geral da CBS, encarecendo a carga tributária para todo o mercado.
A engenharia fiscal da transição e o vácuo orçamentário
A transição tributária desenhada pela Lei Complementar 214 determina a substituição progressiva do Imposto sobre Produtos Industrializados (IPI). A partir de 1º de janeiro de 2027, o artigo 126 do Ato das Disposições Constitucionais Transitórias (ADCT) reduz a zero as alíquotas do IPI para a maioria dos produtos industrializados, mantendo a tributação apenas para itens com fabricação concorrente na Zona Franca de Manaus.
A garantia de arrecadação da União para substituir a perda de receita do Imposto sobre Produtos Industrializados foi construída sobre uma engrenagem dupla: a cobrança do Imposto Seletivo e a aplicação da CBS. A estimativa orçamentária de R$ 41,9 bilhões para o IS em 2027 não discriminava publicamente a fatia exata atribuída a cada setor econômico. A retirada repentina das apostas compromete a meta global sem que se saiba exatamente quanto da perda pertencia às bets.
Como a União é obrigada por lei a manter o repasse de recursos aos estados e municípios para compensar o fim gradual do IPI, o reequilíbrio das contas públicas passa a ser uma prioridade legislativa. Sem o faturamento das apostas esportivas no radar fiscal, os formuladores da política tributária precisarão distribuir esse peso sobre outras atividades econômicas.
Leia também: Tributação das bets: o que muda com o "imposto do pecado".
Quem vai pagar a conta? Os cenários de reorganização das alíquotas
A perda de arrecadação do Imposto Seletivo força o Executivo e o Congresso a escolherem como reequilibrar a balança fiscal para 2027. A legislação abre margem para duas decisões estratégicas distintas para a compensação da receita, trazendo impactos diretos no custo de produção e comercialização.
| Cenário de reajuste | Mecanismo de compensação | Setores afetados | Impacto no planejamento financeiro |
|---|---|---|---|
| Aumento do Imposto Seletivo setorial | Elevação da alíquota do IS sobre os bens e serviços remanescentes (art. 422 da LC 214). | Automobilístico, bebidas açucaradas, fumígenos e extrativismo mineral. | Pressiona a estrutura de custos de indústrias específicas e eleva o preço final ao consumidor. |
| Aumento da alíquota geral da CBS | Majoração da alíquota de referência da CBS para cobrir a diferença global (art. 130 do ADCT). | Toda a economia (indústria, comércio e prestadores de serviços). | Dilui a conta do fim das apostas entre todas as empresas do país, reduzindo margens de forma ampla. |
A primeira opção restringe a compensação aos setores que continuam dentro do campo de incidência do Imposto Seletivo. A segunda é mais ampla: utiliza a flexibilidade da alíquota da CBS para repassar a diferença a todos os contribuintes brasileiros, independentemente de atuarem ou não em atividades sujeitas ao IS. Vale acompanhar o debate sobre a previsibilidade do imposto do pecado.
A indefinição sobre qual caminho será adotado amplia a ansiedade no ambiente corporativo, principalmente para organizações que negociam contratos com vigência anual para 2027. O mesmo movimento de recomposição já apareceu no ajuste da arrecadação sobre dividendos.
O impacto direto na composição de preço e na margem de lucro
A imprevisibilidade nas regras do jogo tributário afeta diretamente o coração financeiro de qualquer negócio: a precificação. Definir margens de lucro, tabelas de venda e custos operacionais sem saber a alíquota exata que incidirá sobre o faturamento gera riscos graves de desequilíbrio de caixa e prejuízos.
Uma mudança de fração percentual na alíquota da CBS ou a fixação de um Imposto Seletivo mais alto do que o projetado pode transformar um contrato lucrativo em uma operação no prejuízo. Empresas que utilizam rotinas manuais de precificação ou dependem de atualizações fiscais lentas ficam expostas a falhas de cálculo e atrasos de repasse de custos ao mercado — um efeito que já se mede no impacto sobre o preço dos produtos.
A gestão do risco fiscal exige que a empresa consiga simular cenários com rapidez. Quando uma nova regra é aprovada ou uma alíquota sofre reajuste pelo Congresso, o impacto precisa refletir instantaneamente nas simulações de margem e nas tabelas de vendas do negócio. Ferramentas como o simulador da Reforma Tributária ajudam a dimensionar essa conta.
Da incerteza à previsibilidade: como preparar a sua operação
A adaptação às mudanças da Reforma Tributária não precisa gerar apreensão. Transformar a volatilidade regulatória em um diferencial competitivo exige a adoção imediata de ferramentas tecnológicas que automatizem o controle fiscal e ofereçam dados integrados em tempo real para garantir decisões seguras.
Empresas estruturadas com sistemas modernos de gestão conseguem absorver mudanças na legislação sem parar a operação ou expor o caixa a erros de apuração. A tecnologia assume o papel de blindar o negócio contra oscilações de alíquotas e inconsistências fiscais. O ERP Omie funciona como o motor fiscal e financeiro que traz clareza durante toda a transição:
- Motor fiscal sempre atualizado: a plataforma ajusta em nuvem as regras fiscais de CBS, IBS e Imposto Seletivo conforme os desdobramentos da legislação, garantindo a emissão de notas fiscais sem atrito.
- Simulação de precificação dinâmica: permite recalcular margens de lucro, impostos embutidos e preços de venda com poucos cliques, protegendo o resultado da empresa frente às alterações de alíquota.
- Acompanhamento em tempo real via DRE: apresenta o impacto exato da carga tributária sobre a lucratividade líquida da empresa, oferecendo visão clara da saúde financeira.
- Conexão direta com a contabilidade: por meio do Painel do Contador, a troca de informações flui sem retrabalho, viabilizando uma consultoria tributária ágil.
Adotar um ERP integrado e especialista permite que o empreendedor foque no crescimento do negócio, com a certeza de que a gestão fiscal está protegida, precisa e pronta para os cenários de 2027.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
Perguntas frequentes sobre a proibição das bets e o Imposto Seletivo
A MP 1.394 elimina toda a arrecadação do Imposto Seletivo sobre jogos?
Não integralmente. A Medida Provisória veda as apostas de quota fixa e os cassinos online, mas modalidades de loterias autorizadas e fantasy sports permanecem no escopo da Lei Complementar 214. Contudo, a maior parcela de arrecadação projetada para o setor foi removida da base oficial.
Quando as novas alíquotas do Imposto Seletivo e da CBS serão conhecidas?
As alíquotas definitivas dependem da aprovação de leis ordinárias e da regulamentação pelo Congresso Nacional. Para vigorarem em 1º de janeiro de 2027, as regras do Imposto Seletivo precisam respeitar os princípios da anterioridade anual e da noventena, devendo ser publicadas no segundo semestre de 2026.
Minha empresa não produz itens do Imposto Seletivo. Serei afetado pelo fim das apostas online?
Sim. Se a perda de arrecadação do Imposto Seletivo não for compensada pelo aumento de alíquota nos setores específicos, a União precisará reajustar a alíquota geral da CBS. Como a CBS alcança quase todas as atividades econômicas, esse reajuste impactará o custo tributário de comércios, indústrias e serviços em geral.
Qual é o primeiro passo para preparar a empresa para o reajuste?
O passo principal é abandonar o controle manual por planilhas e implementar um ERP em nuvem com inteligência fiscal nativa. Isso garante que a atualização das alíquotas ocorra automaticamente, permitindo simular preços e manter o cumprimento das obrigações fiscais sem atropelos.
Leia também: Imposto do pecado: entenda o que é essa tributação.
Mantenha sua empresa pronta para qualquer cenário tributário
As oscilações regulatórias provocadas por medidas como a MP 1.394 mostram que a estabilidade fiscal depende da capacidade de adaptação da gestão. O empresário que se antecipa modernizando rotinas ganha eficiência, protege as suas margens e garante vantagem competitiva no mercado.
A Reforma Tributária traz desafios complexos, mas também abre espaço para modernizar processos burocráticos que atrasam o crescimento da sua empresa.
Quer garantir previsibilidade para o seu negócio e proteger sua margem de lucro perante os novos cenários de 2027? Conheça o sistema de gestão da Omie e agende uma demonstração com nossos especialistas.