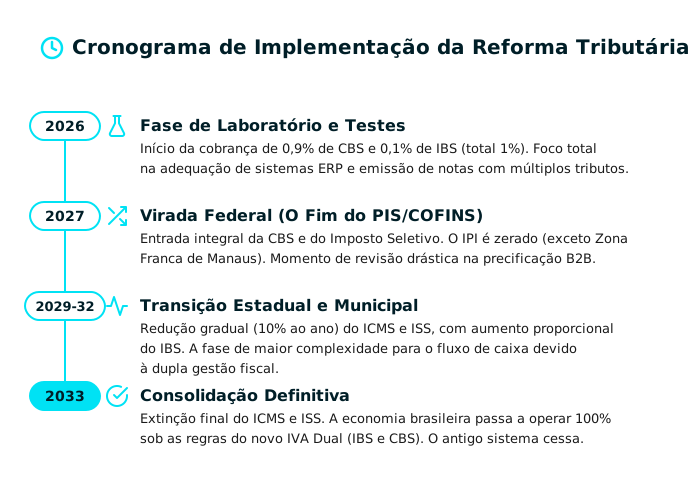
O cronograma completo da Reforma Tributária começa em 2026 com uma taxa de teste de 1% (CBS e IBS). Em 2027, a CBS entra em vigor, eliminando PIS e Cofins. Entre 2029 e 2032, ocorre a substituição gradual do ICMS e ISS pelo IBS, com o novo sistema totalmente consolidado em 2033.
A transição para o novo modelo de impostos no Brasil representa a transformação estrutural mais profunda na gestão das empresas nas últimas décadas. Muitos empreendedores ainda encaram as datas oficiais como exigências burocráticas exclusivas para as empresas de contabilidade. Essa visão esconde um risco silencioso. O calendário aprovado pelo governo dita quando os tributos mudam e quando as regras de precificação, a negociação com fornecedores e o fluxo de caixa das companhias serão reconfigurados.


A substituição de cinco tributos (PIS, Cofins, IPI, ICMS e ISS) por um modelo de Imposto sobre Valor Agregado (IVA Dual), composto pela Contribuição sobre Bens e Serviços (CBS) e pelo Imposto sobre Bens e Serviços (IBS), exigirá planejamento financeiro. Negócios que iniciarem as atualizações nas fases de implementação ganham fôlego para rever contratos, ajustar sistemas e proteger margens de lucro.
Para transformar a complexidade legislativa em clareza operacional, detalhamos cada etapa a seguir. Com este post, entenda de vez, ano a ano, o que a sua operação precisa fazer para atravessar o período de transição com segurança, eficiência e apoio tecnológico.
O que o empresário precisa saber hoje sobre o calendário de transição
A Reforma Tributária não possui um "dia D", em que o sistema antigo é desligado e o novo é ligado logo em seguida. O modelo desenhado pelo legislador estabelece um período de convivência. Durante alguns anos, as empresas brasileiras vão operar em uma espécie de realidade paralela, calculando, recolhendo e reportando obrigações sob duas regras fiscais diferentes.
Para a rotina financeira, isso significa que a gestão precisará de uma capacidade de processamento dobrada. Os sistemas de gestão e as rotinas de contabilidade precisarão lidar com as regras atuais do ICMS, por exemplo, ao mesmo tempo que absorvem as diretrizes inéditas do IBS. A urgência da preparação não nasce de um cenário caótico, mas de um fato matemático: adequar o financeiro de uma empresa para operar com dois sistemas simultaneamente exige tempo, testes e uma governança sólida.
Companhias que deixarem a adaptação para as vésperas das viradas de chave enfrentarão gargalos operacionais. Notas fiscais rejeitadas travam a logística; registros de produtos desatualizados geram pagamentos indevidos; falta de comunicação prévia com a base de fornecedores compromete a transferência de créditos, encarecendo a operação. Agir agora, mapeando as vulnerabilidades do modelo de negócio, é a estratégia mais inteligente para garantir o crescimento constante — inclusive revendo a urgência dos contratos vigentes até 2027.
Abaixo, apresentamos o fluxo visual completo para facilitar o planejamento estratégico da sua liderança.
O raio-X do mercado: como as empresas encaram os prazos hoje
A percepção dos empresários em relação aos impactos desse cronograma revela desafios críticos. De acordo com a Sondagem Omie das Pequenas e Médias Empresas (1º semestre de 2026), metade do mercado ainda se encontra no aquecimento para a Reforma Tributária. Os dados apontam que 38% das PMEs estão na fase de procurar informações básicas, enquanto 10% admitem não ter iniciado qualquer tipo de preparação.
O receio predominante entre os gestores se concentra no peso fiscal: 34% apontam o aumento de impostos como a principal preocupação, seguido pelos impactos diretos no fluxo de caixa (19%). O mercado compreendeu que a adaptação analógica será impossível. O mesmo relatório evidencia que 68% dos empresários consideram crucial adotar um sistema de gestão atualizado para acompanhar as novas alíquotas de forma automática.
A orientação profissional agora é inegociável. Cerca de 79% das empresas avaliam como muito importante o apoio estratégico do contador. Contudo, 50% do mercado ainda não realizou uma reunião formal com o seu parceiro contábil sobre o tema. Levar as perguntas certas ao contador é o que separa quem domina a transição de quem a sofre.
Fase 1: 2026 — o início do IVA Dual (a fase de testes)
O marco inaugural do cronograma não traz uma carga tributária adicional muito grande, mas inaugura uma nova exigência de conformidade. Em 2026, teremos o primeiro laboratório prático do IVA Dual. A União começará a cobrar uma taxa de teste total de 1%, sendo 0,9% referente à Contribuição sobre Bens e Serviços (CBS) e 0,1% destinado ao Imposto sobre Bens e Serviços (IBS).
O objetivo do governo com esta alíquota simbólica é calibrar os sistemas de arrecadação pública, testar a tecnologia do Comitê Gestor e avaliar a fluidez da partilha de informações. Os valores pagos a título de CBS e IBS teste poderão ser abatidos do PIS e da Cofins devidos, protegendo as empresas de uma bitributação agressiva.
O impacto recai todo sobre a operação tecnológica e administrativa. Pela primeira vez, o faturamento da empresa precisará emitir documentos fiscais contemplando os tributos antigos na sua totalidade, somados às novas alíquotas. Para mergulhar nos detalhes técnicos, leia o nosso artigo sobre o ano de teste de 2026.
O risco da primeira fase mora na inércia tecnológica. Negócios que utilizam emissores manuais, planilhas descentralizadas ou sistemas engessados sofrerão com o retrabalho. No entanto, a oportunidade é excelente para empresas estruturadas. Aproveitar 2026 como uma fase de homologação dos processos de compra e venda garante que a equipe financeira chegue madura e treinada ao ano seguinte.
A preparação começa pela validação do cadastro de produtos (NCM/NBS). Entender o cronograma dos documentos fiscais evita rejeições de notas. Fale com o seu contador para parametrizar corretamente as exceções e garanta que a sua infraestrutura na nuvem absorva a mudança legislativa sem paralisações operacionais.
Leia também: Quando entra em vigor a Reforma Tributária.
Fase 2: 2027 — a entrada definitiva da CBS e o Imposto Seletivo
O ano de 2027 representa o primeiro choque de realidade profunda do cronograma. O PIS e a Cofins deixam de existir definitivamente no formato que conhecemos. Em seu lugar, a CBS passa a vigorar com a sua alíquota de referência integral. Ao mesmo tempo, o IPI (Imposto sobre Produtos Industrializados) tem as suas alíquotas zeradas, com exceção dos produtos que impactam a competitividade da Zona Franca de Manaus.
Outro protagonista que entra em cena em 2027 é o Imposto Seletivo (IS). Ele incidirá sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, alterando fortemente a engenharia de formação de preços em cadeias específicas. Vale entender a transição entre IPI e Imposto Seletivo com antecedência.
O reflexo prático em 2027 altera o centro das negociações empresariais. Como o princípio do IVA se baseia na não cumulatividade plena, a competitividade da empresa dependerá diretamente da capacidade de gerar e repassar créditos tributários. Um fornecedor que atua na informalidade deixará de ser atraente, pois não transferirá créditos para a etapa seguinte da cadeia. Haverá uma forte reconfiguração de mercado, em que empresas organizadas só farão negócios com outras empresas igualmente regulares.
O risco financeiro envolve contratos de longo prazo firmados hoje. Contratos que ultrapassem a barreira de 2027 precisam conter cláusulas de revisão para absorver a extinção do PIS/Cofins e a entrada da CBS. A oportunidade clara reside em rever a matriz de custos da empresa com antecedência, identificando novos fornecedores do Simples Nacional aptos a gerar crédito.
A decisão crítica de 2027: o dilema do Simples Nacional
Um dos maiores mitos em torno da transição é a crença de que as empresas que escolhem o Simples Nacional passarão imunes pelas alterações. Na realidade operacional, elas enfrentarão decisões de alta complexidade. A nova legislação estabelece que empresas do Simples poderão escolher entre manter o recolhimento unificado atual ou segregar a cobrança, pagando o IBS e a CBS por fora do regime simplificado (o chamado modelo híbrido).
Essa decisão exige inteligência de mercado, pois altera drasticamente o posicionamento do negócio na cadeia produtiva. De acordo com o Radar Setorial Omie (2026), 26 dos 76 segmentos analisados apresentam elevada exposição à transição tributária. A urgência apontada pelo estudo não significa necessariamente um aumento de carga, mas aponta para o enorme esforço de adaptação exigido.
O documento também revela um dado fundamental: existem mais de 1,1 milhão de empresas optantes pelo Simples Nacional ativas nesses 26 segmentos de alta exposição (58% do total de empresas ativas nestes setores). A concentração ocorre principalmente no setor de serviços B2B, como transportes, tecnologia da informação e serviços especializados para a construção.
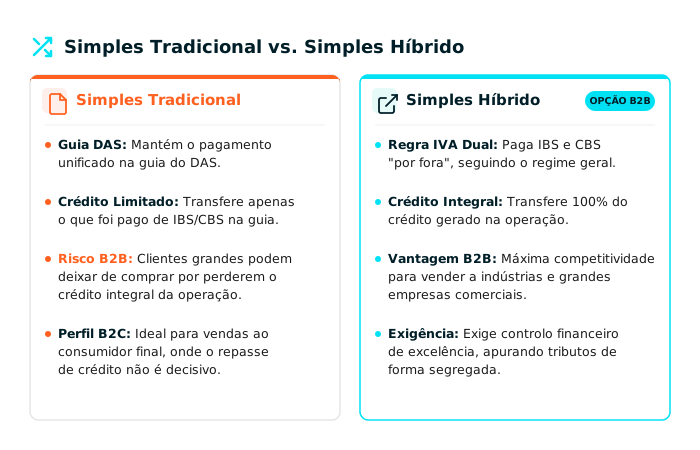
Os riscos envolvem perda direta de grandes contas no mercado interempresarial por falta de competitividade tributária. A oportunidade exige que o empreendedor chame o seu contador para realizar projeções precisas. Somente com uma tecnologia financeira robusta o empresário saberá precificar os seus serviços sem perder margem de lucro.
Fase 3: 2029 a 2032 — a transição gradual do IBS
Se 2027 marca a guinada dos impostos federais, a janela entre 2029 e 2032 representa o teste de resistência máximo para o faturamento nos âmbitos estadual e municipal. Durante quatro anos, teremos o apagamento lento e proporcional do ICMS e do ISS, acompanhado do aumento correspondente da alíquota do Imposto sobre Bens e Serviços (IBS).
A legislação determinou um "desmame" calculado: a cada ano, a cobrança do modelo antigo encolhe 10%, enquanto o IBS assume o espaço vazio na exata proporção, garantindo a neutralidade da transição.
O impacto é a obrigatoriedade de gerir dois modelos de retenção, apuração e obrigações acessórias em paralelo. Imagine a rotina de uma operação logística que cruza fronteiras de estados. O setor fiscal precisará acompanhar as antigas regras de substituição e benefícios vigentes do ICMS, aplicando os redutores anuais, ao mesmo tempo em que apura as regras de origem e destino do novíssimo IBS.
Compreender os impactos de cada fase do cronograma previne a descapitalização não planejada. O risco principal se concentra no fluxo de caixa. O recolhimento descentralizado exigirá grande controle sobre as contas a pagar, conciliando guias distintas que vencem em datas variáveis. Empresas sem automação de processos correm o sério risco de sofrer autuações que comprometerão a integridade financeira do negócio.
Fase 4: 2033 — a consolidação do novo sistema e o fim do antigo
Ao cruzar a fronteira para 1º de janeiro de 2033, o Brasil encerra oficialmente a transição. O ICMS e o ISS deixam de integrar o ordenamento jurídico nacional, e as alíquotas do IBS e da CBS assumem as suas posições consolidadas. O labirinto focado na origem, repleto de legislações estaduais e de interpretações municipais, dá lugar a um modelo baseado no destino do consumo, com base de cálculo padronizada.
O impacto é um nível de transparência inédito para as empresas. O tempo excessivo gasto ao interpretar regras regionais para abrir filiais ou vender para outras praças se transforma em tempo investido em expansão, inovação e relacionamento com o cliente. A simplificação reduz custos ocultos e aumenta a atratividade das operações comerciais em todo o território nacional.
A oportunidade central é focada no longo prazo. Empreendedores e gestores contábeis que absorveram a mudança como uma evolução gerencial estarão posicionados para liderar o mercado com altíssima eficiência, precificação cirúrgica e compliance automatizado.
Leia também: Ato Conjunto nº 4: o cronograma oficial e seus impactos.
Como a tecnologia reduz a complexidade do cronograma na prática
Diante de um calendário denso, a sobrevivência e a tração de um negócio recaem sobre a resiliência dos sistemas. É impossível realizar a transição dependendo de processos analógicos ou plataformas que operam em seções isoladas. A legislação exige integração em tempo real, em que cada venda converse de maneira fluida com a contabilidade e as contas bancárias.
O ecossistema Omie absorve a complexidade técnica para que o gestor se concentre nos resultados. Quando o calendário avança pelas suas fases transitórias, o sistema de gestão responde de forma nativa e sem necessidade de intervenção humana constante. Por meio do Omie ERP, ao emitir a nota, o sistema já compreende a alíquota de transição correspondente àquele ano específico, calcula os novos tributos exigidos e registra automaticamente no módulo de contas a pagar e a receber. O Painel do Contador consolida as informações, garantindo que a empresa contábil acesse os dados sem perdas de informação.
A automação profunda evita a dupla digitação, o erro humano comum que corrompe o DRE Gerencial. Um ponto de extrema relevância no novo modelo é o advento do Split Payment — mecanismo atrelado à Reforma em que a segregação do imposto ocorrerá logo no momento da liquidação financeira da venda, enviando o tributo direto para os cofres públicos e apenas a receita líquida para o caixa da empresa.
Para suportar o Split Payment, a inteligência do negócio precisará de ferramentas como a Conciliação Inteligente de cartões e contas bancárias, garantindo a rastreabilidade total das entradas. Acompanhar a evolução contínua do sistema de gestão da Omie garante que a base tecnológica do negócio cumpra as exigências fiscais muito antes de elas se tornarem obrigatórias, transformando a adaptação legal em vantagem competitiva.
Perguntas frequentes sobre os prazos da Reforma
A Reforma Tributária começa a valer de uma vez?
Não. A transição possui fases gradativas estruturadas entre 2026 e 2033. O período estabelece uma convivência de vários anos entre os tributos que serão extintos (como ICMS, ISS, PIS e Cofins) e os novos impostos (IBS e CBS), permitindo testes e parametrizações de processos.
O que as pequenas e médias empresas devem fazer em 2026?
Em 2026, ocorrerá a cobrança laboratorial de 1% (IBS e CBS). A prioridade absoluta é garantir que o sistema de gestão esteja atualizado e capacitado para processar documentos fiscais que contemplem as alíquotas antigas somadas ao teste nacional, além de auditar os registros NCM e NBS.
Como o Simples Nacional entra neste cronograma?
As empresas que optarem pelo Simples Nacional sentirão as mudanças de maneira enfática em 2027, momento em que o PIS e a Cofins saem de cena. Elas precisarão tomar uma decisão técnica importante: continuar a recolher os impostos na guia DAS tradicional (transferindo menos créditos aos clientes) ou optar pelo modelo híbrido, recolhendo IBS e CBS por fora para manter a atratividade perante as grandes cadeias produtivas.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
A inteligência como aliada na transição tributária
O cronograma oficial prova que a mudança no sistema de impostos é uma jornada operacional que se inicia agora. Lidar com o calendário não exige medo, mas demanda uma ação executiva contínua alinhada aos dados do mercado.
Entender os marcos de 2026 a 2033 oferece uma visão panorâmica para que diretores e sócios desenhem novas estratégias de fornecimento e dialoguem com os seus parceiros contábeis. A complexidade do período de convivência exige organização, previsibilidade e, acima de tudo, capacidade tecnológica e processamento na nuvem.
A Omie materializa essa evolução, traduzindo legislações complicadas em rotinas automatizadas. Prepare a sua operação para o novo ciclo econômico com ferramentas construídas para simplificar a vida do empreendedor. Dê o primeiro passo seguro: agende hoje mesmo uma demonstração e descubra como o sistema de gestão Omie transforma burocracia em inteligência de negócios.