
O novo cenário fiscal do e-commerce no Brasil
A promulgação da Emenda Constitucional 132/2023 e o avanço das suas leis complementares instauram a transformação tributária mais profunda da história recente do comércio eletrônico brasileiro. O modelo anterior, caracterizado pela superposição de impostos municipais, estaduais e federais, cede lugar ao Imposto sobre Valor Agregado (IVA Dual).
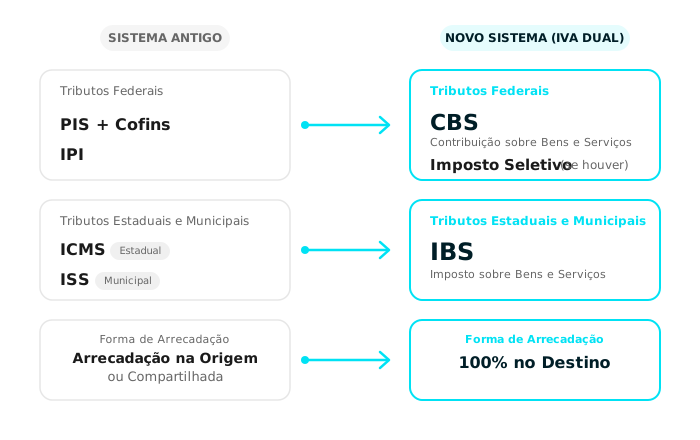
Quem gerencia uma loja virtual conhece a complexidade histórica do modelo anterior. A necessidade de calcular regimes estaduais distintos, regras de Substituição Tributária e alíquotas internas e interestaduais consumia recursos financeiros e operacionais significativos. A transição para o novo modelo simplifica essa estrutura ao eliminar cinco tributos:


- PIS e Cofins (federais): unificados na Contribuição sobre Bens e Serviços (CBS), gerida pela União.
- IPI (federal): reestruturado para incidência seletiva ou restrito a itens concorrentes com a Zona Franca de Manaus.
- ICMS (estadual) e ISS (municipal): unificados no Imposto sobre Bens e Serviços (IBS), gerido de forma compartilhada por estados e municípios via Comitê Gestor.
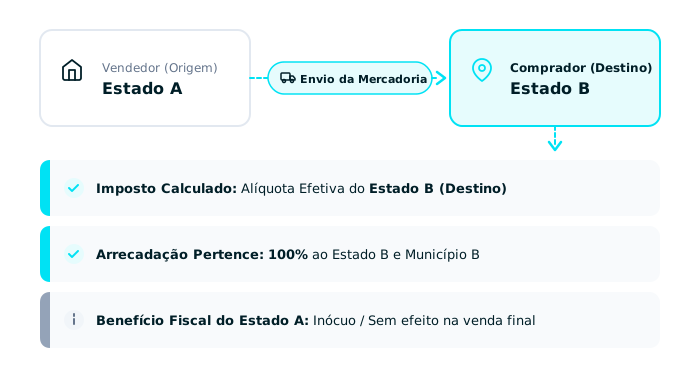
Essa consolidação encerra a cumulatividade tributária e adota o Princípio do Destino. Toda a arrecadação gerada em uma venda online passa a pertencer ao município e estado onde o comprador final reside, anulando o modelo em que o imposto ficava retido no local de faturamento ou expedição da mercadoria.
As discussões promovidas no mercado refletiram a busca por neutralidade tributária para o comércio eletrônico e a intenção de evitar gargalos que pudessem encarecer as operações digitais no país.
| Característica tributária | Sistema legado (PIS/Cofins/ICMS/ISS) | Sistema IVA Dual (CBS/IBS) |
|---|---|---|
| Ponto de arrecadação | Híbrido (origem e destino via Difal) | Exclusivo no destino (onde o cliente consome) |
| Mecanismo de créditos | Restrito (apenas insumos diretos e limitados) | Amplo e imediato (não cumulatividade plena) |
| Cálculo da alíquota | Por dentro (imposto integra a própria base) | Por fora (base limpa e transparente no documento) |
| Incentivos regionais | Guerra fiscal entre estados com benefícios de ICMS | Fim dos incentivos de origem e alíquotas uniformes |
| Gestão e guia de recolhimento | Múltiplas guias (DARF, DARE, GNRE, ISSQN) | Guia unificada para CBS e guia unificada para IBS |
Leia também: Como a Reforma Tributária muda a formação de preços na Indústria e Distribuição.
A eliminação da guerra fiscal e a centralidade do Princípio do Destino
A consolidação de hubs logísticos em determinadas regiões do Brasil ocorreu respaldada por benefícios fiscais concedidos por governos estaduais. Lojas virtuais instalavam sedes e depósitos em localidades que ofereciam créditos presumidos ou redução de base de cálculo do ICMS.
A adoção do Princípio do Destino torna esses incentivos ineficazes. Com a alíquota determinada pelo local de entrega ao cliente final, a concessão de incentivo tributário no estado de expedição perde a capacidade de reduzir o imposto da operação.
Essa mudança elimina disputas jurídicas em torno do Diferencial de Alíquota (Difal) e garante isonomia tributária. Duas lojas virtuais localizadas em estados diferentes pagarão exatamente a mesma alíquota de IBS e CBS ao venderem para um mesmo consumidor em São Paulo, Rio de Janeiro ou Bahia.
O comportamento econômico das PMEs na transição
Analisar os dados de mercado ajuda a compreender a urgência dessa adaptação. O Índice Omie de Desempenho Econômico das Pequenas e Médias Empresas (IODE-PMEs 2026) registrou crescimento modesto de 0,6% no primeiro bimestre do ano, após fechar o ciclo anterior em 1,2%. Esse ritmo desacelerado atinge diretamente os setores de Comércio e Serviços, onde se concentra a maioria do comércio eletrônico nacional.
Paralelamente, a Sondagem Omie das PMEs (1º semestre de 2026) revelou que 58% dos empresários viram o desempenho de seus negócios prejudicado pelo aumento de custos e despesas operacionais. Na mesma pesquisa, quando questionados sobre as principais apreensões relativas à Reforma Tributária:
- 34% temem o aumento real na carga de impostos.
- 19% apontam o risco de impactos negativos no fluxo de caixa.
- 18% destacam a falta de orientação clara como o maior obstáculo.
- 12% preocupam-se com a necessidade de alterar a precificação.
Esses indicadores demonstram que a preocupação com o caixa e as margens exige planejamento antecipado. A transição deve ser encarada não como uma ameaça, mas como um processo contínuo de organização gerencial.
Como acompanhar os impactos no fluxo de caixa e na precificação
A substituição de tributos altera a apuração do capital de giro e exige reestruturação na composição dos preços de venda. Entender essas variáveis torna-se requisito básico para evitar a erosão de margens de lucro.
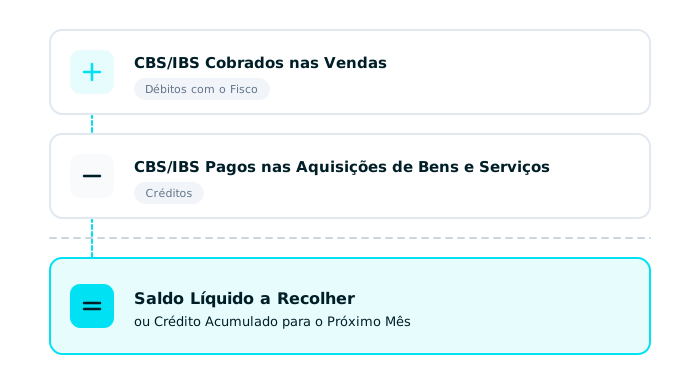
Na sistemática de IVA Dual, o imposto deixa de ser calculado "por dentro" (onde o próprio tributo integra sua base de cálculo) e passa a ser destacado "por fora". O valor constante na etiqueta da loja virtual reflete o preço do produto somado à alíquota de saída, garantindo clareza total ao consumidor e ao fisco.
Leia também: Como preparar o fluxo de caixa da sua loja virtual para a CBS e o IBS.
A ampla apropriação de créditos fiscais no e-commerce
A grande vantagem estrutural da não cumulatividade plena é a permissão para creditar o imposto pago na aquisição de praticamente qualquer bem ou serviço vinculado à atividade empresarial. No modelo tradicional, investimentos estratégicos em marketing e tecnologia não geravam créditos de ICMS ou PIS/Cofins no regime acumulativo.
Com a nova legislação, a cadeia de custeio da loja virtual passa a gerar créditos compensáveis de CBS e IBS:
- Investimentos em mídia e marketing: pagamentos efetuados a agências, plataformas de anúncios e ferramentas de automação tributadas no novo regime geram créditos diretos.
- Serviços logísticos e transportes: o frete de transferência de estoque (inbound) e o frete de entrega ao cliente final (outbound/last mile) geram créditos integrais do tributo incidente na prestação do serviço.
- Meios de pagamento e adquirentes: as taxas cobradas por gateways de pagamento, intermediadores de checkout e arranjos de cartão passam a integrar o montante de créditos tomados pela empresa.
- Sistemas e tecnologia: licenciamento de softwares SaaS, ERPs, plataformas de e-commerce e infraestrutura de servidores em nuvem convertem o imposto pago no faturamento em abatimento fiscal.
Roteiro para recálculo de margem e formação de preços
A precificação no e-commerce não pode limitar-se a aplicar um percentual de mark-up sobre o preço de aquisição. Como a alíquota final depende do destino da mercadoria e o custo de entrada é abatido pelos créditos tomados, a composição da margem de contribuição precisa ser recalculada produto a produto.
Leia também: Reforma Tributária: como preparar preços e margens em 2026.
Reorganização dos Centros de Distribuição e estratégia logística
A geografia do e-commerce brasileiro foi construída sob a influência de incentivos fiscais. Galpões e depósitos foram erguidos em cidades estratégicas não por sua malha rodoviária ou proximidade dos grandes centros urbanos, mas sim pelos benefícios estaduais de ICMS.
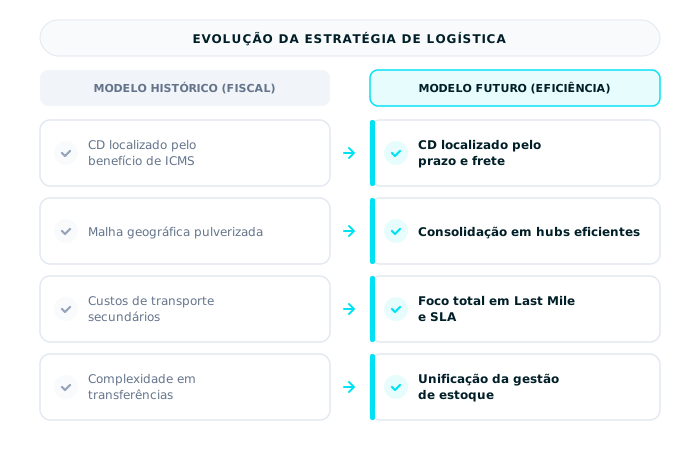
Com a uniformização das alíquotas no destino, a logística nacional migra de uma lógica estritamente tributária para uma lógica de eficiência operacional e nível de serviço (SLA).
O fim da ilha fiscal e a valorização do tempo de entrega
Com a uniformização das alíquotas no destino e o encerramento gradual dos fundos de incentivo estadual, manter unidades logísticas descentralizadas apenas para emitir notas com imposto reduzido torna-se inviável. O custo fixo de manutenção de galpões distantes supera qualquer eventual vantagem remanescente.
A decisão sobre onde posicionar o estoque da loja virtual passa a considerar variáveis logísticas reais:
- Redução do transit time: proximidade física das regiões com maior densidade de pedidos, reduzindo o tempo entre a confirmação do pagamento e a entrega na porta do cliente.
- Otimização do frete de última milha (last mile): diminuição das distâncias percorridas por veículos leves de entrega, reduzindo o custo do frete que impacta diretamente o abandono de carrinho.
- Centralização do estoque: consolidação de produtos em depósitos centrais para aumentar o giro de mercadorias, reduzindo capital parado e duplicidade de custos operacionais.
Análise comparativa logística
A tabela a seguir demonstra a mudança de critérios para a definição da malha de distribuição de um comércio eletrônico:
| Dimensão operacional | Decisão focada em incentivo de ICMS | Decisão focada em eficiência operacional |
|---|---|---|
| Critério de localização | Municípios com benefícios fiscais agressivos | Proximidade de hubs rodoviários e aeroportuários |
| Custo de transporte | Elevado (longas distâncias para atingir os grandes centros) | Otimizado (rotas mais curtas para o comprador final) |
| Gestão de estoque | Fragmentado em filiais estaduais para cumprir regras | Unificado ou distribuído via micro-hubs urbanos (dark stores) |
| Nível de serviço (SLA) | Entregas em prazos maiores devido ao deslocamento | Entregas no mesmo dia (same-day) ou dia seguinte (next-day) |
| Complexidade fiscal | Emissão de notas de transferência com regras específicas | Operação simplificada sob o Princípio do Destino |
Estratégias de gestão e adequação para PMEs no e-commerce
A adaptação ao novo cenário tributário requer das pequenas e médias empresas mais do que adequação jurídica; exige a unificação de processos de vendas, compras e finanças para garantir que a loja virtual opere sem interrupções durante o período de transição.
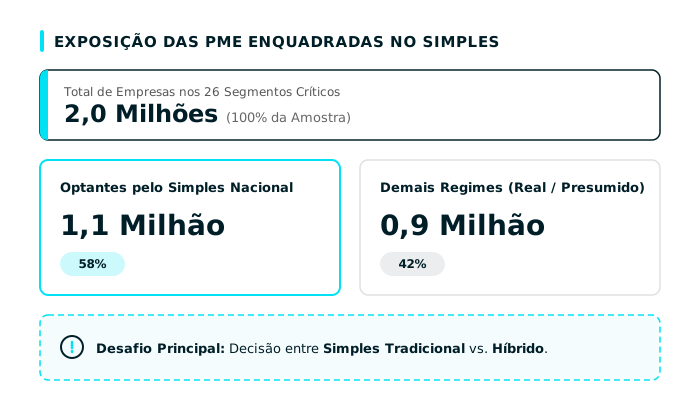
O Radar Setorial da Reforma Tributária Omie (julho/2026) revelou a dimensão desse desafio ao identificar que 26 segmentos da economia apresentam elevada exposição à transição tributária. Nesses setores, vivem cerca de 2 milhões de empresas ativas, que respondem por 14% do PIB e geram 10 milhões de empregos formais.
Dentre essas empresas expostas, 1,1 milhão são optantes pelo Simples Nacional, representando 58% do total desse grupo de risco. Isso demonstra que as pequenas e médias empresas do comércio eletrônico precisam definir com exatidão sua estratégia de enquadramento tributário.
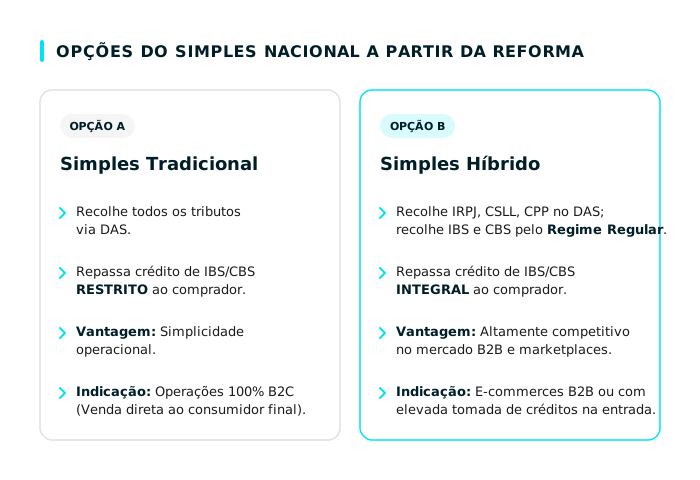
O dilema do Simples Nacional: tradicional ou híbrido?
A legislação preserva o regime do Simples Nacional, garantindo o recolhimento unificado via Guia DAS. Contudo, traz uma novidade estratégica para as empresas que vendem no modelo B2B ou que atuam integradas a grandes ecossistemas de marketplaces: o Simples Nacional Híbrido.
No Simples Tradicional, a loja virtual recolhe seus tributos em alíquota única. A questão central é que a empresa do Simples transfere ao seu comprador apenas o montante de crédito proporcional ao valor efetivamente pago de IBS e CBS na sua guia DAS, um valor significativamente menor do que a alíquota cheia do regime regular.
Se a sua loja virtual vende para outras empresas (B2B) ou opera em canais que exigem o repasse integral de créditos tributários, a opção pelo regime tradicional pode reduzir a competitividade do seu preço frente a concorrentes tributados pelo regime regular.
A escolha entre o modelo tradicional e o híbrido exige análise precisa de dados financeiros. É preciso calcular se os créditos gerados nas compras de fornecedores e serviços compensam o recolhimento integral do IBS e da CBS fora da guia DAS.
Leia também: O que é a nota fiscal e-commerce? Qual sua importância para a gestão de lojas virtuais?.
A visão estratégica do contador consultivo
A complexidade dessas decisões aproxima o empresário da contabilidade estratégica. A Sondagem Omie das PMEs (1º semestre de 2026) revelou que 79% das PMEs consideram muito importante contar com o apoio estratégico do contador para planejar o futuro do negócio.
No entanto, a mesma pesquisa indicou que metade dos empreendedores ainda não realizou uma reunião formal com seu profissional de contabilidade para traçar o plano de transição. Existe um espaço valioso para transformar a conformidade fiscal em uma agenda de eficiência e inteligência financeira.
A tecnologia como motor da conformidade e previsibilidade
Diante de alíquotas dinâmicas, regras de transição sobrepostas e apuração contínua de créditos em cada transação digital, a gestão manual de tabelas fiscais é inviável. Erros no cálculo do imposto de destino provocam atrasos em entregas, autuações e perda direta de margem de lucro.
Na Sondagem Omie das PMEs (1º semestre de 2026), 68% dos empresários declararam que ter um sistema de gestão atualizado é essencial para acompanhar as novas regras tributárias de forma automática. Outros 25% indicaram que a tecnologia é necessária para assegurar a organização operacional básica.
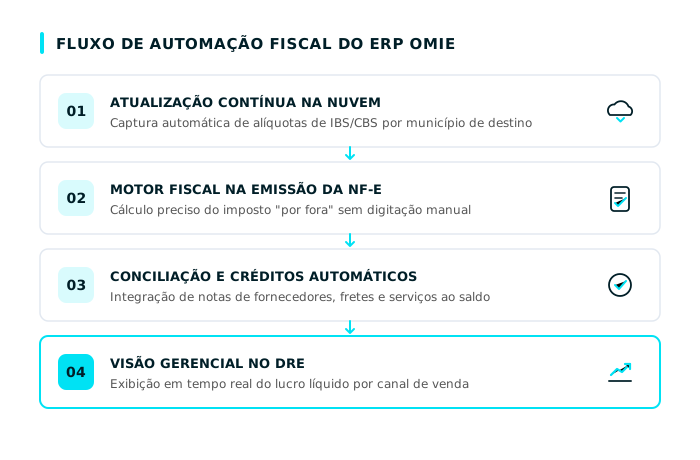
O sistema de gestão Omie atua de ponta a ponta na rotina do comércio eletrônico, transformando exigências regulatórias em processos fluidos e seguros:
- Motor fiscal integrado em nuvem: ao faturar uma venda, o Omie identifica a localização do consumidor e aplica a alíquota exata de IBS e CBS do município de destino, eliminando o preenchimento manual de regras fiscais.
- Aproveitamento inteligente de créditos: a entrada de notas fiscais de compras de mercadorias, insumos, fretes e serviços de tecnologia é processada automaticamente, registrando os créditos a compensar no encerramento do período.
- DRE gerencial em tempo real: as vendas realizadas no site e nos marketplaces são refletidas na DRE Gerencial com a dedução imediata dos impostos aplicáveis, permitindo ao gestor acompanhar a margem de lucro real por produto.
- Conexão direta com a contabilidade: por meio do Painel do Contador Omie, a empresa e o escritório contábil compartilham as movimentações fiscais e financeiras sem necessidade de troca manual de arquivos ou retrabalho.
Perguntas frequentes sobre e-commerce e Reforma Tributária
Como fica o imposto para e-commerce na Reforma Tributária?
O e-commerce passa a ser tributado pelo IVA Dual, composto pela CBS (federal) e pelo IBS (estadual/municipal), substituindo PIS, Cofins, IPI, ICMS e ISS. A cobrança segue o Princípio do Destino, aplicando a alíquota do município e estado onde o comprador reside. O imposto é calculado "por fora" do preço do produto e adota a não cumulatividade plena, permitindo o aproveitamento amplo de créditos gerados em compras de mercadorias, fretes, marketing e softwares.
O que muda nos centros de distribuição com a reforma?
Com o fim da guerra fiscal e a extinção gradual dos benefícios estaduais de ICMS, a localização de Centros de Distribuição deixa de ser guiada por incentivos tributários. As decisões de instalação de depósitos passam a ser estritamente logísticas, priorizando a proximidade com os mercados consumidores, a redução dos custos de transporte (last mile) e a agilidade nos prazos de entrega (transit time).
Como preparar o fluxo de caixa da loja virtual para o IBS e CBS?
A preparação do fluxo de caixa exige o recálculo da margem de contribuição de cada produto, considerando os novos créditos fiscais sobre insumos e despesas operacionais. É fundamental mapear a alíquota do IVA no destino das vendas principais, testar a viabilidade da transição para o Simples Nacional Híbrido (se aplicável) e adotar um ERP com motor fiscal atualizado em nuvem para automatizar a emissão de notas e o controle de créditos.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
Preparação prática para o futuro do varejo digital
A Reforma Tributária estabelece um novo padrão para o comércio eletrônico no Brasil. Ao substituir estruturas complexas pela não cumulatividade plena e pela cobrança no destino, o novo sistema premia as empresas que investem em organização gerencial, eficiência logística e precisão de dados.
Antecipar esse planejamento garante que sua loja virtual mantenha margens competitivas, proteja o capital de giro e aproveite ao máximo as oportunidades de crédito em toda a cadeia de valor.
Se você busca segurança operacional para conduzir essa transição na sua empresa, conheça o sistema de gestão Omie e veja como nossa tecnologia simplifica a gestão do seu e-commerce.