


A reformulação fiscal brasileira altera o ecossistema de negócios de ponta a ponta. Quando grandes e médias corporações adaptam a formação de preços e a apuração de impostos, a cobrança chega rápido aos prestadores de serviços e fornecedores de menor porte.
Para quem opera como Microempreendedor Individual, a aprovação do texto constitucional e das leis complementares trouxe dúvidas sobre a sobrevivência do modelo simplificado. A legislação garante a permanência do regime, mas a manutenção da lei não anula as transformações comerciais do mercado.
Ignorar os efeitos indiretos da transição coloca em risco a carteira de clientes e a margem de lucro. O caminho mais seguro para proteger o caixa passa por entender a nova dinâmica e organizar a gestão antes do início das obrigações de 2027.
O que muda para o MEI na Reforma Tributária
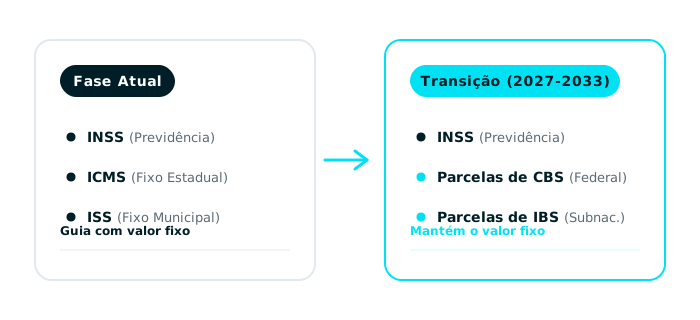
O enquadramento constitucional do MEI no Sistema de Recolhimento em Valores Fixos Mensais (SIMEI) permanece inalterado. O recolhimento mensal continuará centralizado na guia do Documento de Arrecadação do Simples Nacional (DAS-MEI).
A essência do novo sistema está no Imposto sobre Valor Agregado Dual (IVA Dual), dividido em:
- CBS (Contribuição sobre Bens e Serviços): tributo de competência federal.
- IBS (Imposto sobre Bens e Serviços): tributo compartilhado entre estados e municípios.
Entre 2027 e 2033, o governo fará uma transição interna no DAS. Valores simbólicos de IBS e CBS substituirão progressivamente as frações de ICMS e ISS dentro da própria guia única, sem que o microempreendedor precise aplicar alíquotas percentuais sobre as vendas ou emitir guias extras.
Leia também: IVA dual: entenda a diferença entre os impostos CBS e IBS.
Exigências digitais e notas fiscais a partir de 2027
Se o imposto pago na guia continua fixo, a rotina de emissão de documentos muda bastante. O Comitê Gestor do Simples Nacional fixou prazos gradativos para a padronização das notas:
- 2026: transição operacional sem necessidade de preenchimento de campos de IBS e CBS.
- 2027: exigência de emissão eletrônica padronizada. Serviços utilizam a NFS-e de padrão nacional; vendas de mercadorias adotam a Nota Fiscal Fácil (NFF).
- 2028 em diante: cruzamento automático de dados de vendas com extratos bancários e meios de pagamento eletrônicos.
A alteração na Lei Complementar nº 123/2006 encerra o uso do antigo relatório mensal de receitas em papel para controle interno, exigindo que toda a receita seja devidamente documentada no meio digital.
Créditos tributários e o impacto nas vendas B2B
A transformação mais profunda para o microempreendedor que vende para outras empresas (B2B) está na regra da não cumulatividade plena. No regime regular, compradores abatem o imposto pago na aquisição na forma de crédito fiscal.
Como o MEI recolhe uma taxa fixa reduzida no DAS, ele transfere para o comprador apenas uma fração simbólica de crédito tributário de IBS e CBS.
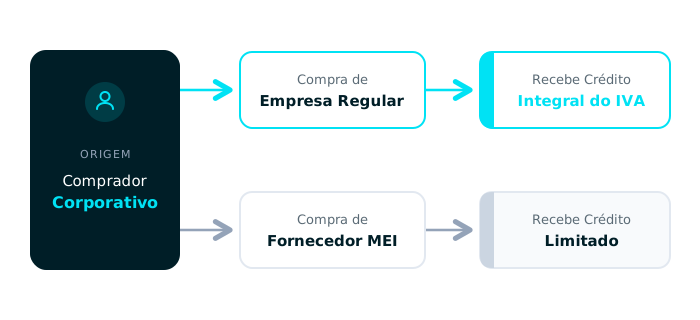
Imagine uma contratante escolhendo entre dois fornecedores. Ao comprar de uma empresa do regime regular, ela recupera créditos do IVA Dual. Ao contratar o MEI, a apropriação de crédito é quase nula. Para compensar essa diferença no custo final, os compradores pressionam por reduções no preço do contrato ou priorizam prestadores que gerem crédito fiscal completo.
Leia também: Reforma Tributária e Simples Nacional: o que muda em 2026?.
Raio-X do mercado nos dados do Radar Setorial
A dimensão dessa pressão comercial é confirmada pelos dados do Radar Setorial da Reforma Tributária (Omie, 2026). O levantamento mapeou 26 segmentos com alta exposição à transição, somando 1,1 milhão de optantes pelo Simples Nacional (58% das empresas ativas nesses setores).
Cerca de 70% dos segmentos de maior risco combinam forte faturamento B2B com baixa capacidade de gerar créditos tributários. A necessidade de rever custos atinge em cheio atividades em que o MEI atua massivamente:
- Serviços especializados para construção: 235 mil empresas no Simples Nacional.
- Transporte terrestre de cargas e passageiros: 210 mil empresas no Simples Nacional.
- Serviços de tecnologia da informação: 178 mil empresas no Simples Nacional.
- Manutenção e reparação de equipamentos: 76 mil empresas no Simples Nacional.
Sobreviver nesse cenário exige demonstrar diferencial de mercado e manter total clareza dos custos para não perder margem na hora de negociar contratos.
Novo limite de faturamento do MEI: até R$ 140 mil
A adequação tributária anda lado a lado com as mudanças no porte das empresas brasileiras. A tramitação do projeto para elevar o limite do MEI para R$ 140 mil prevê um aumento gradual no teto de faturamento para permitir a expansão dos negócios sem sobressaltos:
- 2026 (regra atual): teto de R$ 81 mil por ano e permissão para 1 funcionário.
- 2027 (proposta): aumento do limite para R$ 110 mil anuais e autorização para contratar até 2 funcionários.
- 2028 (meta do projeto): teto final de R$ 140 mil anuais, preservando a permissão para 2 colaboradores.
Essa rampa de transição evita o enquadramento precoce no Simples Nacional tradicional, garantindo fôlego financeiro para quem está crescendo.
Leia também: Simples Nacional 2027: Regras, Prazos e o Impacto no Fluxo de Caixa.
Nanoempreendedor vs. MEI e a quitação de pendências
O novo ambiente fiscal estabelece fronteiras claras entre a atuação autônoma eventual e a empresa estruturada. A regulamentação da Reforma criou os parâmetros para o nanoempreendedor: pessoa física com receita bruta anual muito baixa, atuando em vendas ocasionais ou prestação de serviços informais.
Conhecer as diferenças entre nanoempreendedor e MEI é essencial. O nanoempreendedor opera sem registro de CNPJ e conta com isenção de retenções no IVA, mas fica impedido de emitir notas fiscais comerciais corporativas e fechar contratos recorrentes.
Já o microempreendedor que acumulou débitos nos últimos anos precisa regularizar a situação antes das novas obrigações de 2027. Entender como funciona o Desenrola MEI permite negociar guias do DAS em atraso com descontos sobre juros e multas, recuperando a Certidão Negativa de Débitos.
Trabalhar regularizado é o único modo de emitir notas sem bloqueios e preparar a empresa para as mudanças da Reforma Tributária.
Cenário econômico e postura das PMEs frente à transição
O planejamento gerencial ganha força quando se apoia na realidade econômica. Os dados do Índice Omie de Desempenho Econômico das PMEs (IODE-PMEs, 2026) mostram ritmo moderado na atividade de negócios, registrando variação de 1,2% em 2025 e 0,6% no primeiro bimestre de 2026. Em um mercado de crescimento cadenciado, controlar cada centavo de despesa é decisivo.
A Sondagem Omie das PMEs (1S2026), realizada com mais de 500 empresários, mapeou a postura das empresas frente às mudanças:
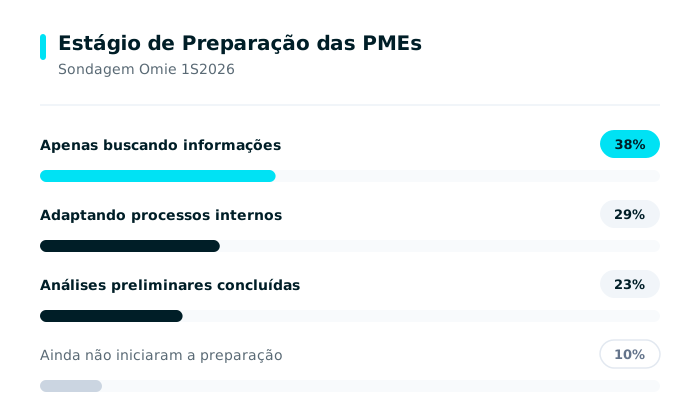
O levantamento revela que 58% das pequenas e médias empresas sofreram com o aumento de custos operacionais. As principais preocupações relatadas pelos donos de negócios incluem:
- 34% temem a elevação na carga de impostos.
- 19% apontam apreensão com impactos no fluxo de caixa.
- 18% destacam a falta de orientação técnica clara.
- 12% têm dúvidas sobre como reajustar os preços praticados.
A busca por suporte profissional é evidente: 79% dos entrevistados consideram muito importante o apoio estratégico da contabilidade, e 50% dos empresários já participaram de reuniões com seus contadores para desenhar o plano de transição.
Leia também: Imposto sobre Valor Agregado (IVA) Dual (CBS e IBS): principais dúvidas respondidas.
Tecnologia de gestão como aliada do MEI na Reforma
Digitar notas manualmente, controlar vendas em planilhas soltas e deixar a conferência do faturamento para o fim do ano são hábitos incompatíveis com a nova fiscalização eletrônica. Na Sondagem Omie das PMEs (1S2026), 68% dos empresários declararam que um sistema de gestão atualizado é crucial para acompanhar as mudanças tributárias de forma automática.
A tecnologia transforma exigências legais em processos simples e invisíveis na rotina diária.
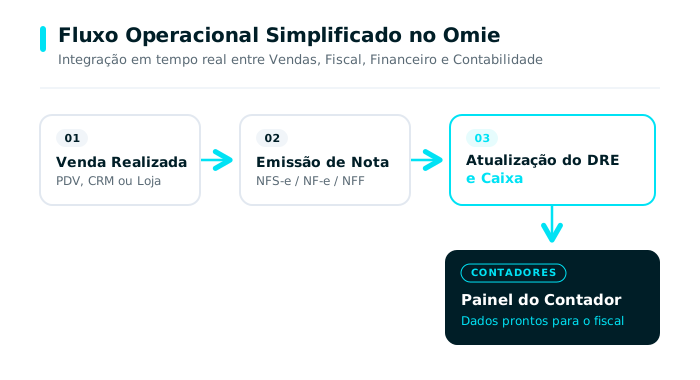
Na plataforma Omie, a emissão do documento fiscal atualiza o estoque e alimenta o Demonstrativo do Resultado do Exercício (DRE Gerencial) em tempo real, sem digitação duplicada. O motor fiscal na nuvem acompanha as atualizações nos layouts da NFS-e e da NFF automaticamente.
Ao integrar a operação com o Painel do Contador Omie, o escritório de contabilidade acompanha a evolução da receita mensal do MEI. Se o faturamento se aproxima do teto de R$ 81 mil (ou do novo limite de R$ 140 mil), o contador e o empreendedor planejam a migração para Microempresa (ME) de forma estruturada, recalculando preços e aproveitando as oportunidades do novo IVA Dual.
Perguntas frequentes sobre o MEI e a Reforma Tributária
O MEI vai ter aumento de imposto na guia mensal do DAS?
Não. A alíquota do imposto cobrado no DAS-MEI permanece vinculada a um valor fixo calculado com base no salário mínimo nacional. A inclusão gradual das parcelas de IBS e CBS entre 2027 e 2033 substitui as frações de ICMS e ISS sem cobrança de alíquotas percentuais diretas sobre a receita bruta.
Como a limitação de créditos tributários afeta os contratos do MEI no B2B?
Empresas compradoras tributadas pelo regime regular buscam fornecedores que gerem créditos fiscais no IVA Dual. Como o MEI repassa um valor fixo e reduzido de crédito, contratantes tendem a renegociar preços ou exigir maior valor agregado nos serviços. Ter controle total dos custos operacionais é a chave para negociar sem perder margem de lucro.
Quando passa a ser obrigatória a emissão de nota fiscal em todas as vendas do MEI?
A partir de 4 de janeiro de 2027, torna-se obrigatória a emissão de documento fiscal eletrônico padronizado para todas as transações da categoria. Prestadores de serviço devem utilizar a NFS-e de padrão nacional, enquanto o comércio e a indústria utilizam a Nota Fiscal Fácil (NFF).
O limite de faturamento anual do MEI mudou para 2026?
Em 2026, o limite de faturamento legal segue em R$ 81 mil por ano (ou proporcional aos meses de atividade no ano de abertura). O projeto que amplia o teto para até R$ 140 mil com direito a 2 funcionários segue em tramitação legislativa e deve ser acompanhado junto ao seu contador.
O que acontece se o MEI estourar o limite de faturamento durante a transição?
Se o faturamento ultrapassar o teto em até 20%, o excesso é tributado via guia complementar no início do ano seguinte, e a empresa passa a ser Microempresa (ME) no Simples Nacional. Se o excesso for superior a 20%, o desenquadramento é retroativo ao início do ano. O acompanhamento em tempo real via sistema de gestão previne surpresas fiscais.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
Prepare seu negócio para o novo ambiente tributário
A Reforma Tributária redefiniu o padrão de organização exigido no mercado brasileiro. A tranquilidade da lei em relação ao imposto fixo do MEI é um ponto positivo, mas a competitividade no dia a dia exige processos claros, controle financeiro impecável e acompanhamento técnico contínuo.
Empresários que organizam a casa antecipadamente reduzem custos, evitam penalidades fiscais e ganham poder de barganha frente aos concorrentes.
Prepare seu negócio para o novo ambiente de vendas. Fale com um consultor e experimente a eficiência do sistema de gestão Omie.


