
A resposta para saber se a sua empresa ganha ou perde com a Reforma Tributária depende da sua cadeia de suprimentos e do perfil dos seus clientes. Negócios industriais e comerciais ganham com o aproveitamento amplo de créditos fiscais, enquanto prestadores de serviços e optantes do Simples Nacional B2B precisam simular margens e modernizar a gestão tecnológica para manter a competitividade.
A nova realidade tributária: o que muda além das siglas
A transição tributária brasileira aprovada pela Emenda Constitucional 132/2023 e regulamentada pelas leis complementares subsequentes não se resume à substituição de cinco tributos clássicos (PIS, Cofins, IPI, ICMS e ISS) pelo modelo de Imposto sobre Valor Agregado (IVA Dual), composto pela Contribuição sobre Bens e Serviços (CBS) federal e pelo Imposto sobre Bens e Serviços (IBS) subnacional, além do Imposto Seletivo (IS). O impacto mais profundo dessa transformação recai sobre a dinâmica financeira diária das empresas: o modo como compram insumos, calculam suas margens, negociam com parceiros e emitem notas fiscais.


A espinha dorsal do novo sistema baseia-se em dois princípios fundamentais: a tributação no destino (onde o produto ou serviço é efetivamente consumido) e a não cumulatividade plena. Pelo formato tradicional, grande parte dos tributos pagos em etapas anteriores do negócio acabava incorporada como custo direto ou ficava represada em créditos parciais e de difícil aproveitamento. Com o IVA Dual, a premissa é simples: todo tributo recolhido nas aquisições corporativas converte-se em crédito financeiro para compensar o imposto devido na venda, desde que devidamente registrado e comprovado por documentos fiscais eletrônicos.
Essa alteração estrutural chega em um momento em que as empresas operam com margens estreitas. Dados do Índice Omie de Desempenho Econômico das PMEs (IODE-PMEs) indicam que as PMEs perderam fôlego nos últimos meses, mantendo um ritmo estável no primeiro bimestre de 2026. Paralelamente, a Sondagem Omie das PMEs (1º semestre de 2026) revelou que o aumento expressivo de custos e despesas comprometeu o desempenho de 58% das empresas consultadas nos meses mais recentes.
Quando os custos operacionais pressionam o fluxo financeiro e a economia exige precisão gerencial, entender se a sua empresa sairá vencedora ou perdedora da Reforma Tributária deixa de ser uma discussão teórica. Trata-se de uma questão de sobrevivência e posicionamento de mercado.
Matriz comparativa: os prós e contras da Reforma para a sua empresa
A transição tributária não afeta todas as organizações da mesma forma. O efeito real no balanço patrimonial varia conforme a posição ocupada na cadeia de fornecimento, a proporção de despesas operacionais que geram crédito e a dependência de clientes corporativos (B2B) ou consumidores finais (B2C).
Os pontos fortes (prós): onde seu negócio ganha competitividade
Crédito financeiro amplo e irrestrito: sob as regras do PIS, Cofins e ICMS, a legislação restringia severamente o que podia ser considerado "insumo". Na nova sistemática, quase todas as despesas essenciais contratadas de pessoas jurídicas — serviços de tecnologia, transporte, publicidade, manutenção de instalações e maquinário — geram crédito tributário de CBS e IBS. Isso reduz sensivelmente o custo oculto de insumos intermediários.
Fim dos custos da guerra fiscal: empresas que comercializam mercadorias para múltiplos estados lidavam com 27 regulamentos diferentes de ICMS, centenas de alíquotas internas e o temido Diferencial de Alíquota (DIFAL). Com a tributação no destino e a padronização das regras sob um comitê gestor central, o custo com consultorias jurídicas defensivas e parametrizações regionais diminui drasticamente. Esse impacto é especialmente relevante para setores que dependem de cadeias de distribuição com o novo IVA.
Transparência na formação de preços: o imposto cobrado "por fora" elimina o cálculo complexo dos tributos embutidos ("por dentro"), tornando transparente para o cliente o valor real do produto e o montante exato destinado aos cofres públicos.
Os pontos de atenção (contras): onde mora a pressão de margem
Aumento da carga nominal no setor de serviços: empresas de serviços puros e consultorias, hoje tributadas pelo regime de Lucro Presumido com alíquotas combinadas de ISS, PIS e Cofins relativamente baixas (em torno de 8,65%), poderão se deparar com a alíquota padrão estimada do IVA Dual. Como a maior parte dos custos do setor de serviços é composta por folha de pagamento e encargos sociais — itens que não geram créditos de CBS e IBS —, haverá pressão direta sobre o preço final ou compressão da margem líquida. A transição do ISS para o IBS em prestadoras de serviços exige atenção imediata nesse sentido.
A complexidade da transição longa: longe de uma virada instantânea de chave, o Brasil passará por uma convivência de regimes. Entre 2026 (ano de teste com alíquotas simbólicas de 0,9% de CBS e 0,1% de IBS) e o final de 2032, as empresas precisarão calcular impostos em duas regras distintas ao mesmo tempo.
Risco de exclusão de compras corporativas: grandes empresas compradoras buscarão fornecedores capazes de fornecer notas fiscais que maximizem a apropriação de créditos. Pequenos negócios que não ajustarem seus modelos podem perder espaço de mercado para concorrentes melhor organizados.
Leia também: Reforma Tributária: prós e contras para o seu negócio.
O dilema do Simples Nacional: manter o tradicional ou migrar para o regime híbrido?
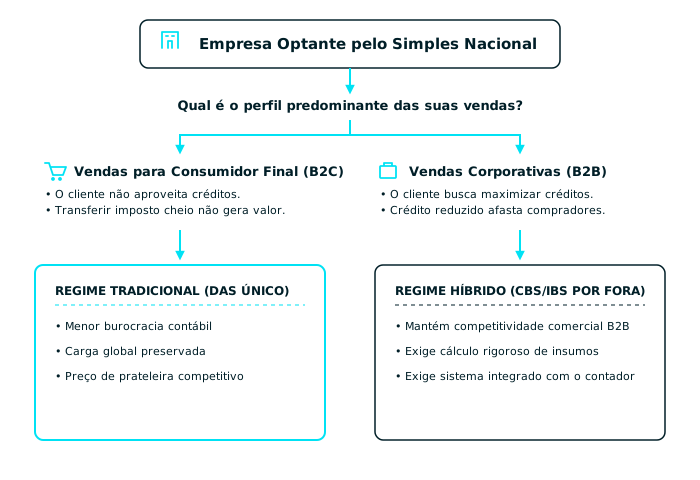
Muitos empreendedores acreditaram, em um primeiro momento, que as empresas do Simples Nacional ficariam intocadas pelas mudanças. Trata-se de um equívoco perigoso. A Constituição preservou o enquadramento simplificado e o recolhimento em guia única (DAS), mas introduziu uma escolha estratégica com impacto direto na viabilidade comercial: a opção pelo regime tradicional ou pelo regime híbrido.
Pelo regime tradicional, a micro ou pequena empresa recolhe todos os tributos unificados na alíquota do Simples. O problema surge na outra ponta: ao vender para uma média ou grande empresa, o cliente só pode se apropriar do crédito correspondente à parcela efetiva de CBS e IBS paga dentro do DAS, que costuma ser muito inferior à alíquota padrão. Diante disso, o comprador corporativo tem incentivo para preferir fornecedores do Lucro Real ou Lucro Presumido, que repassam o crédito cheio do IVA.
Para contornar esse obstáculo, a legislação criou o formato híbrido: a empresa continua pagando IRPJ, CSLL e contribuições previdenciárias pelo Simples Nacional, mas passa a apurar a CBS e o IBS pelo regime de não cumulatividade por fora da guia DAS. Ao fazer isso, a empresa passa a transferir créditos integrais aos seus clientes corporativos, mas assume o compromisso de apurar débitos e créditos com rigor contábil.
Essa encruzilhada atinge milhões de empreendimentos brasileiros. O estudo Radar Setorial da Reforma Tributária (Omie, julho/2026) revelou que 26 dos 76 segmentos econômicos analisados apresentam elevada exposição às novas regras. Juntos, esses 26 setores reúnem cerca de 2 milhões de empresas ativas no país (respondendo por 14% do PIB e 10 milhões de empregos formais). O dado mais expressivo: 1,1 milhão dessas empresas são optantes pelo Simples Nacional, o que representa 58% do total de empresas ativas nesses setores críticos.
O estudo da Omie aponta que a exposição é especialmente acentuada em serviços de transporte terrestre (com mais de 210 mil empresas do Simples envolvidas), serviços de tecnologia da informação (178 mil optantes) e manutenção de máquinas e equipamentos (76 mil optantes). Esses segmentos faturam intensamente contra outras pessoas jurídicas (B2B), mas possuem baixo potencial relativo de creditamento sobre compras, pois a maior parte de sua estrutura de custos é composta por capital humano.
Nesse cenário, o papel da contabilidade torna-se essencialmente consultivo. A Sondagem Omie das PMEs (1º semestre de 2026) identificou que 79% dos donos de negócios consideram muito importante ter o apoio estratégico do contador para planejar os próximos passos. A importância do contador se amplifica justamente nesse momento: a escolha entre o Simples tradicional e o híbrido não pode ser tomada por intuição; exige análise minuciosa de notas fiscais, volume de despesas e perfil dos compradores.
Hora de fazer conta: a importância das simulações financeiras antecipadas
Existe uma armadilha frequente no planejamento empresarial: fixar a atenção exclusivamente na alíquota nominal que será divulgada para o IVA Dual. No regime de não cumulatividade plena, a alíquota de face diz muito pouco sobre a saúde do seu caixa. O que realmente define a viabilidade da operação é a carga tributária líquida, calculada pela diferença entre os débitos gerados nas vendas e os créditos apropriados nas compras.
Observe o exemplo prático de uma prestadora de serviços B2B de médio porte:
Cenário prático: prestadora de serviços B2B
Faturamento bruto mensal: R$ 100.000,00
Folha de pagamento e encargos: R$ 50.000,00 (não gera crédito de IBS/CBS)
Despesas operacionais com fornecedores PJ (software, nuvem, escritório, frete): R$ 15.000,00 (geram crédito pleno de IBS/CBS)
Se essa empresa apenas mantiver seu preço de venda inalterado sob uma alíquota hipotética de 26,5% de IBS/CBS, ela acumulará um débito fiscal de R$ 26.500,00 na saída e recuperará apenas R$ 3.975,00 em créditos de entrada (26,5% sobre R$ 15.000,00). O desembolso líquido com impostos sobre o consumo salta para R$ 22.525,00 — um patamar bastante superior ao praticado pelo modelo antigo de Lucro Presumido.
Por outro lado, o cliente B2B dessa empresa receberá um crédito integral de R$ 26.500,00. Isso cria espaço comercial para reprecificar o contrato com base no custo líquido da transação para o comprador, e não no valor facial do serviço. Quem não calcular esses reflexos com antecedência arrisca precificar produtos abaixo do ponto de equilíbrio ou praticar valores fora do mercado corporativo. Para entender o impacto direto no caixa das PMEs, vale aprofundar essa análise com dados setoriais.
Para estruturar essa projeção no seu negócio, siga três passos indispensáveis:
Classifique despesas e fornecedores por elegibilidade de crédito: levante o plano de contas e separe todas as despesas pagas a pessoas jurídicas (potenciais geradoras de crédito) daquelas pagas a pessoas físicas, tributos e encargos de folha salarial (não geradoras de crédito).
Segregue o faturamento por canal de venda: mapeie quanto da sua receita bruta é proveniente de empresas que aproveitam créditos fiscais e quanto provém de consumidores finais que arcam com o imposto sem benefício de compensação.
Projete cenários de margem de contribuição: recalcule a margem líquida de cada linha de produto ou serviço considerando a alíquota estimada e os créditos recuperáveis.
Fazer essas contas no papel ou em modelos isolados é arriscado e impreciso. Utilize recursos dedicados de apoio à gestão para visualizar diferentes cenários de alíquotas e antecipar o comportamento financeiro da sua carteira de vendas.
A virada tecnológica: por que a Reforma não se resolve com planilhas?
A adaptação ao novo sistema tributário traz uma exigência operacional sem precedentes: a introdução do mecanismo de split payment (recolhimento instantâneo de tributos).
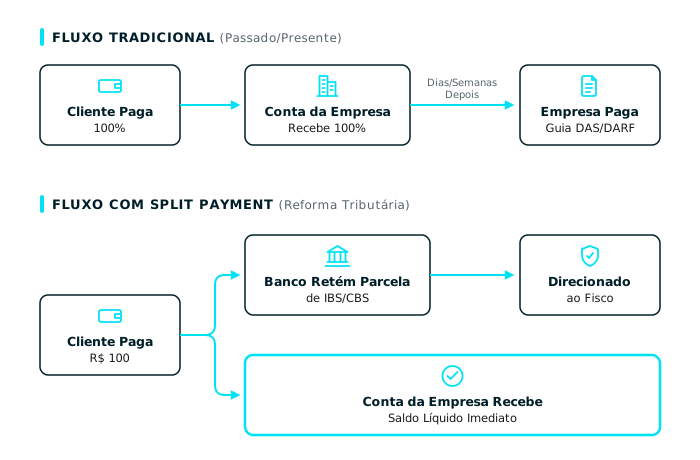
Historicamente, o empresário emite a nota fiscal, recebe o valor integral do cliente no vencimento e quita os impostos semanas depois, por meio de guias como DARF, DAE ou DAS. Com a regulamentação do split payment, a liquidação financeira das transações eletrônicas (via arranjos bancários, cartões e Pix) será desmembrada no ato do pagamento: o valor correspondente ao IBS e à CBS será automaticamente retido e direcionado aos cofres públicos, enquanto o saldo líquido segue para a conta da empresa.
Esse processo altera radicalmente o controle diário de tesouraria. A folga temporária de caixa entre o faturamento e a data de vencimento da guia deixará de existir. Se a empresa não contar com visibilidade precisa sobre suas contas a receber e seu fluxo de caixa líquido, enfrentará déficits operacionais graves.
A complexidade operacional não termina no meio de pagamento. Durante o período de transição, cada documento fiscal emitido precisará calcular parâmetros antigos (ICMS, ISS, PIS, Cofins) e parâmetros novos (IBS, CBS e alíquotas de teste), além de vincular regras estaduais de destino a tabelas nacionais padronizadas. Tentar operacionalizar esse volume de dados por controles manuais ou planilhas descentralizadas resultará em autuações, notas rejeitadas e atrasos nas entregas. A NFS-e nacional de 2026 exige um ERP atualizado justamente para dar conta dessa camada de complexidade fiscal.
A Sondagem Omie das PMEs (1º semestre de 2026) revelou que o meio empresarial tem clareza sobre essa dependência: 68% dos empresários afirmam que um sistema de gestão integrado e atualizado é crucial para acompanhar as alterações de alíquotas automaticamente e sem erros manuais. Outros 25% apontam a ferramenta como necessária para a sustentação básica do negócio.
É aqui que a infraestrutura em nuvem desempenha seu papel. Um software de gestão estruturado conta com um motor fiscal automatizado, que atualiza alíquotas e legislações na nuvem sem exigir intervenção técnica do usuário. Na prática, quando o operador emite uma nota no faturamento do Omie, o sistema já calcula os tributos devidos, alimenta as contas a receber com o valor líquido ajustado pelo split payment, atualiza o estoque e reflete o impacto imediato no DRE Gerencial.
Além disso, a integração direta via Painel do Contador permite que o escritório de contabilidade e a equipe financeira da empresa trabalhem sobre a mesma base de dados, eliminando o envio manual de arquivos XML e garantindo total conformidade com o Fisco. O impacto do Imposto Seletivo na infraestrutura é outro fator que precisa estar no radar do gestor durante esse calendário de transição.
Guia de adaptação: o que o empreendedor precisa fazer a partir de hoje
Esperar o final da transição para ajustar a rotina interna é a decisão que mais gera prejuízos. De acordo com a Sondagem Omie das PMEs (1º semestre de 2026), 38% das pequenas e médias empresas ainda estão apenas buscando informações iniciais, e 10% sequer começaram a se organizar. As companhias que liderarem a adaptação ganharão fôlego financeiro e vantagens competitivas em contratos corporativos.
Siga este roteiro de preparação em três etapas práticas:
1. Auditoria da cadeia de suprimentos e contratos
Mapeie o cadastro dos seus fornecedores: verifique o regime tributário de cada parceiro comercial (Simples Nacional, Lucro Presumido ou Lucro Real). Parceiros que fornecem insumos com repasse integral de créditos se tornarão comercialmente mais atrativos.
Revise cláusulas contratuais de fornecimento e prestação: insira mecanismos de ajuste de preços para refletir as alterações de alíquotas ao longo do calendário de transição.
2. Alinhamento estratégico com o contador
Agende uma reunião dedicada à Reforma Tributária: reúna a liderança da empresa com o escritório contábil para simular os custos das vendas e avaliar a migração de regime, com foco especial na escolha entre o Simples tradicional e o híbrido a partir de 2027. Existe até um roteiro de perguntas para fazer ao seu contador que pode orientar essa conversa.
Defina a política de formação de preços: estabeleça como os novos créditos apropriados nas compras serão incorporados no cálculo das margens operacionais de cada produto ou serviço vendido.
3. Modernização da infraestrutura de gestão
Abandone sistemas desconectados e processos manuais: certifique-se de que o sistema de gestão da sua empresa conta com emissão fiscal integrada à retaguarda financeira e conciliação bancária automática.
Prepare o controle financeiro para o split payment: monitore prazos médios de recebimento e despesas fixas com base no caixa líquido, garantindo liquidez sem depender da retenção temporária de impostos em contas bancárias. O impacto da transição do Imposto Seletivo no financeiro é um exemplo prático de como essas mudanças chegam antes do previsto.
Perguntas frequentes sobre a Reforma Tributária nas empresas
A Reforma Tributária vai aumentar automaticamente os impostos da minha empresa?
Não necessariamente. A carga tributária final dependerá do setor em que seu negócio opera e da estrutura da sua cadeia de custos. Empresas com compras pesadas de insumos, equipamentos e tecnologias (como a indústria e partes do comércio) tendem a recolher menos imposto líquido graças à recuperação ampla de créditos sobre despesas operacionais. Em contrapartida, empresas prestadoras de serviços intensivas em mão de obra — que possuem poucos insumos geradores de crédito e estão fora do Simples — podem sofrer elevação de carga e precisarão repactuar preços com clientes corporativos.
O que acontece com a empresa optante pelo Simples Nacional que vende para outras empresas (B2B)?
Se a empresa continuar no regime tradicional do Simples Nacional, seu cliente corporativo só poderá abater os créditos correspondentes à parcela de IBS e CBS recolhida na guia DAS, que é reduzida. Para não perder clientes para fornecedores do Lucro Presumido ou Real, a pequena empresa poderá optar pelo Simples Híbrido, recolhendo IBS e CBS por fora do DAS com alíquotas plenas. Essa decisão comercial deve ser apoiada em simulações financeiras detalhadas realizadas em conjunto com a contabilidade. Entender o que muda para PMEs na Reforma Tributária ajuda a estruturar esse planejamento.
Por que as empresas precisam de um sistema de gestão atualizado para a Reforma Tributária?
A partir de 2026, as notas fiscais e obrigações tributárias passarão por atualizações contínuas de regras e alíquotas de teste, culminando na implementação do split payment, que retém o imposto no momento da liquidação bancária da venda. Administrar essa rotina manualmente em planilhas ou sistemas desatualizados gera riscos graves de bitributação, inconsistências com o Fisco e descontrole de fluxo de caixa. Um ERP moderno automatiza as regras fiscais na nuvem, calcula as alíquotas no ato da emissão e garante que financeiro, estoque e contabilidade funcionem em perfeita sintonia.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
O próximo passo da sua gestão
A Reforma Tributária não deve ser encarada como uma ameaça que paralisa o negócio, mas sim como uma modernização profunda que recompensa quem se planeja com antecedência. Aqueles que realizarem simulações tributárias estruturadas, mantiverem um diálogo próximo com a contabilidade e apoiarem suas operações em tecnologia de ponta atravessarão esse ciclo com estabilidade e margens protegidas.
Para transformar essa jornada de adequação em uma alavanca de eficiência operacional, sua empresa precisa de uma plataforma que resolva a complexidade em segundo plano. O Omie oferece um motor fiscal atualizado continuamente na nuvem, conciliação inteligente, integração com o Painel do Contador e total preparo para a emissão de notas com CBS, IBS e split payment.
Quer proteger o caixa da sua empresa e garantir segurança fiscal para os próximos anos? Conheça o Omie e descubra na prática como descomplicar sua gestão e colocar seu negócio à frente na Reforma Tributária.