
A Reforma Tributária representa a maior reestruturação do ambiente de negócios nos últimos 50 anos. O modelo fiscal abandona o pilar declaratório retroativo, no qual as empresas emitiam a nota e recolhiam impostos meses depois, e passa para a apuração em tempo real.
O formato antigo gerava contenciosos bilionários e alto custo de conformidade para as pequenas e médias empresas (PMEs). A transição para o Imposto sobre Valor Agregado Dual (IVA Dual) altera a espinha dorsal do sistema fiscal brasileiro. A Nota Fiscal Eletrônica (NFe, NFCe e NFSe) deixa de ser um simples comprovante de circulação e torna-se o vetor primário de apuração e de arrecadação.


Na prática, o Fisco passa a processar as informações no momento exato em que a nota é transmitida para a Secretaria da Fazenda (Sefaz). Cada operação comercial será auditada e liquidada digitalmente em linha com o faturamento. Entender os impostos ao longo da transição torna-se um requisito vital para a continuidade do negócio, pois qualquer falha na parametrização bloqueará as vendas da empresa no ambiente de autorização do governo.
O que muda na operação de faturamento da sua empresa?
A mudança no sistema de tributos exige adaptações profundas nos processos internos de compra, venda, precificação e tecnologia das empresas. A emissão de notas fiscais sofrerá alterações imediatas em três frentes operacionais cruciais: layout do XML, arrecadação financeira e simplificação da quantidade de impostos.
Do layout do XML à validação da Sefaz
O arquivo XML da Nota Fiscal Eletrônica é o documento juridicamente válido para fins fiscais. Com a reforma, a estrutura técnica passará por uma revisão completa comandada pelo Encat e pela Receita Federal, detalhada no guia técnico da NF-e.
- Novas tags de identificação: criação de campos específicos para mapear alíquota cheia, alíquotas reduzidas, regimes diferenciados e isenções do IBS e da CBS.
- Códigos de Situação Tributária (CST): os atuais CSTs de PIS, Cofins, ICMS e ISS serão substituídos por uma nova tabela unificada de situação tributária do IVA Dual.
- Regras severas de rejeição: a Sefaz validará se as alíquotas informadas correspondem matematicamente à Nomenclatura Comum do Mercosul (NCM) do produto ou ao código do serviço prestado. Erros de cálculo impedirão a autorização do documento fiscal.
Já há casos de rejeição automática de notas fiscais por inconsistência nesses campos.
Split Payment: o imposto recolhido no momento do pagamento
Uma das maiores inovações tecnológicas da transição é o Split Payment (pagamento fracionado ou dividido), um mecanismo de arrecadação financeira automatizado.
Quando o cliente pagar uma fatura via rede bancária ou arranjos de pagamento (Pix, cartão de crédito, boleto ou TED), o sistema financeiro reconhecerá as informações gravadas na nota fiscal. Na liquidação financeira, o montante referente aos tributos (IBS e CBS) será segregado e enviado diretamente para a conta do Comitê Gestor e da Receita Federal. Apenas o valor líquido da venda será creditado na conta bancária da sua empresa. O manual do Split Payment explica cada etapa desse fluxo.
Esse fluxo altera drasticamente a gestão financeira. O imposto não ficará em posse do empresário até o vencimento da guia mensal; o recolhimento ocorrerá no ato do recebimento. O capital de giro exigirá um controle rígido entre o faturamento e as liquidações bancárias diárias.
O fim dos 5 tributos e a entrada do IBS, CBS e IS
A transição simplifica a quantidade de tributos indiretos incidentes sobre o consumo, fundindo cinco impostos conhecidos em um modelo dual:
- CBS (Contribuição sobre Bens e Serviços): tributo federal que substitui o PIS, a Cofins e o IPI, com exceções preservadas para a Zona Franca de Manaus.
- IBS (Imposto sobre Bens e Serviços): tributo subnacional que substitui o ICMS (estadual) e o ISS (municipal), gerido de forma unificada pelo Comitê Gestor do IBS.
- IS (Imposto Seletivo): conhecido como "imposto do pecado", incidirá de forma monofásica e específica sobre produtos e serviços considerados nocivos à saúde ou ao meio ambiente, como bebidas alcoólicas, cigarros, veículos poluentes e bebidas açucaradas.
Observe a comparação estrutural entre o modelo tradicional e o novo modelo que estará presente nos documentos fiscais:
| Atributo fiscal | Modelo atual (em transição) | Novo modelo (Reforma Tributária) |
|---|---|---|
| Tributos incidentes | PIS, Cofins, IPI, ICMS, ISS. | CBS, IBS e Imposto Seletivo. |
| Competência de arrecadação | União, 27 estados e 5.570 municípios. | União (CBS) e Comitê Gestor unificado (IBS). |
| Crédito tributário | Cumulatividade parcial e regras complexas de insumos. | Não cumulatividade plena (crédito financeiro amplo). |
| Forma de recolhimento | Guias mensais acumuladas (DARF, DAS, DARE). | Split Payment na liquidação da nota fiscal. |
| Validação da nota fiscal | Regras estaduais e municipais pulverizadas. | Validador nacional unificado e integrado à Sefaz. |
O desenho preserva tratamentos próprios para alguns setores, reunidos nos regimes diferenciados da Reforma Tributária.
Cronograma oficial: quando a nova nota fiscal entra em vigor?
A implementação da Reforma Tributária ocorrerá de modo gradual e faseado. O governo desenhou esse processo para permitir a adequação técnica dos sistemas emissores, do Fisco e do empresariado. Consulte quando a Reforma Tributária entra em vigor para planejar os investimentos e os ajustes operacionais da sua empresa.
Abaixo, acompanhe o detalhamento de cada etapa do calendário de implementação:
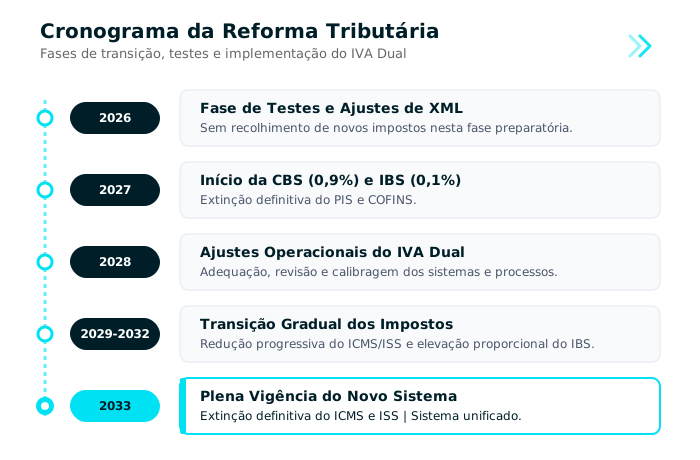
1. Ano de 2026: fases de testes e adaptações de XML
Este é o ano de calibração técnica dos sistemas. As Secretarias da Fazenda e a Receita Federal disponibilizarão os ambientes de homologação com os novos layouts da NF-e e da NFC-e. As empresas não pagarão imposto com base nas novas alíquotas em 2026, mas os softwares de gestão precisarão testar a emissão de notas no novo formato para validar o tráfego de dados do IBS e da CBS.
2. Ano de 2027: início da CBS e do IBS em alíquotas de teste
A CBS entra em vigor com alíquota de teste de 0,9%, enquanto o IBS entra com 0,1%, totalizando 1,0% de IVA Dual. Em contrapartida, ocorre o fim do PIS e da Cofins. O valor recolhido a título de teste nessa etapa poderá ser abatido do pagamento de outros tributos federais ou ressarcido ao contribuinte. As novas tags de IBS e CBS passarão a ser obrigatórias em todas as notas fiscais emitidas no país.
3. Ano de 2028: ajuste dos emissores e consolidação das regras do Split Payment
Mantém-se a alíquota de teste de 1,0% para aperfeiçoamento dos motores de arrecadação do Split Payment e consolidação das regras do Comitê Gestor do IBS.
4. Período de 2029 a 2032: transição gradual dos tributos subnacionais
Começa a redução progressiva das alíquotas do ICMS e do ISS à razão de 10% ao ano, enquanto as alíquotas do IBS sobem proporcionalmente:
- 2029: alíquotas de ICMS e ISS reduzidas para 90% do valor atual.
- 2030: reduzidas para 80%.
- 2031: reduzidas para 70%.
- 2032: reduzidas para 60%.
Neste período, as notas fiscais apresentarão um formato híbrido complexo: destacarão simultaneamente o ICMS e o ISS remanescentes e as novas alíquotas crescentes do IBS e da CBS.
5. Ano de 2033: plena vigência e extinção dos impostos antigos
O novo sistema entra em operação definitiva com a cobrança integral das alíquotas fixadas para a CBS e o IBS. O ICMS, o ISS e o IPI — este mantido apenas como fator de competitividade para a Zona Franca de Manaus — serão extintos do ordenamento jurídico brasileiro.
Leia também: Destaque de CBS e IBS nas notas fiscais será dividido em fases.
Simples Nacional e a Reforma: como fica a emissão para pequenos negócios?
Existe uma dúvida comum entre os empreendedores: "minha empresa é do Simples Nacional, serei afetado pela nova nota fiscal?" A resposta é sim. O Simples Nacional permanece existindo como um regime favorecido constitucionalmente, mas sua interação com a cadeia produtiva sofrerá alterações profundas.
As PMEs optantes pelo Simples Nacional terão duas alternativas operacionais para a emissão de notas fiscais a partir da fase de transição:
- Regime tradicional (manutenção do DAS unificado): a empresa continua recolhendo seus tributos por meio do documento único de arrecadação. Na nota fiscal, não destacará as alíquotas cheias do IBS e da CBS. No entanto, só repassará aos seus clientes corporativos um crédito tributário limitado à fração de IBS e CBS efetivamente contida na sua alíquota do DAS.
- Regime híbrido (opção pelo IBS/CBS no regime geral): a PME opta por recolher o IBS e a CBS por fora do Simples Nacional, sob a regra da não cumulatividade plena, mantendo no DAS apenas os demais tributos. Ao emitir a nota fiscal, destacará a alíquota integral do IVA Dual, permitindo que seus clientes tomem crédito tributário integral sobre aquela compra.
A escolha do regime passará a ser uma estratégia de vendas muito importante no mercado B2B. A dimensão estratégica dessa escolha é comprovada pelos dados do Radar Setorial da Reforma Tributária Omie (2026).
Dos 76 segmentos econômicos analisados pelo estudo, 26 apresentaram alta exposição à transição tributária. Esse grupo concentra 2 milhões de empresas ativas, responsáveis por 14% do PIB nacional e pela geração de 10 milhões de empregos formais.
O achado mais revelador do estudo refere-se ao perfil tributário dessas empresas:
- 1,1 milhão de empresas nesses 26 segmentos de alta exposição são optantes pelo Simples Nacional, o que corresponde a 58% do total de empresas ativas desses setores mais sensíveis.
- A concentração distribui-se em 578 mil empresas de serviços, 314 mil da indústria e 237 mil de construção e infraestrutura.
- Aproximadamente 70% dos segmentos de alta exposição concentram elevada participação de receitas B2B e menor potencial intrínseco de creditamento.
Isso significa que, se uma pequena indústria ou prestadora de serviços do Simples mantiver a emissão de notas fiscais pelo modelo tradicional, ela gerará um crédito tributário muito baixo para seus clientes corporativos.
Como consequência, o comprador poderá preferir concorrentes que forneçam notas fiscais com crédito integral de IBS e CBS. Entenda melhor o que muda para pequenas e médias empresas antes de decidir com a contabilidade.
Os riscos do trabalho manual no faturamento
A transição para o ambiente digital unificado da Reforma Tributária extingue qualquer margem para processos manuais no faturamento das empresas. Emissões baseadas em planilhas, sistemas sem atualização automática na nuvem ou digitações avulsas nos portais das prefeituras gerarão gargalos operacionais e autuações fiscais automáticas.
A emissão do documento fiscal passa a atuar diretamente como uma confissão de dívida. Uma vez transmitido o XML e autorizado pela Sefaz, os valores relativos à CBS e ao IBS tornam-se débitos fiscais líquidos e certos perante a Fazenda Nacional e o Comitê Gestor.
Riscos da falta de adequação tecnológica
- Rejeição da nota fiscal em tempo real: paralisa as operações de venda devido a incongruências entre o CST e a alíquota configurada.
- Retenção indevida de crédito: deixar de preencher o IBS e a CBS inviabiliza o aproveitamento de créditos pelo seu cliente.
- Passivo fiscal: erros de enquadramento resultarão em cobranças geradas automaticamente pelos sistemas da Receita Federal.
Oportunidades de uma gestão digitalizada
- Ganho de agilidade comercial: motores fiscais em nuvem calculam as regras tributárias automaticamente em milissegundos.
- Rastreabilidade financeira: integração nativa entre estoque e conta corrente, conciliando a operação com o Split Payment.
- Competitividade comercial: capacidade de emitir notas com crédito pleno, garantindo a retenção dos clientes.
Guia prático: como preparar a sua empresa para a nova nota fiscal
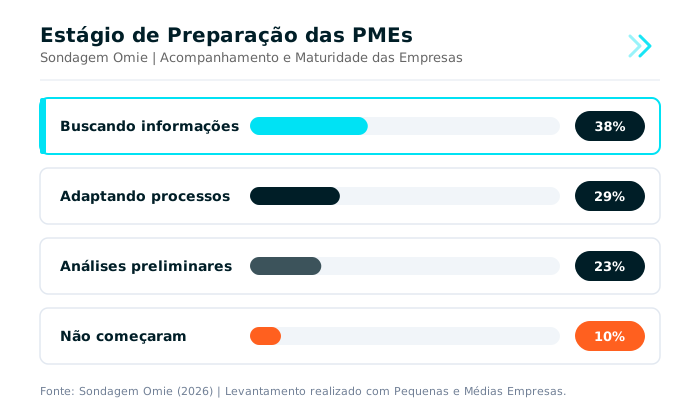
Superar os desafios da reforma exige antecipação estratégica. Segundo os dados da Sondagem Omie das Pequenas e Médias Empresas (1º semestre de 2026), levantamento feito com centenas de gestores em todo o Brasil:
- 38% das PMEs declaram que ainda estão apenas buscando informações iniciais sobre a Reforma Tributária;
- 29% afirmam que já estão adaptando seus processos internos;
- 23% realizaram análises preliminares;
- 10% ainda não iniciaram qualquer tipo de preparação.
O estudo revela ainda os maiores receios dos empresários em relação à transição: 34% temem o aumento da carga tributária, 19% preocupam-se com os impactos no fluxo de caixa e 18% apontam a falta de orientação clara como o principal obstáculo.
Paralelamente, os relatórios do Índice Omie de Desempenho Econômico das Pequenas e Médias Empresas (IODE-PMEs, 2026) revelaram uma trajetória de crescimento modesto do faturamento médio das PMEs: alta de 1,2% em 2025 e estabilidade em 0,6% no primeiro bimestre de 2026. Em um mercado com margens mais apertadas e pressões de custos com pessoal e insumos, a eficiência operacional torna-se a única garantia de sustentabilidade — como mostra o fôlego perdido no faturamento das PMEs.
Diante desse cenário, a tecnologia deixa de ser uma despesa operacional e assume a condição de salvaguarda do negócio. A mesma Sondagem Omie aponta que 68% dos empresários consideram crucial ter um sistema de gestão atualizado para acompanhar as novas alíquotas de forma automática. Além disso, 79% avaliam como muito importante o apoio estratégico do contador na condução do planejamento.
O papel do sistema de gestão com motor fiscal
A complexidade de aplicar alíquotas dinâmicas do IBS e da CBS, que variam conforme a origem, o destino, o NCM e a categoria do comprador, torna inviável a atualização manual de tabelas de impostos.
É imprescindível contar com um software de emissão de notas fiscais preparado para a reforma. Um ERP em nuvem especializado atua como uma camada de inteligência entre a operação da sua empresa e o Fisco:
- Parametrização fiscal automática: o motor fiscal do ERP atualiza as regras do IBS, da CBS e do IS diretamente na nuvem, de acordo com as resoluções publicadas pela Receita Federal e pelo Comitê Gestor, sem exigir instalações manuais.
- Integração com DRE e estoques: cada nota fiscal emitida atualiza imediatamente a baixa no estoque e alimenta o DRE Gerencial e a conciliação bancária, refletindo o montante retido pelo Split Payment.
- Conexão direta com a contabilidade: por meio do Painel do Contador, os dados fiscais e os arquivos XML transmitidos ficam disponíveis em tempo real para a escrita fiscal do seu escritório parceiro, eliminando a troca manual de documentos ao fim do mês.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.
Perguntas frequentes sobre notas fiscais na Reforma Tributária
A Nota Fiscal Eletrônica atual deixará de existir?
Não. O modelo do documento fiscal eletrônico (NF-e modelo 55, NFC-e modelo 65) continua existindo como padrão nacional. O que muda radicalmente é a sua estrutura interna: a arquitetura do arquivo XML ganha novas tags para o IBS, a CBS e o Imposto Seletivo, além de novas regras de validação aplicadas pela Sefaz no momento da autorização.
Minha empresa do Simples Nacional precisará alterar a nota fiscal em 2026 ou 2027?
Em 2026, a alteração será apenas no ambiente de testes, para adaptar seu sistema emissor. A partir de 2027, com o início da cobrança da CBS e do IBS em alíquotas de teste, sua empresa precisará parametrizar o emissor para informar corretamente os tributos, decidindo junto com o contador se manterá o destaque reduzido pelo DAS ou se optará pelo recolhimento de IBS e CBS no regime geral.
O que acontece se eu emitir uma nota fiscal com alíquota incorreta no novo sistema?
Com a apuração em tempo real, erros no destaque do IBS ou da CBS farão com que a nota fiscal seja rejeitada imediatamente pela Sefaz, impedindo o faturamento da venda. Caso a nota seja autorizada com dados divergentes da legislação, o Fisco poderá lançar a diferença de imposto de forma automática, cobrando acréscimos legais e impedindo o direito ao crédito fiscal do seu cliente.
3 passos práticos para proteger o seu faturamento
A Reforma Tributária não é um evento distante restrito ao ambiente jurídico. É uma transformação prática que exige reação imediata dos gestores na rotina operacional, na estratégia de vendas e na infraestrutura de software da empresa.
O caminho para uma transição sem sobressaltos e sem perda de vendas passa por três passos claros:
- Diagnóstico contábil: reúna-se com seu contador para mapear qual será o impacto do IBS e da CBS sobre o seu portfólio de produtos e serviços, identificando a melhor opção de regime para o Simples Nacional.
- Mapeamento de processos: revise o cadastro de produtos (NCMs, CSTs e origens) e alinhe sua política de precificação para garantir margem financeira no modelo de recolhimento via Split Payment.
- Modernização tecnológica: adote uma plataforma de gestão em nuvem com motor fiscal atualizado continuamente, capaz de garantir que toda nota fiscal emitida seja autorizada com total precisão técnica e segurança jurídica.
Garanta previsibilidade, elimine o risco de multas e prepare a sua empresa para a nova era fiscal do Brasil. Conheça o sistema de gestão da Omie e solicite uma demonstração gratuita com nossos especialistas em automação empresarial.