
A alíquota de referência da CBS (Contribuição sobre Bens e Serviços) é o percentual que o Senado Federal precisa fixar por resolução, até 15 de dezembro de 2026, para o tributo que substitui o PIS (Programa de Integração Social) e a Cofins (Contribuição para o Financiamento da Seguridade Social) em 2027.
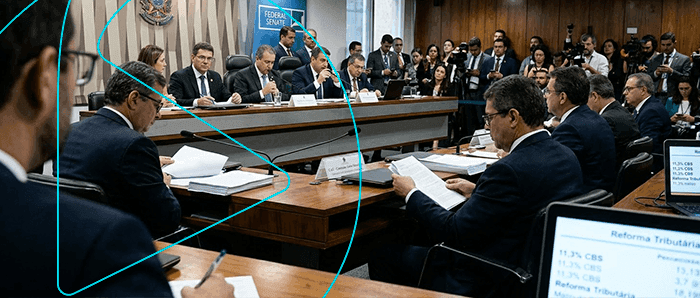
O Tribunal de Contas da União (TCU) aprovou em 28 de outubro de 2026 o cálculo de 11,3%, e a Comissão de Assuntos Econômicos (CAE) do Senado ouve o Ministério da Fazenda e o TCU em audiências nos dias 17 e 18 de novembro.


Para o Contador, acompanhar essa discussão técnica é indispensável para orientar clientes sobre formação de preços, apuração de créditos e fluxo de caixa antes de 1º de janeiro de 2027.
A seguir, você vai entender por que o percentual surpreendeu, quais são os prazos e o que fazer na transição.
Por que a alíquota de 11,3% da CBS surpreendeu o mercado?
A alíquota de 11,3% da CBS surpreendeu o mercado porque ficou acima das estimativas anteriores, de 9,21% a 9,4%, e porque a ampliação de exceções, isenções e regimes diferenciados exigiu uma alíquota padrão maior para manter a arrecadação.
O cálculo elaborado pelo TCU em outubro de 2026 (11,3468% antes do arredondamento) foi encaminhado ao Senado em novembro e gerou reação imediata de confederações setoriais.
A metodologia aplicada pelo órgão de controle seguiu os critérios da Lei Complementar nº 214/2025 para recompor a arrecadação atual de PIS, Cofins e parte do IPI.
Como o Congresso ampliou a lista de exceções, isenções e regimes diferenciados durante a tramitação legislativa, a alíquota padrão precisou subir para manter a neutralidade arrecadatória.
A soma da CBS com o IBS vai ultrapassar o gatilho de 26,5%?
Não existe um teto automático de 26,5%, mas sim um gatilho legal que obriga o Poder Executivo a propor medidas de redução caso a projeção do modelo integral ultrapasse esse limite.
Na audiência realizada no Senado, parlamentares demonstraram preocupação com o risco de a carga combinada do IVA dual atingir cerca de 30% em 2033.
Vale destacar que a trava de 26,5%, prevista no artigo 475 da LC 214/2025, refere-se à soma das alíquotas de referência de CBS e IBS apenas quando o sistema estiver totalmente implantado.
Em 2027, o IBS terá alíquota teste de apenas 0,1%, enquanto ICMS e ISS seguem cobrados integralmente até 2028.
O que o Ministério da Fazenda argumenta sobre a nova alíquota?
O Ministério da Fazenda defende que a alíquota de referência reflete as escolhas legislativas e não representa um repasse linear de aumento aos preços finais.
Durante a sessão no Senado, o secretário-executivo do Ministério da Fazenda, Dario Durigan, explicou que reduzir esse percentual exigiria rever benefícios fiscais e regimes específicos já aprovados.
Além disso, a Fazenda ressaltou que a CBS opera sob o princípio da não cumulatividade plena. Diferentemente do modelo cumulativo de PIS e Cofins, as empresas do regime regular poderão descontar créditos amplos sobre suas aquisições de bens e serviços, desde que o débito do fornecedor seja efetivamente extinto.
Qual é o prazo do Senado e como ficam os pedidos de adiamento da CBS?
O Senado Federal tem até 15 de dezembro de 2026 para fixar a alíquota da CBS por meio de resolução legislativa.
Caso os senadores não concluam a votação até 22 de dezembro de 2026, o percentual de 11,3% calculado pelo TCU entrará em vigor automaticamente para o exercício seguinte.
Apesar de pedidos de entidades representativas para prorrogar o período de testes, o cronograma legal permanece inalterado.
O ano de 2026 segue como fase de adaptação (com destaque informativo de 0,9% de CBS e 0,1% de IBS compensados com PIS/Cofins), e, em 1º de janeiro de 2027, ocorre a extinção definitiva do PIS e da Cofins.
Se o Senado mantiver a referência de 11,3%, a alíquota efetiva da CBS cobrada em 2027 será de 11,2%.
Essa diferença ocorre porque o artigo 347 da LC 214/2025 determina a redução de 0,1 ponto percentual na CBS durante o primeiro ano de cobrança, somando-se aos 0,1% do IBS para totalizar 11,3%.
Como o Contador deve orientar as empresas para a transição em 2027?
O Contador deve orientar as empresas a simular desde já o impacto da CBS (estimada em 11,2% em 2027) sobre preços, créditos e fluxo de caixa, em quatro frentes: precificação, crédito de estoque, regimes diferenciados e fornecedores do Simples Nacional.
Sendo assim, ele assume papel consultivo estratégico ao traduzir a mudança de alíquota em projeções financeiras claras para cada perfil de cliente.
Entre as ações prioritárias para as empresas contábeis, estão:
- Revisão de margens e precificação: comparar a atual carga de PIS/Cofins (3,65% no regime cumulativo ou 9,25% no não cumulativo) com a CBS estimada em 11,2%, considerando o aproveitamento de créditos nas compras
- Apuração de crédito de estoque: empresas que saem do regime cumulativo em 31 de dezembro de 2026 têm direito a crédito presumido de 9,25% sobre o estoque nacional, exigindo inventário obrigatório na virada do ano
- Análise de regimes diferenciados: verificar o enquadramento de clientes com redução de 30% (como profissões regulamentadas, pagando 70% da alíquota padrão) ou de 60% (como saúde e educação, pagando 40%)
- Mapeamento de fornecedores do Simples Nacional: avaliar o impacto na cadeia B2B, já que compras de empresas optantes pelo Simples puro geram crédito limitado ao percentual recolhido dentro do DAS
Qual é a importância de usar um simulador da Reforma Tributária?
A importância de usar um simulador da Reforma Tributária está em transformar incertezas legislativas em previsibilidade de caixa, pois ele mostra com números quanto a CBS pode custar a cada empresa antes de a alíquota ser fixada.
Ao testar diferentes faixas de alíquota e volumes de crédito em ferramentas especializadas (como simuladores e ERPs), o Contador demonstra ao cliente o impacto real na formação de preços e na necessidade de capital de giro.
Perguntas frequentes sobre a alíquota da CBS
Qual será a alíquota efetiva da CBS cobrada em 2027?
A alíquota efetiva será de 11,2%, caso o Senado confirme a referência de 11,3% calculada pelo TCU. Conforme a LC 214/2025, aplica-se redução de 0,1 ponto percentual na CBS em 2027, somando-se 0,1% de IBS para totalizar 11,3%.
O percentual de 26,5% funciona como um teto automático para os tributos?
Não existe um teto automático de 26,5%, mas um gatilho legal previsto na LC 214/2025. Se a projeção da soma entre CBS e IBS no modelo integral de 2033 superar esse limite, o Executivo deve enviar proposta de revisão ao Congresso.
Quando o Senado precisa aprovar a alíquota de referência da CBS?
O prazo vai até 15 de dezembro de 2026 para o Senado aprovar a resolução com a alíquota de referência de 2027. Se a votação ultrapassar 22 de dezembro de 2026 sem definição, passa a valer automaticamente o cálculo de 11,3% feito pelo TCU.
Como fica o crédito de estoque para empresas do Lucro Presumido em 2027?
O crédito presumido será de 9,25% sobre o estoque nacional existente em 31 de dezembro de 2026 para empresas que saem do PIS/Cofins cumulativo. A apropriação ocorre em 12 parcelas mensais contra a CBS, exigindo inventário obrigatório.
Reforma Tributária na prática: acompanhe o que muda em cada fase e prepare seu negócio na central da Reforma Tributária da Omie.